اینتاکد مالیاتی چیست؟ راهنمای جامع دریافت، استعلام و جدول نسبت سود فعالیت
راهنمای انتخاب و اصلاح فعالیت مالیاتی، گزیده بررسیشده از جدول رسمی عملکرد ۱۴۰۴ و محاسبهگر آموزشی سود؛ با توضیح تفاوت نسبت سود و مالیات نهایی.
سال موضوع: فایلهای نسبت سود عملکرد ۱۴۰۴؛ راهنمای عمومی ثبت فعالیت
اینتاکد مالیاتی چیست؟
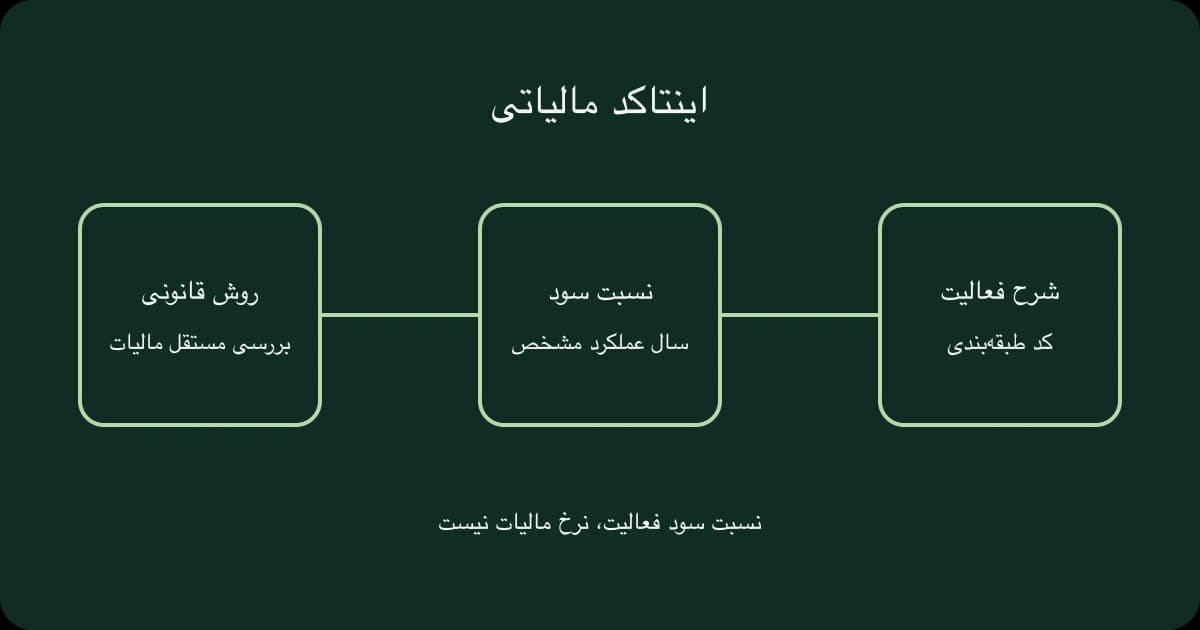
اینتاکد، شناسه یک عنوان فعالیت اقتصادی در طبقهبندی مورد استفاده سازمان امور مالیاتی است. با این شناسه، نوع فعالیت را از میان شرحهای مشخص پیدا میکنید؛ برای نمونه، فروش کالا و ارائه خدمات تعمیر لزوماً یک فعالیت نیستند. اینتاکد را نباید با شماره اقتصادی شخص، شناسه ملی شرکت یا نرخ مالیات یکی دانست. جدولهای رسمی نسبت سود، در کنار شرح فعالیت، اطلاعاتی برای سال عملکرد معین دارند؛ کاربرد هر نسبت به ضوابط همان روش رسیدگی بستگی دارد.
اگر تازه با عبارت «اینتا کد چیست» روبهرو شدهاید، از یک پرسش عملی شروع کنید: درآمد کسبوکار من از چه کاری به دست میآید؟ پاسخ دقیقتر از نام تجاری فروشگاه، عنوان کلی شرکت یا موضوع درجشده روی کارت ویزیت است. یک فروشگاه تجهیزات رایانه ممکن است هم کالا بفروشد، هم تعمیر کند و هم قرارداد پشتیبانی داشته باشد. برای بررسی طبقهبندی، باید این کارها را از هم تشخیص داد؛ این مثال فرضی است و کد مشخصی را به چنین کسبوکاری تخصیص نمیدهد.
کارکرد اصلی کد، ایجاد زبان مشترک برای توصیف فعالیت است. وقتی دو نفر از «خدمات رایانه» حرف میزنند، ممکن است یکی فروش سختافزار و دیگری تولید نرمافزار را منظور داشته باشد. شرح دقیق فعالیت کمک میکند این ابهام کمتر شود. برای انتخاب، هم عنوان و هم توضیحات و ملاحظات ردیف رسمی را بخوانید؛ شباهت یک واژه برای تصمیم نهایی کافی نیست.
در این راهنما، جدول جستوجو شامل گزیده ۳۶ ردیف از صفحه اول سه فایل رسمی است که با تصویر اصل فایل تطبیق داده شدهاند. این گزیده، جدول کامل همه مشاغل نیست؛ برای بررسی بقیه فعالیتها، فایل کامل رسمی را باز کنید. توضیحات ثبتنام نیز راهنمای عمومیاند؛ داخل حساب مؤدی وارد نشدهایم و نام منوهای فعلی را تأیید نکردهایم. بنابراین این نوشته جای بررسی پرونده و مقررات خاص شما را نمیگیرد.
اینتاکد چه کاربردی دارد؟
اینتاکد به پرسش «چه فعالیتی انجام میشود؟» مربوط است. شماره اقتصادی یا اطلاعات هویتی به پرسش «چه شخصی فعالیت میکند؟» پاسخ میدهند. دو کسبوکار مستقل ممکن است فعالیت مشابهی داشته باشند، اما یکسان بودن عنوان فعالیت به معنی یکسان بودن پرونده، درآمد، معافیت، هزینه یا مالیات آنها نیست.
در پرونده مالیاتی، توصیف فعالیت باید با کار واقعی کسبوکار قابل توضیح باشد. پیشنهاد عملی این است که پیش از انتخاب یا درخواست اصلاح، چند نمونه فاکتور، شرح قرارداد و مسیر کسب درآمد را کنار هم بگذارید. این پیشنهاد برای روشن شدن موضوع است؛ فهرست مدارک الزامی یا دستور اداری تأییدشده محسوب نمیشود.
انتخاب فعالیت را از تعیین مالیات جدا کنید. طبقهبندی تنها بخشی از اطلاعات است و نتیجه مالیاتی به قانون، سال عملکرد، نوع مؤدی، اطلاعات درآمدی و روش محاسبه یا رسیدگی وابسته است. کد فعالیت به تنهایی نه مبلغ مالیات را مشخص میکند، نه جای اظهارنامه، دفاتر و اسناد را میگیرد. برای مرتب کردن اسناد میتوانید از چکلیست مدارک حسابداری استفاده کنید.
تفاوت اینتاکد و کد آیسیک چیست؟
آیسیک یا ISIC طبقهبندی بینالمللی فعالیتهای اقتصادی است. بخش آمار سازمان ملل آن را چارچوبی برای گردآوری و گزارش اطلاعات اقتصادی معرفی میکند. استفاده آماری، کاربرد اصلی آن است؛ همان منبع به کاربردهای غیرآماری هم اشاره میکند. پس تعبیر «آیسیک هیچ کاربرد اداری ندارد» دقیق نیست.
اینتاکد را در این مقاله در محدوده فهرستهای منتشرشده سازمان امور مالیاتی بررسی میکنیم. وجود دو نظام برای طبقهبندی فعالیت به معنی برابری کدهای آنها نیست. بدون جدول تطبیق رسمی و نسخه مشخص، نباید شماره یکی را جای دیگری وارد کرد یا از روی شباهت ظاهری، تبدیل خودکار انجام داد.
| موضوع مقایسه | اینتاکد در فهرستهای بررسیشده | آیسیک بر اساس معرفی سازمان ملل |
|---|---|---|
| هدف | معرفی فعالیت در زمینه اطلاعات مالیاتی و فهرست نسبت سود | طبقهبندی فعالیت برای گردآوری، تحلیل و مقایسه اطلاعات اقتصادی |
| مرجع بررسی | سازمان امور مالیاتی کشور و فایل رسمی همان سال | بخش آمار سازمان ملل و نسخه مشخص ISIC |
| شیوه مطالعه | کد، شرح فعالیت، نسبتها و ملاحظات ردیف | ساختار طبقهبندی و یادداشتهای توضیحی نسخه مربوط |
| کاربرد عملی | جستوجوی عنوان فعالیت در فهرست مالیاتی | سازماندهی آمار فعالیت؛ امکان کاربرد اداری نیز وجود دارد |
| ارتباط با ثبتنام | باید با فیلد و راهنمای جاری سامانه مالیاتی تطبیق داده شود | پذیرش نسخه یا کد خاص در سامانه ایران از معرفی بینالمللی قابل نتیجهگیری نیست |
این جدول، ادعای تطبیق یکبهیک ندارد. ممکن است شرحهای دو طبقهبندی از نظر دامنه مشابه نباشند. حتی اگر هر دو برای یک کسبوکار مرتبط به نظر برسند، باید دستور همان فرم یا سامانه را مبنا قرار داد. نسخه بینالمللی جدیدتر نیز خودبهخود نسخه مورد استفاده در ثبتنام داخلی را تغییر نمیدهد.
اینتاکد چه تأثیری بر مالیات دارد؟
در بحث اینتاکد، چند مفهوم نزدیک به هم استفاده میشوند که باید جدا بمانند: فروش یا درآمد، سود حسابداری، نسبت سود فعالیت، درآمد مشمول مالیات، نرخ قانونی و مالیات نهایی. اگر این مراحل در یک عبارت کوتاه ادغام شوند، کاربر ممکن است عددی را مالیات بداند که صرفاً حاصل ضرب یک درآمد فرضی در یک درصد است.
نسبت سود، در یک مثال ریاضی، رابطه درصدی میان مبنای درآمد و سود برآوردی را نشان میدهد؛ اما مجاز بودن استفاده از آن برای پرونده واقعی، موضوع دیگری است. در متن مقررات باید مشخص شود چه روشی، برای چه مؤدی و چه سالی قابل اعمال است. جدول نسبتها به تنهایی دستور محاسبه عمومی مالیات همه اشخاص نیست.
فرض کنید صرفاً برای آموزش، درآمدی برابر یک میلیارد تومان و نسبتی فرضی برابر دوازدهونیم درصد داشته باشیم. سود برآوردی این مثال، صدوبیستوپنج میلیون تومان میشود. این درصد از ردیف شغلی خاصی نقل نشده و مثال، مالیات شخص حقیقی یا حقوقی را محاسبه نمیکند. تغییر درصد، تنها نتیجه ضرب را تغییر میدهد؛ اعتبار قانونی فرض را ثابت نمیکند.
محاسبه آموزشی سود
این محاسبه آموزشی است؛ نسبت ممکن است در رسیدگی شما قابل اعمال نباشد. درآمد مشمول مالیات و مالیات قابل پرداخت به روش قانونی و سال عملکرد بستگی دارند. این ابزار مالیات نهایی را محاسبه نمیکند. درآمد × نسبت ÷ ۱۰۰ = سود برآوردی مثال.
صورت سود و زیان واقعی نیز باید از اسناد و ثبتهای کسبوکار تهیه شود. درصد فرضی جای هزینههای واقعی، موجودی کالا، بهای تمامشده یا درآمد شناساییشده را نمیگیرد. اگر تفاوت فروش و سود برایتان روشن نیست، ابتدا حسابداری چیست و مبانی حسابداری مالی را بخوانید.
جدول اینتاکد و نسبت سود فعالیت
مرجع این بخش، صفحه نسبت سود فعالیت سازمان امور مالیاتی است. در نسخه بررسیشده، فایلها به تفکیک عملکرد و بخش فعالیت معرفی شدهاند. جدیدترین سال عملکرد درجشده در همین صفحه، ۱۴۰۴ است؛ این عبارت به معنی بررسی همه انتشارات احتمالی سازمان یا وجود جدول عملکرد ۱۴۰۵ نیست.
در فهرست رسمی، تاریخ ایجاد ردیف فایل با سال عملکرد فرق دارد. مثلاً فایل با عنوان عملکرد ۱۴۰۴ در سال ۱۴۰۵ روی فهرست قرار گرفته است. تاریخ ایجاد یا ویرایش ثبتشده در وبسایت را نیز نباید بدون سند، تاریخ صدور یک بخشنامه دانست. هنگام ذخیره فایل، عنوان، سال عملکرد و نشانی منبع را با هم نگه دارید.
| مشخصه | وضعیت منبع بررسیشده |
|---|---|
| عنوان مجموعه | نسبت سود فعالیت بخشهای خدمات، تولید و بازرگانی |
| مرجع انتشار | سازمان امور مالیاتی کشور |
| سال عملکرد جدیدترین مجموعه در صفحه بررسیشده | ۱۴۰۴ |
| تاریخ ایجاد ردیفهای این مجموعه در فهرست | ۱۴۰۵/۰۶/۰۳ |
| تاریخ ویرایش ردیف خدمات در فهرست | ۱۴۰۵/۰۶/۰۴ |
| تاریخ صدور حقوقی مستقل | از تاریخهای فهرست قابل احراز نیست |
| آخرین بررسی منابع این مقاله | ۱ آذر ۱۴۰۵ |
جستوجوی زیر محدود به ۳۶ ردیف بررسیشده است: ۱۹ ردیف تولید، ۱۲ ردیف بازرگانی و ۵ ردیف خدمات. نبود نتیجه به معنی نبود کد مناسب در فهرست رسمی نیست. دو ردیف دارای نسبت مشروط، بدون تبدیل به یک عدد نمایش داده میشوند.
در حال دریافت دادههای تأییدشده…
در خواندن هر نتیجه، عنوان کامل و ملاحظات مهمتر از پیدا کردن یک عدد کوچکتر است. اگر ستون دیگری در فایل وجود دارد، نباید آن را بیتوضیح به «نسبت سود فعالیت» تبدیل کرد. اگر مقدار یک خانه موجود نیست، به معنی صفر بودن آن نیست. نسبت صفر و نسبت نامشخص دو وضعیت متفاوتاند و ابزار باید این تفاوت را حفظ کند.
برای مقایسه سالها نیز رکورد هر سال را مستقل بخوانید. عنوانی که در یک فایل وجود دارد، لزوماً با همان دامنه و همان نسبت در فایل دیگر باقی نمانده است. استفاده از تصویر بریده یک جدول، بدون سربرگ سال و توضیحات، قابلیت پیگیری را کم میکند. لینک رسمی و فایل کامل را به خلاصههای بدون منبع ترجیح دهید.
چگونه اینتاکد مناسب کسبوکار خود را پیدا کنیم؟
پیش از جستوجوی کد، توصیفی کوتاه و واقعی از فعالیت بنویسید: چه چیزی تولید میکنید، چه کالایی میخرید و میفروشید یا چه خدمتی ارائه میدهید؟ مخاطب شما مصرفکننده نهایی است یا کسبوکار دیگر؟ مبلغ قرارداد بابت فروش کالا است یا حقالزحمه انجام خدمت؟ این پرسشها توصیه عملی برای فهم فعالیتاند؛ جای تعریف رسمی هر ردیف را نمیگیرند.
در مرحله بعد، چند کلیدواژه را امتحان کنید. نام کالای اصلی، نام خدمت و واژههای رایج صنف را جداگانه جستوجو کنید. اگر نتیجه پیدا نشد، عنوان را کوتاهتر کنید یا شکل دیگر نوشتن آن را بیازمایید. نبود نتیجه در ابزار محدود یا فایلی خاص به معنی نبود فعالیت در نظام رسمی نیست.
هنگام مقایسه، ردیفی را که دامنه فعالیتش متفاوت است کنار بگذارید، حتی اگر نام آن شبیه کسبوکار شما باشد. تولید، خریدوفروش و ارائه خدمت همیشه قابل جایگزینی نیستند. برای مثال، فروش نرمافزار دیگری با توسعه نرمافزار قراردادی یک توصیف یکسان ندارد؛ تخصیص کد قطعی برای هرکدام نیازمند مطالعه شرح رسمی است.
در حال دریافت دادههای تأییدشده…
در کسبوکار چندفعالیتی، همه توصیفها را یکجا در یک عبارت مبهم ننویسید. هر جریان درآمد مستقل را یادداشت کنید و سپس بررسی کنید فهرست و سامانه چگونه آن را نمایش میدهند. راهنمای این صفحه، در صورت فعال بودن داده، صرفاً تطبیق واژگانی انجام میدهد؛ نتیجه اول حکم قانونی یا انتخاب تأییدشده نیست.
به خاطر یک نسبت ظاهراً پایینتر، فعالیت نامرتبط انتخاب نکنید. ابتدا تطابق شرح را بررسی کنید و سپس درباره کاربرد نسبت در روش قانونی مربوط سؤال بپرسید. همچنین مجوز صنفی، موضوع اساسنامه و شرح درآمد واقعی ممکن است سطح جزئیات متفاوتی داشته باشند؛ برای رفع ابهام، پرسش خود را با همین تفاوتها به مرجع پشتیبانی یا مشاور منتقل کنید.
آموزش دریافت اینتاکد مالیاتی
برای شروع از میز خدمت عملیات الکترونیکی مالیاتی یا درگاه ملی خدمات الکترونیک سازمان امور مالیاتی استفاده کنید. صفحه عمومی میز خدمت، خدمت پیشثبتنام و ثبتنام الکترونیک را معرفی میکند. این معرفی، هویت نقطه شروع را تأیید میکند؛ مراحل داخل حساب یا ترتیب دکمههای امروز از آن قابل نتیجهگیری نیست.
۱. ابتدا پرونده و فعالیت موردنظر خود را مشخص کنید. ثبت اطلاعات شخص و ثبت شرح فعالیت، دو موضوع مرتبط اما متفاوتاند؛ اینتاکد را به عنوان شماره اختصاصی خودتان تصور نکنید.
۲. نشانی رسمی را مستقیم باز کنید و فقط در درگاه رسمی احراز هویت کنید. وزیر برای استفاده از این مقاله یا ابزار آموزشی، کد ملی، شماره اقتصادی، رمز عبور یا رمز یکبارمصرف شما را درخواست نمیکند.
۳. اطلاعات فعالیت واقعی را با گزینههای قابل مشاهده در پرونده مقایسه کنید. نام دقیق منوها، امکان ویرایش و وضعیت ثبتنام ممکن است با وضعیت پرونده تغییر کند؛ در این مقاله مسیر کلیک تأییدنشده ارائه نمیکنیم.
۴. پیش از تأیید نهایی، شرح انتخابی را دوباره بخوانید و نتیجه ثبت یا درخواست را برای پیگیری نگه دارید. این توصیه عملی است؛ درباره نوع رسید یا الزام قانونی نگهداری آن ادعای تازهای نداریم.
اگر سامانه گزینه موردنظر را نشان نمیدهد یا ثبتنام قبلی دارید، به جای ساخت پرونده تکراری یا انتخاب عنوان نامرتبط، از پشتیبانی رسمی درباره همان پرونده سؤال کنید. این راهنما بدون دسترسی به حساب شما نمیتواند تعیین کند کدام عملیات در وضعیت فعلی مجاز یا لازم است.
نحوه استعلام اینتاکد مالیاتی
«استعلام اینتاکد» دو معنی متفاوت دارد. گاهی میخواهید عنوان یک فعالیت را در جدول عمومی پیدا کنید؛ این کار نیازمند اطلاعات خصوصی مؤدی نیست. گاهی میخواهید بدانید چه فعالیتی برای پرونده خودتان ثبت شده است؛ این موضوع به حساب و دسترسی مجاز شما مربوط میشود. جستوجوی جدول عمومی، استعلام پرونده اشخاص دیگر نیست.
برای بررسی اطلاعات خود، از درگاه رسمی وارد شوید و پرونده مربوط را شناسایی کنید. اطلاعات فعالیتی را که واقعاً در حساب نمایش داده میشود با کار فعلی خود مقایسه کنید. مسیر دقیق نمایش جزئیات در حساب در این بررسی مشاهده نشده است؛ بنابراین عنوان صفحه یا منوی فرضی به شما نمیدهیم. در صورت ابهام از راهنمای خود سامانه یا پشتیبانی رسمی استفاده کنید.
در زمان مقایسه، صرفاً به یک شماره اکتفا نکنید. شرح کامل فعالیت، پرونده مرتبط و سالی که درباره آن سؤال دارید را یادداشت کنید. ممکن است پرسش شما درباره اطلاعات جاری ثبتنام باشد، در حالی که یک برگ یا محاسبه به عملکرد گذشته مربوط است. این دو پرسش را در مکاتبه از هم جدا کنید.
اگر کسی وعده استعلام عمومی پرونده خصوصی با وارد کردن رمز یا مشخصات هویتی در سایتی ناشناس داد، ابزار این صفحه چنین خدمتی ندارد. جدول آموزشی فقط درباره عناوین فعالیت است و ارتباطی با حساب مالیاتی شما برقرار نمیکند. هیچ نتیجه آن، تأیید ثبت کد در پرونده شما محسوب نمیشود.
آموزش تغییر و اصلاح اینتاکد
دو وضعیت را از هم جدا کنید: فعالیت از ابتدا اشتباه توصیف شده، یا کسبوکار بعداً تغییر کرده است. در اولی، مسئله اصلاح اطلاعات قبلی است؛ در دومی، زمان شروع و ماهیت فعالیت جدید اهمیت دارد. توضیح روشن این تفاوت به پشتیبانی کمک میکند؛ این مقاله برای هرکدام فرآیند اداری قطعی یا اثر مالیاتی خودکار تعیین نمیکند.
برای آماده شدن، عنوان ثبتشده، شرح واقعی، زمان تغییر و نمونه اسناد مرتبط را جمعبندی کنید. فاکتور فروش، قرارداد خدمت یا شرح تولید میتواند برای توضیح مسئله مفید باشد. اینها پیشنهادهای عملیاند و فهرست مدارک رسمی لازم برای همه درخواستها نیستند. اگر مرجع رسیدگی مدارک مشخصی خواست، همان درخواست را ملاک قرار دهید.
از مسیر مجاز درگاه یا پشتیبانی پرونده، درباره امکان اصلاح، افزودن فعالیت و اثر آن بر دوره گذشته سؤال کنید. تغییر اطلاعات جاری را معادل اصلاح خودکار مالیات عملکرد گذشته ندانید. همچنین این مقاله ادعا نمیکند که انتخاب اشتباه در همه پروندهها جریمهای ثابت، مسدودی حساب یا پیامد خودکار یکسان دارد؛ چنین نتیجهای نیازمند مبنای قانونی و بررسی وضعیت واقعی است.
پیشنهاد میشود پیش و پس از درخواست، شرحها و پاسخ مرجع را نگه دارید تا مشخص باشد چه چیزی تغییر کرده است. اگر اختلاف درباره ماهیت فعالیت یا درآمد دوره گذشته دارید، مسئله از جستوجوی یک کد فراتر میرود و باید با اسناد همان دوره بررسی شود. هیچ دکمهای در ابزار وزیر اطلاعات ثبتنام مالیاتی را تغییر نمیدهد.
اینتاکد برای کسبوکارهای چندفعالیتی
داشتن چند جریان درآمد، موضوعی است که در توصیف فعالیت باید دیده شود. از این نکته نباید نتیجه گرفت که برای هر کسبوکار تعداد ثابتی کد یا درصد تقسیم از پیش تعیینشده وجود دارد. این مقاله سهم اجباری فروش، نسبت حداقلی فعالیت اصلی یا روش قانونی تخصیص درآمد تعیین نمیکند؛ برای چنین الزامهایی باید راهنمای رسمی متناسب با پرونده بررسی شود.
خردهفروشی و تعمیر: فروشگاه فرضی لوازم خانگی، هم کالا میفروشد و هم بابت تعمیر حقالزحمه میگیرد. برای جستوجو، شرح فروش کالا و شرح خدمت تعمیر را جدا بنویسید. از درآمد یک فعالیت برای حدس زدن عنوان دیگری استفاده نکنید. اینکه سامانه چه اطلاعاتی برای ثبت همزمان میخواهد، باید در پرونده واقعی بررسی شود.
تولید و عمدهفروشی: کارگاه فرضی ممکن است محصولات خود را تولید کند و در کنار آن کالاهای خریداریشده از دیگران را بفروشد. عبارت کلی «فروش محصول» این تفاوت را روشن نمیکند. در توصیف پیشنهادی خود مشخص کنید کدام کالا تولید خود واحد و کدام خریداریشده است؛ این مثال، درباره تعداد کد لازم یا شیوه رسیدگی مالیاتی حکم نمیدهد.
توسعه نرمافزار و خدمات فناوری اطلاعات: تیم فرضی، هم نرمافزار سفارشی میسازد و هم پشتیبانی زیرساخت ارائه میکند. شرح قرارداد و خروجی تحویلشده کمک میکند فعالیتها دقیقتر بیان شوند. نام تجاری «شرکت فناوری» برای تصمیم کافی نیست. کد و نسبت واقعی را باید از شرح رسمی مناسب، نه از عنوان کلی این مثال، پیدا کرد.
در ثبتهای حسابداری نیز نگهداری توضیح روشن درآمدها بررسی بعدی را آسانتر میکند. این توصیه حسابداری به معنی الزام قانونی یکسان برای همه مؤدیان نیست. برای درک نحوه ثبت و گزارش جریان درآمد، مطالب حسابداری مالی نقطه شروع مناسبتری از حدس زدن درصد سود هستند.
ارتباط اینتاکد با تبصره ماده ۱۰۰
تبصره ماده ۱۰۰ و طبقهبندی فعالیت، دو موضوع هممعنی نیستند. دستورالعمل ۲۰۰/۱۴۰۵/۶۰ مورخ ۱۴۰۵/۰۷/۲۹ برای عملکرد ۱۴۰۴، در بند ۲ تعیین مالیات مقطوع با توجه به اطلاعات و سوابق موجود در پایگاه سازمان را بیان میکند؛ این متن، فرمول عمومی «فروش ضربدر نسبت سود برابر مالیات» ارائه نمیکند. در بند ۶ نیز مغایرت فعالیت ثبتشده (اینتاکد یک یا چند فعالیت) با فعالیت واقعیِ مبنای مالیات مقطوع را مطرح میکند و برای مطالبه مابهالتفاوت و رسیدگی به اعتراض، به ضوابط همان دستورالعمل و قانون ارجاع میدهد. این حکم مشخص را نباید به جریمه خودکار یکسان برای هر انتخاب اشتباه تعمیم داد.
در دستورالعمل عملکرد ۱۴۰۴ سازمان، مالیات مقطوع صاحبان مشاغل و تهیه اظهارنامه پیشفرض برای برخی مؤدیان مطرح شده است. بنابراین عبارت «همه دارندگان اینتاکد مشمول مالیات مقطوعاند» از نام کد یا وجود یک ردیف در جدول نتیجه نمیشود.
روش عادی ارائه اظهارنامه را نیز نباید با پذیرش یک فرم مالیات مقطوع یا اظهارنامه پیشفرض یکی دانست. هر مسیر شرایط و ضوابط خودش را دارد. وجود عنوان فعالیت، به تنهایی اثباتکننده شمول، معافیت، سقف درآمد یا مبلغ مالیات نیست. درباره مهلتها و نصابها باید متن دستورالعمل همان عملکرد را خواند؛ در این مقاله عددی برای آنها تکرار نمیکنیم.
برای توضیح جزئیات و محدودیتهای منابع به راهنمای تبصره ماده ۱۰۰ وزیر مراجعه کنید. آن مقاله سال عملکرد، زمان انجام تکلیف و اختلاف حقوقی مربوط به تمدید را جدا کرده است. این پیوند، جای مراجعه به متن رسمی دستورالعمل را نمیگیرد و نباید از روی عنوان سال، اطلاعات یک دوره را به دوره دیگر تعمیم داد.
اشخاص حقوقی را نیز صرفاً به دلیل داشتن فعالیت اقتصادی، مشمول مسیر ویژه صاحبان مشاغل فرض نکنید. تشخیص نوع مؤدی و مسیر قانونی اهمیت مستقل دارد. نسبت سودِ یک عنوان، مجوز اعمال یک نرخ مالیاتی واحد برای همه شرکتها و اشخاص حقیقی نیست. محاسبهگر این صفحه عمداً مالیات نهایی هیچکدام را محاسبه نمیکند.
اشتباهات رایج در انتخاب اینتاکد
انتخاب صرفاً بر اساس شباهت نام: یک واژه مشترک، دامنه فعالیت را یکسان نمیکند. شرح کامل و ملاحظات را بخوانید و محصول یا خدمت واقعی را با آن مقایسه کنید. اگر اختلاف روشن نیست، پرسش را با مثال قرارداد یا فاکتور مطرح کنید.
یکی دانستن نسبت سود و نرخ مالیات: خروجی درآمد ضربدر درصد، در ابزار ما سود یک مثال است. آن را مبلغ بدهی به سازمان در نظر نگیرید. نرخ قانونی و روش رسیدگی، موضوع بررسی جداگانهاند.
استفاده از جدول بیسال یا قدیمی: پیش از خواندن درصد، سال عملکرد را پیدا کنید. تاریخ انتشار مقاله یک سایت، سال جدول را ثابت نمیکند. نسبت را همراه نشانی فایل و توضیحاتش ذخیره کنید.
نادیده گرفتن فعالیت مستقل: اگر هم فروش دارید و هم خدمت ارائه میدهید، این تفاوت را در شرح اولیه پنهان نکنید. تعداد و نحوه ثبت فعالیتها را از راهنمای رسمی پرونده پیگیری کنید؛ ابزار پیشنهادی، سهم یا کد اجباری نمیسازد.
جایگزین کردن طبقهبندیها: کد آیسیک را بدون مستند تطبیق به جای اینتاکد ننویسید. از نسخه طبقهبندی، عنوان فیلد و راهنمای سامانه مطمئن شوید. تبدیل عددی بر اساس ظاهر کد قابل اتکا نیست.
برداشت نتیجه خصوصی از جدول عمومی: پیدا کردن ردیف رسمی نشان نمیدهد که همین عنوان در پرونده شما ثبت شده است. برای مشاهده اطلاعات ثبتشده، دسترسی مجاز به پرونده خودتان لازم است. داده این صفحه به حساب مؤدی متصل نیست.
سؤالات متداول
اینتاکد مالیاتی چیست؟
شناسه یک عنوان فعالیت در طبقهبندی مورد استفاده سازمان امور مالیاتی است. این کد را با شماره اقتصادی شخص یا مبلغ مالیات یکی ندانید.
اینتاکد را از کجا پیدا کنیم؟
برای عنوانهای عمومی، صفحه رسمی نسبت سود فعالیت را بررسی کنید. برای فعالیت ثبتشده خودتان، از دسترسی مجاز به پرونده در درگاه رسمی استفاده کنید؛ جستوجوی عمومی، استعلام پرونده نیست.
آیا اینتاکد همان آیسیک است؟
خیر؛ آیسیک طبقهبندی بینالمللی فعالیتهای اقتصادی است. بدون مستند تطبیق و نسخه مشخص، کد یکی را جای دیگری وارد نکنید.
آیا اینتاکد میزان مالیات را تعیین میکند؟
به تنهایی خیر. نوع مؤدی، درآمد، قانون قابل اعمال، سال عملکرد و روش رسیدگی در نتیجه مالیاتی اهمیت دارند. نسبت سود نیز خودِ نرخ مالیات نیست.
چگونه اینتاکد را تغییر دهیم؟
شرح ثبتشده و فعالیت واقعی را مشخص کنید و از مسیر مجاز درگاه یا پشتیبانی پرونده درباره اصلاح سؤال کنید. نام منوهای داخل حساب در این بررسی تأیید نشده است.
آیا یک کسبوکار میتواند چند فعالیت داشته باشد؟
از نظر توصیف کسبوکار، ممکن است چند جریان فعالیت مستقل وجود داشته باشد. نحوه ثبت و تعداد کدهای لازم را باید با ضوابط سامانه و پرونده تطبیق داد؛ این مقاله عدد ثابتی تعیین نمیکند.
نسبت سود فعالیت چیست؟
نسبتی است که در فهرست رسمی کنار عنوان فعالیت و برای عملکرد مشخص منتشر میشود. اعمال آن در یک پرونده نیازمند بررسی روش قانونی مربوط است؛ با نرخ مالیات یا سود واقعی واحد یکی نیست.
جدول اینتاکد مربوط به چه سالی است؟
در صفحه رسمی بررسیشده در ۱ آذر ۱۴۰۵، جدیدترین مجموعه با عنوان عملکرد ۱۴۰۴ درج شده بود. وضعیت اعتبارسنجی داده نمایشدادهشده را در بخش جدول همین مقاله بخوانید.
آیا اینتاکد برای اشخاص حقوقی هم مالیات یکسانی ایجاد میکند؟
خیر؛ از مشابه بودن فعالیت نمیتوان یکسان بودن روش یا نرخ مالیات اشخاص حقیقی و حقوقی را نتیجه گرفت. مسیر مالیاتی هر شخص باید جدا بررسی شود.
ارتباط اینتاکد با تبصره ماده ۱۰۰ چیست؟
توصیف فعالیت و مسیر مالیات مقطوع دو موضوع مرتبط اما جدا هستند. داشتن کد، به تنهایی شمول تبصره یا مبلغ مالیات مقطوع را ثابت نمیکند؛ دستورالعمل همان عملکرد را بررسی کنید.
آیا محاسبهگر، مالیات قابل پرداخت را نشان میدهد؟
خیر؛ فقط درآمد فرضی را در درصد تقسیم بر صد ضرب میکند و نتیجه را سود برآوردی مثال مینامد. نتیجه به نزدیکترین تومان گرد میشود و هیچ نرخ یا معافیت قانونی اعمال نمیشود.
اگر داده رسمی در ابزار موجود نبود چه کنیم؟
از لینک رسمی فایلها استفاده کنید و سال و شرح را کنترل کنید. نبود داده معتبر با ردیف ساختگی یا جدول سایت دیگر جبران نمیشود؛ ابزار وابسته تا اعتبارسنجی غیرفعال میماند.
منابع و آخرین بهروزرسانی
آخرین بررسی منابع این نوشته در ۱ آذر ۱۴۰۵ انجام شده است. مرجع فایلها، صفحه رسمی نسبت سود فعالیت سازمان امور مالیاتی و پیوندهای دانلود همان صفحه است. فهرستهای عملکرد ۱۴۰۴ به تفکیک خدمات، تولید و بازرگانی دریافت شدهاند؛ تاریخهای ایجاد و ویرایش فهرست، سال عملکرد یا تاریخ صدور حقوقی نیستند.
معرفی آیسیک به منبع بخش آمار سازمان ملل متکی است. برای موضوع تبصره ماده ۱۰۰، متن رسمی دستورالعمل عملکرد ۱۴۰۴ باید همراه راهنمای مرتبط خوانده شود. منابع آموزشی دیگر برای شناخت پرسشهای کاربران مطالعه شدهاند و جای مستند رسمی مقررات قرار نگرفتهاند.
محدودیت مشخص این بررسی، مشاهده نکردن مراحل احراز هویتشده داخل پرونده مؤدی است. به همین دلیل، نام منو، تصویر سامانه و مسیر کلیک تأییدنشده منتشر نشده است. این نوشته راهنمای آموزشی است؛ درباره الزامها یا نتیجه پرونده خود، متن رسمی قابل اعمال و پاسخ مرجع مربوط را مبنا قرار دهید.
منابع و ارجاعات
- فهرست رسمی نسبت سود فعالیت سازمان امور مالیاتی — تاریخ مراجعه: ۱ آذر ۱۴۰۵
- نسبت سود فعالیت بخش خدمات- عملکرد سال 1404 — تاریخ مراجعه: ۱ آذر ۱۴۰۵
- نسبت سود فعالیت بخش تولید- عملکرد سال 1404 — تاریخ مراجعه: ۱ آذر ۱۴۰۵
- نسبت سود فعالیت بخش بازرگانی - عملکرد سال 1404 — تاریخ مراجعه: ۱ آذر ۱۴۰۵
- دستورالعمل ۲۰۰/۱۴۰۵/۶۰؛ مالیات مقطوع و اظهارنامه پیشفرض عملکرد ۱۴۰۴ — تاریخ مراجعه: ۱ آذر ۱۴۰۵
- معرفی طبقهبندی ISIC؛ بخش آمار سازمان ملل — تاریخ مراجعه: ۱ آذر ۱۴۰۵
- خدمت پیشثبتنام و ثبتنام الکترونیک سازمان امور مالیاتی — تاریخ مراجعه: ۱ آذر ۱۴۰۵