حسابداری چیست؟ تعریف، انواع، وظایف حسابدار و مسیر یادگیری
راهنمای شروع حسابداری با مثال خدماتی تراز، شناخت شاخهها و ۱۶ نقش شغلی، معیار انتخاب نرمافزار و مسیر دهمرحلهای یادگیری در دانشنامه وزیر.
حسابداری فرایند تبدیل رویدادهای مالی به اطلاعات قابل استفاده برای تصمیمگیری است: مشخص میکند کسبوکار چه دارد، چه بدهکار است، چقدر درآمد و هزینه داشته و نتیجه فعالیتش چیست. ثبت عددها بخشی از این کار است؛ انتخاب روش درست، بررسی اسناد و توضیح معنای گزارشها هم به حسابداری تعلق دارد.
این راهنما برای شروع از صفر، انتخاب رشته و شغل، و شناخت نیاز مالی یک کسبوکار نوشته شده است. مفاهیم پایه را کوتاه مرور میکنیم و برای آموزش مرحلهبهمرحله به درسهای دانشنامه پیوند میدهیم. یک مثال مستقل از کسبوکار خدماتی نیز نشان میدهد چرا فروش، سود و موجودی بانک یک عدد نیستند.
حسابداری چیست؟ تعریف ساده و کاربردی
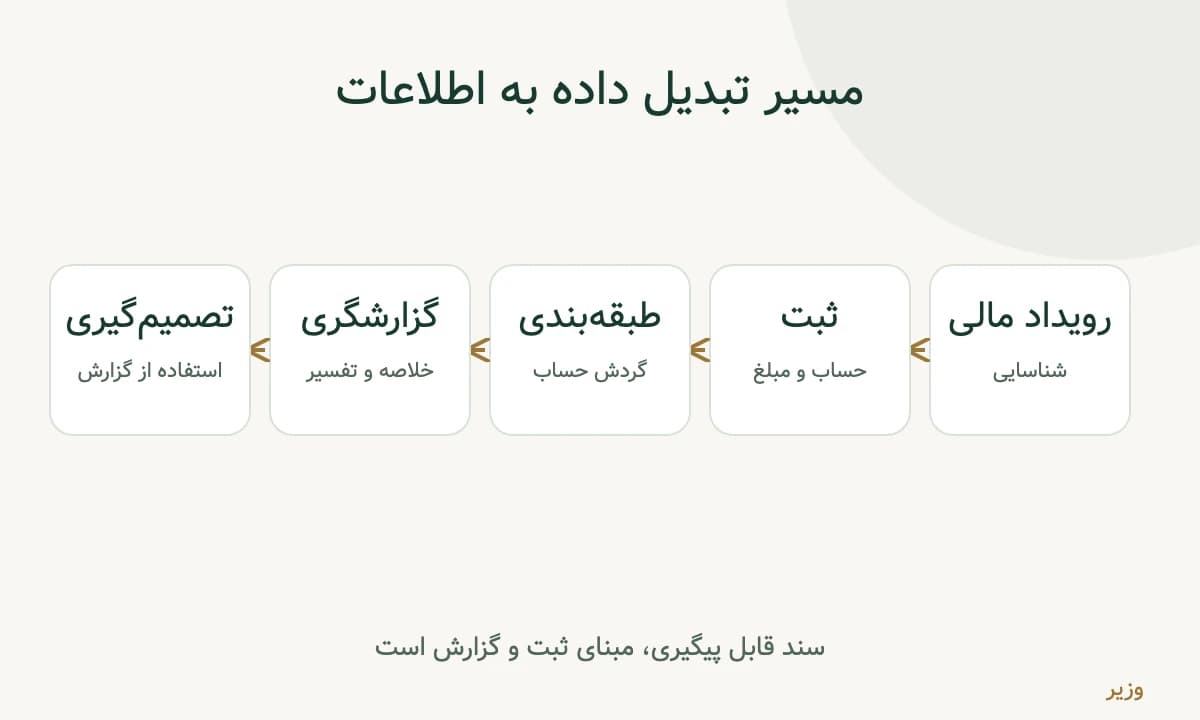
حسابداری یک سیستم اطلاعاتی است که با شناسایی رویداد شروع میشود. مثلاً تحویل یک خدمت به مشتری، خرید رایانه یا دریافت وام ممکن است اثر مالی داشته باشد. سپس باید مبلغ و زمان اثر رویداد تعیین، سند آن بررسی، ثبت مناسب انتخاب و اطلاعات در حسابهای مرتبط طبقهبندی شود. خلاصه این دادهها در گزارش ارائه و برای تصمیمگیرنده تفسیر میشود.
فرض کنید یک دفتر طراحی برای مشتری پروژهای انجام داده، اما هنوز همه پول را نگرفته است. حسابداری باید هم درآمد خدمت و هم طلب باقیمانده را نشان دهد. اگر فقط پیامکهای بانکی را جمع بزنیم، بخشی از واقعیت فعالیت دفتر دیده نمیشود. این نگاه با تعریف آموزشی حسابداری بهعنوان اطلاعات تصمیمگیری در OpenStax دانشگاه رایس سازگار است.
کاربران اطلاعات یکسان نیستند: مدیر برای برنامهریزی، مالک برای شناخت نتیجه سرمایهگذاری، سرمایهگذار برای ارزیابی بازده و ریسک، بانک برای بررسی بازپرداخت و مرجع مالیاتی برای رسیدگی به تکالیف مرتبط از دادهها استفاده میکنند. کارکنان و دیگر ذینفعان هم ممکن است به گزارشهای متناسب با نیاز خود توجه کنند؛ سطح دسترسی همه آنها یکسان نیست.
حسابداری چه کاربردی دارد؟
اولین کاربرد، جداکردن پرسشهایی است که ظاهراً شبیهاند: آیا سود کردهایم؟ آیا برای پرداخت هفته آینده پول داریم؟ کدام مشتری هنوز بدهکار است؟ پاسخ این پرسشها از گزارشهای متفاوت میآید. سود مثبت لزوماً کمبود نقدینگی را برطرف نمیکند؛ فروش نسیه میتواند درآمد ایجاد کند، در حالی که وصول وجه به زمان دیگری موکول شده است.
در کار روزمره، گزارش سن مطالبات به پیگیری وصول کمک میکند، فهرست سررسید بدهیها فشار پرداخت را روشن میسازد و مقایسه هزینه واقعی با برنامه، محل انحراف را نشان میدهد. صورتهای مالی نیز تصویری منظم از وضعیت و عملکرد فراهم میکنند. برای فرآیند مالیاتی، اسناد و تطبیق اطلاعات لازم است؛ صرف داشتن یک گزارش سود و زیان به معنی انجام تمام تکالیف نیست.
مدیریت مالی از این اطلاعات برای تصمیم درباره تأمین مالی، سرمایهگذاری، بودجه و نگهداری نقد استفاده میکند. حسابداری اطلاعات و تحلیل پشتیبان میسازد؛ تصمیم نهایی درباره خرید دستگاه یا دریافت تسهیلات ممکن است به اختیار مدیر و ارزیابی عوامل غیرمالی هم نیاز داشته باشد.
تاریخچه حسابداری در ایران و جهان
نیاز به ثبت منابع و مبادلات از ثبت دوطرفه امروزی قدیمیتر است. تمدنهای باستانی برای اداره کالا، دریافتها و پرداختها اسناد نگهداری میکردند. نمونه مشخص ایرانی، لوحهای خزانه تختجمشید است که متن و بررسی آنها در انتشار پژوهشی دانشگاه شیکاگو در دسترس است. این آثار شاهد ثبت اداری و اقتصادیاند؛ نباید آنها را بدون بررسی معادل دفاتر امروزی دانست.
در سال ۱۴۹۴ میلادی، لوکا پاچیولی در کتاب «سوما» نخستین شرح چاپی شناختهشده از روش ثبت دوطرفه رایج میان بازرگانان ونیزی را منتشر کرد. اهمیت او در تدوین و گسترش این روش بود؛ او حسابداری یا ثبت دوطرفه را از صفر اختراع نکرد. مجموعه تاریخی ICAEW و نسخههای کتاب پاچیولی این تفاوت را روشن میکند.
در ایران، سابقه ثبتهای اداری باستانی را باید از شکلگیری آموزش دانشگاهی و حرفه سازمانیافته جدید جدا کرد. توسعه شرکتها، آموزش تخصصی، مقررات گزارشگری و نهادهای حرفهای در این تحول نقش داشتهاند. تاریخچه حسابرسی منتشرشده توسط جامعه حسابداران رسمی ایران بخشی از این مسیر نهادی را شرح میدهد؛ این تاریخچه، تاریخ همه فعالیتهای حسابداری ایران نیست. نسبتدادن تمام این تحول به یک فرد یا اعلام یک دوره بهعنوان اوج قطعی حسابداری، به سند جداگانه نیاز دارد.
مفاهیم پایه حسابداری که باید بدانیم
این واژهها نقشه اولیه خواندن گزارشاند. برای تمرین ثبت و تشخیص حسابها، از مبانی حسابداری استفاده کنید.
دارایی چیست؟
به زبان مقدماتی، منبع اقتصادی تحت کنترل واحد است که میتواند منفعت ایجاد کند؛ مانند وجه بانک، طلب از مشتری و تجهیزات. هر چیز گرانقیمت یا مورد استفاده، لزوماً با هر مبلغی دارایی قابل شناسایی در گزارش نیست؛ تشخیص و اندازهگیری قواعد خود را دارد.
بدهی چیست؟
تعهد فعلی واحد برای انتقال منبع اقتصادی است؛ برای مثال، بدهی خرید تجهیزات به فروشنده. برنامه خرید احتمالی در آینده با بدهی ایجادشده از یک خرید انجامشده تفاوت دارد.
حقوق مالکانه چیست؟
باقیمانده داراییها پس از کسر بدهیهاست. آورده مالک و نتیجه انباشته فعالیت بر آن اثر میگذارند. بنابراین حقوق مالکانه الزاماً برابر موجودی بانک یا قیمت روز کل کسبوکار نیست.
درآمد چیست؟
درآمد حاصل فعالیت، مانند ارائه خدمت، حقوق مالکانه را افزایش میدهد؛ آورده مالک درآمد فعالیت محسوب نمیشود. زمان شناسایی درآمد را نباید صرفاً با زمان دریافت پول یکی گرفت.
هزینه چیست؟
هزینه، مانند اجاره مصرفشده دوره، نتیجه فعالیت را کاهش میدهد. هر پرداخت بانکی هزینه نیست: پرداخت برای تجهیزاتی که طی چند دوره استفاده میشود یا بازپرداخت اصل بدهی، ماهیت دیگری دارد.
سود و زیان چیست؟
در مثال ساده، تفاوت درآمد و هزینه دوره، سود یا زیان را میسازد. برای تفسیر رقم واقعی باید بدانیم کدام اقلام، تعدیلات و دوره گزارش در محاسبه لحاظ شدهاند. تعریف اجزای گزارش در چارچوب مفهومی IFRS مرجع مفهومی بینالمللی است؛ این ارجاع به معنی اجرای IFRS توسط همه واحدهای ایرانی نیست. در گزارش واقعی ایران باید استانداردها و مقررات قابل اعمال همان واحد بررسی شوند.
معادله حسابداری چیست؟
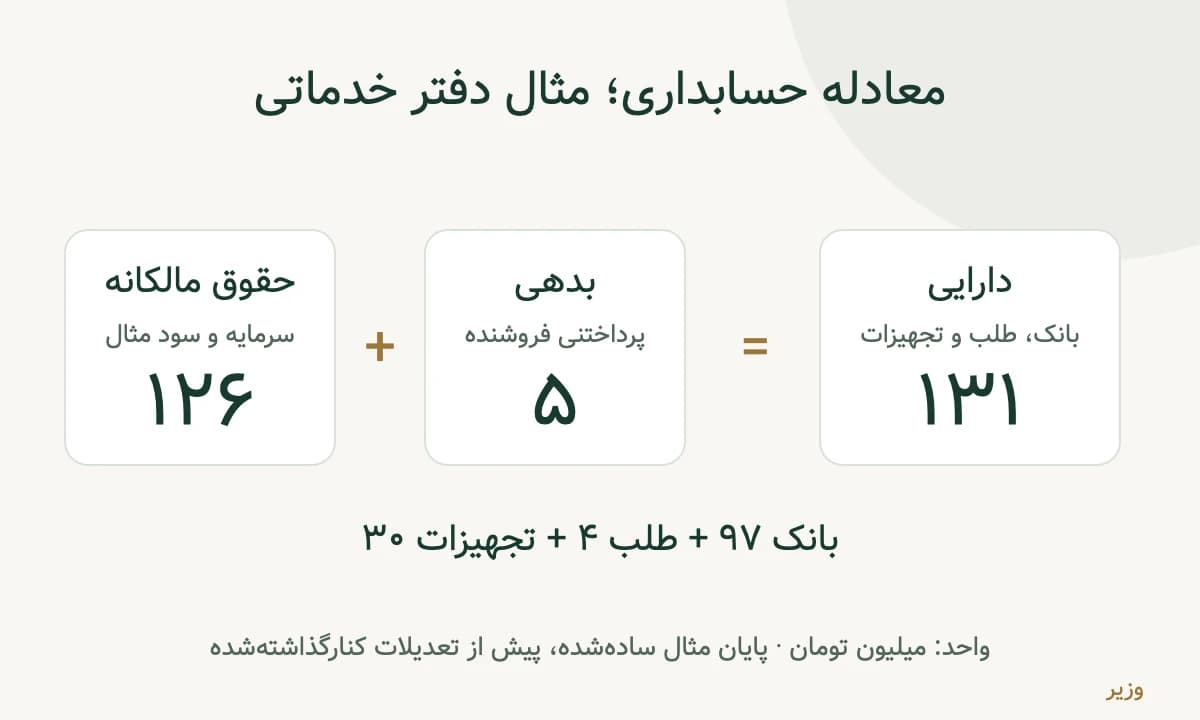
دارایی = بدهی + حقوق مالکانه. این رابطه منابع در اختیار واحد و حقوق نسبت به آن منابع را کنار هم قرار میدهد. مثلاً اگر دارایی ۱۳۱ و بدهی ۵ میلیون تومان باشد، حقوق مالکانه ۱۲۶ میلیون تومان است. سازوکار این اعداد را در مثال بعد میبینید. درس معادله حسابداری تمرینهای بیشتری دارد.
بدهکار و بستانکار یعنی چه؟
بدهکار و بستانکار دو سمت ثبت هستند؛ بهتنهایی معنی خوب و بد، بدهی شخص یا طلب شخص نمیدهند. در مثال آورده نقدی مالک، بانک بدهکار و سرمایه بستانکار میشود. برای فهم دلیل هر سمت، باید نوع حساب و افزایش یا کاهش آن را بشناسید. آموزش ماهیت حسابها و بدهکار و بستانکار این موضوع را باز میکند.
یک مثال عملی از حسابداری یک کسبوکار
حسابدار کیست و چه وظایفی دارد؟
حسابدار کسی است که متناسب با مسئولیت خود، اطلاعات مالی را ثبت، کنترل، گزارش و تفسیر میکند. شرح کار در یک دفتر کوچک با یک کارخانه یا سازمان عمومی یکسان نیست. در تیم کوچک ممکن است یک نفر چند کار را انجام دهد؛ در سازمان بزرگ، مسئولیتها بین واحدهای دریافتوپرداخت، انبار، حقوق و گزارشگری تقسیم میشوند.
وظایف رایج شامل بررسی فاکتور و قرارداد، ثبت رویداد، تطبیق بانک و دفاتر، کنترل مانده مشتری و فروشنده، پیگیری مغایرت و تهیه گزارش دورهای است. حسابدار ممکن است در محاسبات حقوق، آمادهسازی اطلاعات مالیاتی و تهیه صورتهای مالی هم مشارکت کند. تأیید نهایی، دسترسی به وجه و ارسال اطلاعات باید با حدود اختیار روشن انجام شود.
قضاوت حرفهای زمانی دیده میشود که سند مبهم است، معامله به چند دوره مربوط میشود یا گزارش با واقعیت عملیاتی سازگار نیست. انتخاب حساب آماده در نرمافزار بهتنهایی پاسخ این مسائل را نمیدهد. معرفی فعالیتهای حسابداری در OpenStax نیز دامنه کار را فراتر از ورود داده نشان میدهد.
کنترل داخلی بخشی از کیفیت کار است: مثلاً بهتر است ایجاد درخواست پرداخت، تأیید آن و اجرای انتقال وجه تا حد امکان از هم تفکیک شوند. حسابدار میتواند ضعف کنترل را گزارش کند، ولی داشتن عنوان حسابدار به معنی اختیار همه پرداختها نیست.
ویژگیها و مهارتهای یک حسابدار موفق
دقت یعنی بتوانید مبلغ را تا سند اصلی پیگیری کنید؛ تحلیل یعنی علت تغییر آن را توضیح دهید. اگر هزینه پروژه بالا رفته، پاسخ مفید فقط «عدد بیشتر شده» نیست: باید بتوان آن را به حجم کار، قیمت خرید، اتلاف یا ثبت نادرست مرتبط کرد.
مهارتهای قابل تمرین عبارتاند از کار با جدول و فرمولهای Excel، مرتبسازی داده، کنترل موارد تکراری، کار با نرمافزار حسابداری، خواندن گزارش و نوشتن توضیح روشن برای مغایرت. آشنایی با استانداردهای مرتبط، حل مسئله، مدیریت مهلتها و پرسیدن سؤال دقیق هم اهمیت دارد. برای مثال، یک فایل مرتب بدون توضیح منبع داده و تاریخ تهیه، ممکن است در تحویل کار قابل استفاده نباشد.
اخلاق حرفهای شامل صداقت، بیطرفی، صلاحیت و مراقبت، محرمانگی و رفتار حرفهای است؛ این اصول در چارچوب اخلاق IESBA توضیح داده میشوند. اطلاعات حقوق کارکنان یا حساب مشتری را نباید برای تمرین در ابزار عمومی یا سامانه هوش مصنوعی بدون مجوز و کنترل مناسب وارد کرد.
ریاضی پیشرفته شرط عمومی همه مشاغل حسابداری نیست. محاسبات پایه، درصد، منطق روابط و توان کنترل نتیجه برای شروع مهمترند؛ بعضی حوزههای تحلیل و مدلسازی به دانش بیشتری نیاز دارند. درونگرا بودن یا داشتن یک تیپ شخصیتی خاص نیز شرط ورود به این حرفه نیست. مهارت ارتباطی کمک میکند نتیجه کار برای مدیر غیرحسابدار قابل فهم شود.
انواع حسابداری چیست؟
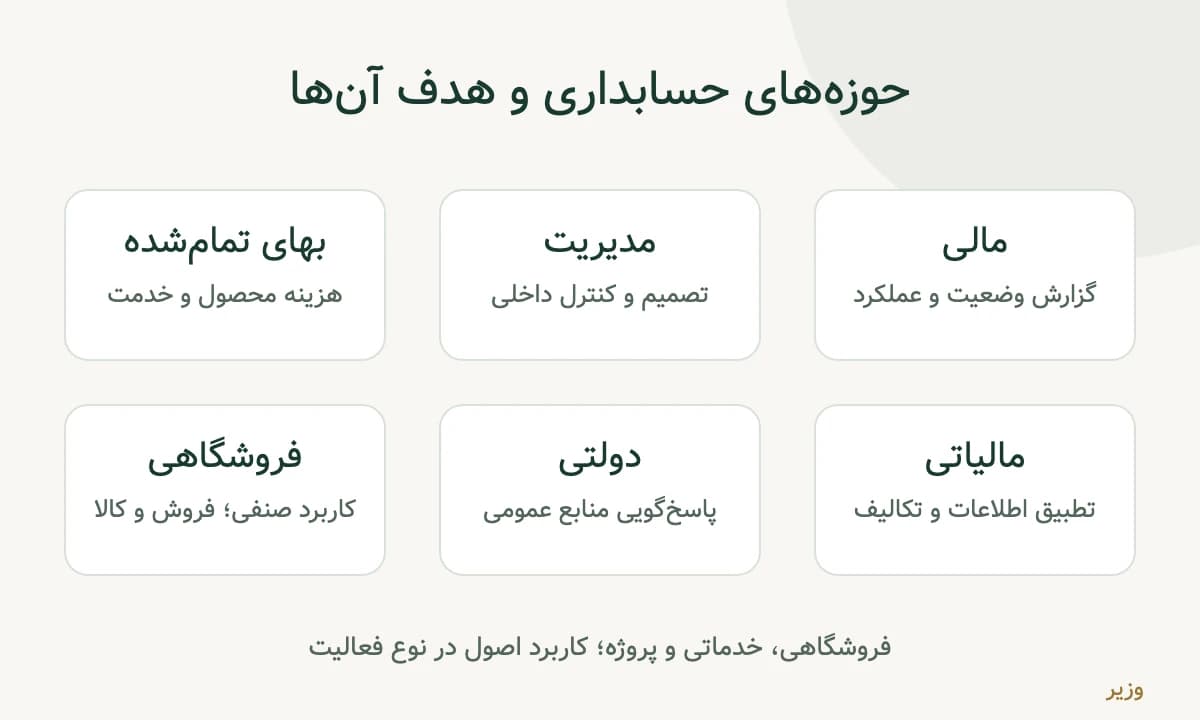
تقسیمبندی واحد و اجباری برای تعداد شاخهها وجود ندارد. بعضی عنوانها هدف گزارش را توصیف میکنند و بعضی صنعت یا فرایند کاری را. بنابراین «فروشگاهی» را نباید همسطح همه شاخههای نظری و مستقل از حسابداری مالی تلقی کرد.
حسابداری مالی
هدف آن تهیه اطلاعات و صورتهای مالی در چارچوب مربوط است. گزارش میتواند برای مالک، اعتباردهنده و دیگر کاربران بیرونی کاربرد داشته باشد؛ استفاده مدیران از همان اطلاعات هم ممکن است. درسهای صورتهای مالی گام بعدی برای شناخت گزارشها هستند.
حسابداری مدیریت
برای تصمیم داخلی، برنامهریزی و کنترل به کار میرود؛ مثلاً مقایسه دو روش ارائه خدمت یا بودجه پروژه. شکل و جزئیات گزارش متناسب با نیاز مدیر تعیین میشود و الزاماً همان قالب گزارش بیرونی نیست.
حسابداری صنعتی و بهای تمامشده
بر اندازهگیری و تحلیل بهای محصول، خدمت یا پروژه تمرکز دارد. کاربرد آن محدود به کارخانه نیست؛ دفتر خدماتی هم میتواند هزینه ساعت کار و منابع مصرفشده هر سفارش را بررسی کند.
حسابداری مالیاتی
به آمادهسازی، تطبیق و کنترل اطلاعات لازم برای تکالیف مالیاتی مربوط است. درآمد مشمول مالیات الزاماً همان سود حسابداری نیست. مقررات مالیاتی و استاندارد گزارشگری، دو مبنای متفاوتاند و تغییر هرکدام باید جدا بررسی شود.
حسابداری دولتی
پاسخگویی درباره منابع عمومی، بودجه و گزارشگری نهاد عمومی را پشتیبانی میکند. قواعد قابل اعمال، نوع واحد و هدف گزارش اهمیت دارند؛ کاهش این حوزه به ثبت هزینه دولت، تصویر کاملی نمیدهد.
حسابداری فروشگاهی و کاربردهای تخصصی
در فروشگاه، پیوند فروش، صندوق، موجودی و مرجوعی مهم است. حسابداری حقوق و دستمزد بر محاسبات کارکنان، پروژه بر قرارداد و هزینه هر کار، و انبار بر گردش و ارزش موجودی تمرکز دارند. حسابداری خدماتی و بازرگانی هم کاربرد اصول در دو الگوی کسبوکارند، نه دو مجموعه کاملاً جدا از اصول پایه.
| حوزه | هدف اصلی | استفادهکننده رایج | نمونه کاربرد |
|---|---|---|---|
| مالی | گزارش وضعیت و عملکرد | مالک و اعتباردهنده | صورت وضعیت مالی |
| مدیریت | انتخاب و کنترل | مدیر داخلی | مقایسه بودجه و عملکرد |
| بهای تمامشده | شناخت هزینه خروجی | مدیر عملیات و مالی | هزینه هر ساعت خدمت |
| مالیاتی | تطبیق اطلاعات و تکالیف | مسئول مالیاتی و مرجع رسیدگی | کاربرگ تطبیق اقلام |
| دولتی | پاسخگویی منابع عمومی | مدیر عمومی و نهاد نظارتی | گزارش اجرای بودجه |
| فروشگاهی؛ کاربرد صنفی | کنترل فروش و کالا | مدیر فروشگاه | تطبیق صندوق و فروش |
رشته حسابداری در دانشگاه
در آموزش دانشگاهی معمولاً با اصول حسابداری، گزارشگری مالی، بهای تمامشده، حسابرسی، مالیات، اقتصاد و ابزارهای کمی آشنا میشوید. برای نمونه، برنامه درسی مصوب ۱۳۹۹ منتشرشده توسط دانشگاه عقیق آموزش نظری و عملی را در کنار هم قرار میدهد. این نسخه، نمونهای از ساختار آموزشی است؛ تأیید برنامه جاری تمام دانشگاهها و ورودیها محسوب نمیشود. سرفصل و شرایط همان دوره را از دانشگاه و مرجع رسمی پذیرش بررسی کنید.
ارزش درس نظری در فهم چرایی ثبت و گزارش است؛ ارزش تمرین عملی در کار با سند ناقص، مغایرت، نرمافزار و تحویل کار دیده میشود. مدرک دانشگاهی بهتنهایی نشان نمیدهد فرد میتواند یک دوره مالی را مستقل ببندد. از طرف دیگر، یادگیری چند دکمه نرمافزار هم جای شناخت اصول را نمیگیرد.
مسیر دانشگاهی و آموزش مهارتی میتوانند مکمل باشند. پیش از انتخاب دوره، نمونه تمرین، شیوه دریافت بازخورد و امکان کار روی پرونده فرضی را بررسی کنید. کارآموزی با سرپرستی روشن، حفظ محرمانگی و وظیفه متناسب با مهارت، فرصتی برای اتصال این دو مسیر است. شرط تحصیل یا سابقه برای استخدام و صلاحیت حرفهای به موقعیت مشخص بستگی دارد؛ یک پاسخ عمومی برای همه سمتها وجود ندارد.
فرصتهای شغلی حسابداری
این شانزده عنوان، هممعنی و قابل جایگزینی با یکدیگر نیستند. عنوان آگهی کافی نیست؛ خروجی مورد انتظار، حدود اختیار، سرپرست، ابزار و شرایط احراز را بخوانید. شرحهای جدول، معرفی آموزشیاند و جای ضابطه استخدام یا مجوز را نمیگیرند.
| عنوان | تمرکز معمول | مرز مسئولیت |
|---|---|---|
| حسابدار عمومی | ثبت و کنترل چند حوزه روزمره | دامنه به اندازه تیم وابسته است |
| حسابدار پروژه | تفکیک هزینه، درآمد و مانده هر قرارداد | نیازمند فهم قرارداد و دوره اجرا |
| حسابدار حقوق و دستمزد | محاسبات و تطبیق اطلاعات کارکنان | دسترسی محرمانه و تأیید پرداخت جداست |
| حسابدار صنعتی | بهای تولید و تحلیل انحراف | ارتباط نزدیک با عملیات و موجودی |
| حسابدار انبار | کنترل گردش و ارزش کالا | نگهداری فیزیکی و نقطه سفارش لزوماً اختیار او نیست |
| حسابدار مالیاتی | اسناد، تطبیق و کاربرگ مالیاتی | عنوان شغلی بهتنهایی مجوز نمایندگی نمیسازد |
| حسابدار مالی | حسابها و گزارشهای مالی دوره | تهیه گزارش با حسابرسی مستقل فرق دارد |
| حسابدار دولتی | ثبت و گزارش در واحد عمومی | تابع ساختار و قواعد همان دستگاه |
| حسابدار بیمه | حسابهای شرکت بیمه یا امور مرتبط با بیمه کارکنان | عنوان مبهم است؛ شرح کار باید مشخص شود |
| ممیز مالیاتی | رسیدگی و تشخیص در ساختار مالیاتی | سمت عمومی با ضوابط انتصاب جدا از حسابدار شرکت |
| دستیار حسابدار | آمادهسازی سند و کنترل اولیه | کار زیر نظر فرد باتجربه؛ عنوان نشاندهنده مدرک کمتر نیست |
| سرپرست حسابداری | تقسیم کار و بازبینی خروجی تیم | اختیار طبق ساختار سازمان تعیین میشود |
| رئیس حسابداری | هماهنگی چرخه و کنترل گزارشگری | مسئولیت سازمانی گستردهتر از ثبت روزانه |
| مدیر مالی | نقدینگی، بودجه و تصمیمهای تأمین مالی | مدیریت منابع فراتر از حسابداری است |
| حسابرس مستقل | رسیدگی و اظهارنظر مستقل در چارچوب مربوط | صلاحیت حرفهای و استقلال لازم دارد |
| تحلیلگر مالی | تحلیل عملکرد، سناریو و ارزش | با دفترداری یکی نیست؛ مجوز مشاوره از عنوان برداشت نمیشود |
برای خدمات حسابرسی دارای الزام قانونی در ایران باید صلاحیت و ضوابط مربوط بررسی شود. قانون استفاده از خدمات تخصصی و حرفهای و مقررات جامعه مبنای بررسی است، نه صرف سابقه کار حسابداری. راهنمای CPA و حسابدار رسمی تفاوت عنوان عمومی و صلاحیت حرفهای را بیشتر توضیح میدهد.
بازار کار و آینده شغلی حسابداری
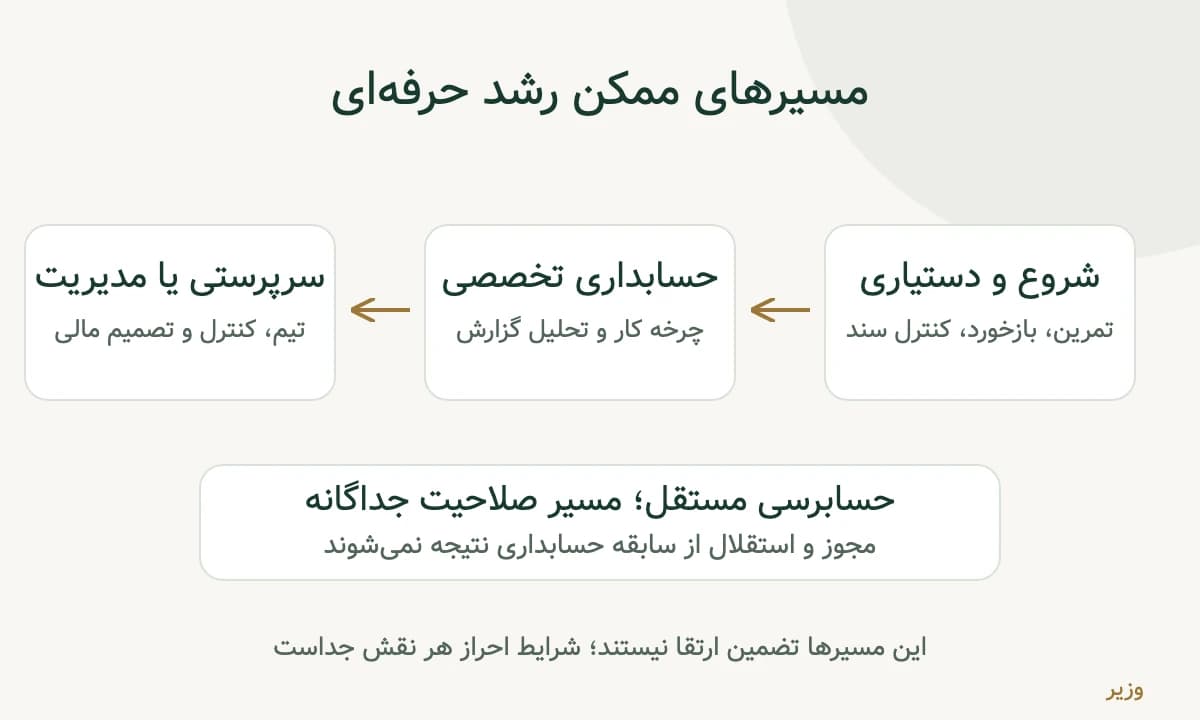
ورود میتواند از دستیار حسابدار، کنترل اسناد یا بخش دریافتوپرداخت شروع شود. پیشرفت معمولاً با توان انجام چرخه کاملتر، رفع مغایرت و توضیح گزارش همراه است؛ تعداد سالها بهتنهایی معیار آمادگی برای مدیریت یا کار مستقل نیست. تصویر مسیر زیر، انتخابهای ممکن را نشان میدهد و وعده ارتقای قطعی نیست.
در کسبوکار کوچک، تنوع وظایف ممکن است زیاد باشد؛ در سازمان بزرگ، فرصت تخصص در حوزهای مانند بهای تمامشده یا گزارشگری بیشتر میشود. خدمات برونسپاری و کار از راه دور هم بسته به دسترسی امن، مدارک، قرارداد و امکان نظارت قابل انجاماند. هر کسبوکار الزاماً نیازمند استخدام حسابدار داخلی تماموقت نیست؛ شیوه تأمین خدمت باید با نیاز و الزاماتش متناسب باشد.
اتوماسیون میتواند ورود داده و برخی تطبیقها را کمهزینهتر کند. از این قابلیت نمیتوان حذف قطعی حسابداران یا تضمین رشد استخدام را نتیجه گرفت. کنترل داده، بررسی خروجی، فهم معامله، ارتباط با مدیر و پاسخگویی همچنان موضوع ارزیابیاند. اینها تحلیل مهارتی مقالهاند، نه پیشبینی آماری بازار ایران.
برای ارزیابی فرصت واقعی، چند آگهی همان شهر و صنعت را از نظر وظایف و ابزار مقایسه کنید، فاصله مهارتی خود را یادداشت کنید و نمونهکار بسازید. در این راهنما رقم حقوق یا تضمین استخدام ارائه نمیکنیم؛ بدون داده معتبر با سال و روش گردآوری، چنین عددی به تصمیم شما کمک قابل اتکایی نمیکند.
آموزش حسابداری را از کجا شروع کنیم؟
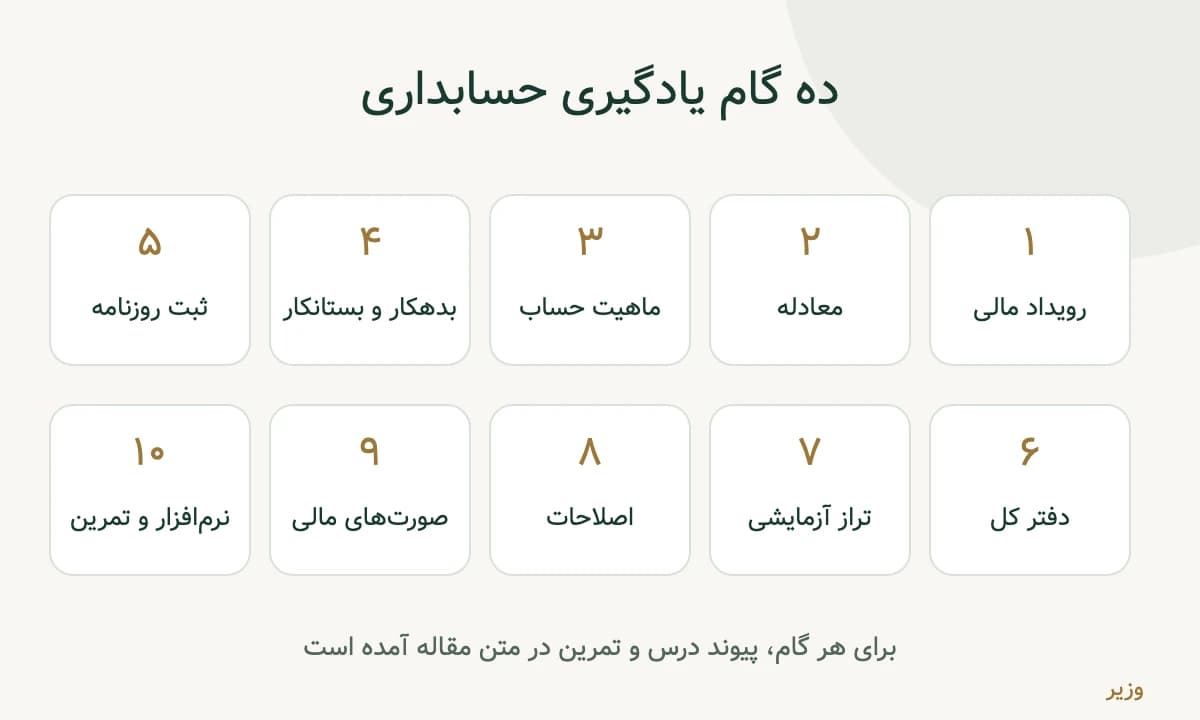
مسیر یادگیری حسابداری در وزیر از فهم رویداد شروع میشود. لازم نیست اولین قدم خرید نرمافزار باشد. در هر مرحله یک خروجی کوچک بسازید؛ اگر دلیل ثبت را نمیتوانید توضیح دهید، قبل از رفتن به مرحله بعد به همان تمرین برگردید.
| گام | درس واقعی دانشنامه | خروجی پیشنهادی برای تمرین |
|---|---|---|
| ۱ | رویداد مالی | چند رویداد را از برنامه یا گفتوگوی بدون اثر مالی جدا کنید |
| ۲ | معادله حسابداری | اثر خرید نقدی و نسیه را روی معادله بنویسید |
| ۳ | ماهیت حسابها | فهرست حسابهای مثال را دستهبندی کنید |
| ۴ | بدهکار و بستانکار | افزایش و کاهش هر حساب را با دلیل ثبت کنید |
| ۵ | ثبتهای روزنامه | برای رویدادها ثبت تراز و شرح روشن بسازید |
| ۶ | روزنامه و دفتر کل | گردش و مانده هر حساب را استخراج کنید |
| ۷ | تراز آزمایشی | جمع ماندههای بدهکار و بستانکار را کنترل کنید |
| ۸ | ثبتهای اصلاحی | تعلق هزینه به دوره را در تمرین بررسی کنید |
| ۹ | صورتهای مالی | سود را از دارایی و نقد تفکیک کنید |
| ۱۰ | چرخه در نرمافزار | پرونده فرضی را ثبت و گزارش را با محاسبه خود تطبیق دهید |
برای نمونهکار، همین دفتر خدماتی را با اسناد فرضی، دفتر روزنامه، گردش حساب، تراز و گزارش کوتاه تکمیل کنید. فایل باید روش محاسبه و موارد کنارگذاشتهشده را هم داشته باشد. این تمرین با پرونده واقعی و مسئولیت مستقل فرق دارد؛ برای کار واقعی، بازخورد فرد باتجربه و رعایت حدود صلاحیت ضروری است.
نرمافزار حسابداری چیست؟
نرمافزار حسابداری ابزاری برای ثبت، پردازش، نگهداری و گزارش اطلاعات مالی است. بسته به محصول و ماژول، ممکن است دفتر کل، مشتری و فروشنده، دریافتوپرداخت، انبار، حقوق و گزارشهای مدیریتی را پوشش دهد. وجود نام «حسابداری» روی محصول، همه این امکانات را تضمین نمیکند.
ردپای تغییرات کمک میکند مشخص شود چه کسی و چه زمانی یک سند را تغییر داده است. سطح دسترسی میتواند ورود اطلاعات، تأیید و مشاهده گزارش را جدا کند. پشتیبانگیری و امکان بازیابی نیز برای تداوم کار مهماند. باید این قابلیتها را در نسخه مورد خرید و با سناریوی واقعی بررسی کرد؛ فایل پشتیبان بدون تجربه بازیابی، اطمینان کافی نمیدهد.
نرمافزار معمولاً جمع ثبتها را کنترل میکند، اما نمیفهمد هر سند واقعی کامل است یا طبقهبندی انتخابی شما مناسب بوده است. ثبت دوباره یک فاکتور یا ثبت دارایی در هزینه میتواند با توازن کامل بدهکار و بستانکار رخ دهد. کیفیت داده، تنظیمات، کنترل و قضاوت استفادهکننده همچنان بر کیفیت خروجی اثر دارند.
انواع نرمافزار حسابداری
دو پرسش را جدا کنید: «برای چه کاری؟» و «کجا اجرا میشود؟» نرمافزار بازرگانی بر خریدوفروش و موجودی، تولیدی بر مواد و بهای محصول، پیمانکاری بر قرارداد و پروژه، خدماتی بر خدمت و مطالبات، و فروشگاهی بر فروش و صندوق تمرکز میکند. مرز این بستهها ثابت نیست و باید گردش کار واقعی خود را بررسی کنید.
ابری و دسکتاپ، مدل استقرارند. در راهکار ابری، محل نگهداری داده، اتصال، دسترسی، قرارداد خدمت و امکان خروج داده اهمیت دارد. در راهکار محلی یا دسکتاپ، نگهداری سیستم، امنیت دستگاه، شبکه و برنامه پشتیبانگیری باید روشن باشد. هیچکدام صرف نام خود، امنیت یا کیفیت حسابداری بیشتری را تضمین نمیکنند.
برنامه مدیریت مالی شخصی برای بودجه و هزینه خانوار ممکن است مناسب باشد، اما لزوماً دفتر دوطرفه، کنترل سازمانی یا گزارش مورد نیاز کسبوکار را ندارد. اتصال بانکی هم قابلیت همگانی این برنامهها نیست. قبل از انتقال داده، مجوز دسترسی و شیوه حفاظت از اطلاعات را بررسی کنید.
چگونه نرمافزار حسابداری مناسب انتخاب کنیم؟
ابتدا نیازها را بنویسید: چند کاربر دارید، حجم سند چقدر است، چند شعبه یا پروژه دارید و کدام گزارش تصمیم روزانه را پشتیبانی میکند؟ سپس به جای تکیه بر نمایش فروشنده، یک سناریو شامل خرید نسیه، دریافت بخشی از طلب، اصلاح سند و تهیه گزارش اجرا کنید.
-
تناسب با فعالیت: کالا، خدمت، تولید یا قرارداد شما با ماژولهای واقعی محصول پوشش داده شود.
-
گزارش: از خلاصه گزارش بتوان تا سند و مدرک مرتبط پیگیری کرد.
-
امنیت و دسترسی: نقش کاربران، ثبت تغییرات و روش قطع دسترسی فرد جداشده روشن باشد.
-
بازیابی: مسئول تهیه نسخه پشتیبان، محل نگهداری و روش بازگردانی داده مشخص و قابل آزمون باشد.
-
کار گروهی: محدودیت کاربران همزمان و کنترل تأیید اسناد بررسی شود.
-
یکپارچگی: انتقال داده با فروش، انبار یا بانک فقط در صورت پشتیبانی واقعی و با کنترل مغایرت پذیرفته شود.
-
خروج داده: قالب خروجی، مدارک پیوست و امکان انتقال به سامانه دیگر قبل از قرارداد مشخص باشد.
-
پشتیبانی: زمان پاسخ، آموزش، هزینه ارتقا و مسئولیت رفع اشکال مکتوب باشد.
-
هزینه مالکیت: راهاندازی، آموزش، تمدید، نگهداری و مهاجرت را کنار قیمت اولیه ببینید.
-
سازگاری مقرراتی: نیاز قابل اعمال کسبوکار را با نسخه جاری و تعهد بهروزرسانی تطبیق دهید؛ ادعای تبلیغاتی کافی نیست.
در این راهنما محصول یا قیمت نرمافزاری برای وزیر معرفی نمیکنیم. منابع آموزشی وزیر برای فهم نیاز و کنترل گزارش قابل استفادهاند؛ انتخاب ابزار باید پس از شناخت همین نیازها انجام شود.
تفاوت حسابداری با دفترداری، حسابرسی و مدیریت مالی
مرزها در یک تیم کوچک ممکن است در وظایف روزمره همپوشانی داشته باشند، اما هدف و مسئولیت یکی نیست. بهویژه تهیه گزارش توسط تیم مالی را نباید با اظهارنظر مستقل درباره همان گزارش اشتباه گرفت.
| فعالیت | پرسش اصلی | خروجی معمول | تفاوت مسئولیت |
|---|---|---|---|
| دفترداری | چه رویدادی و در چه حسابی ثبت شد؟ | ثبت و گردش منظم حساب | تمرکز بیشتر بر اجرای ثبت و نگهداری |
| حسابداری | اثر رویداد و معنای گزارش چیست؟ | گزارش و تحلیل مالی | شامل تشخیص، اندازهگیری، کنترل و قضاوت |
| حسابرسی | آیا گزارش در چارچوب مربوط قابل اتکاست؟ | گزارش رسیدگی و اظهارنظر متناسب با مأموریت | نیازمند شواهد؛ در حسابرسی مستقل، استقلال و صلاحیت مطرح است |
| مدیریت مالی | منابع چگونه تأمین و مصرف شوند؟ | بودجه، برنامه نقد و تصمیم مالی | دامنه تصمیمگیری از ثبت و گزارش گستردهتر است |
این تفکیک به معنی کمارزش بودن دفترداری نیست. ثبت درست و قابل پیگیری پایه بسیاری از کنترلهاست. همچنین حسابرسی، تضمین کشف همه خطاها یا اداره روزمره حسابها نیست؛ مسئولیت تهیه اطلاعات با مسئولیت رسیدگی به آنها تفاوت دارد.
سوالات متداول درباره حسابداری
حسابداری چیست به زبان ساده؟
روشی منظم برای شناخت و ثبت اثر مالی کارها و تبدیل آن به گزارش است. کمک میکند بدانیم چه داریم، چه بدهکاریم، نتیجه فعالیت چیست و پول چگونه جابهجا شده است.
حسابداری چند نوع دارد؟
تعداد ثابت و واحدی ندارد. مالی، مدیریت، بهای تمامشده، مالیاتی و دولتی از حوزههای مهماند؛ فروشگاهی، پروژه و حقوق بیشتر کاربرد یا فرایند تخصصی را توصیف میکنند.
حسابدار دقیقاً چه کاری انجام میدهد؟
متناسب با سمت، اسناد را بررسی میکند، ثبت میزند، حسابها را تطبیق میدهد و گزارش میسازد. کار باتجربهتر شامل تحلیل و قضاوت هم هست؛ شرح وظیفه هر موقعیت را جدا بررسی کنید.
آیا یادگیری حسابداری سخت است؟
شروع آن با مفاهیم و محاسبات ساده ممکن است، اما تسلط به تمرین پیوسته و بازخورد نیاز دارد. دشواری معمولاً وقتی بیشتر میشود که بدون فهم ماهیت رویداد، فقط ثبتها را حفظ کنیم.
آیا برای حسابدار شدن مدرک دانشگاهی لازم است؟
برای همه موقعیتها پاسخ یکسان نیست. کارفرما یا مرجع صلاحیت حرفهای ممکن است شرط تحصیل و سابقه داشته باشد. مدرک، مهارت عملی و مجوز حرفهای سه مفهوم متفاوتاند.
آیا حسابداری به ریاضی قوی نیاز دارد؟
برای شروع، محاسبات پایه، درصد و منطق کافی است. در بعضی حوزههای تحلیلی دانش بیشتری لازم میشود؛ لازم نیست نداشتن مهارت ریاضی پیشرفته را مانع عمومی ورود بدانید.
تفاوت حسابداری و حسابرسی چیست؟
حسابداری اطلاعات مالی را تهیه و تفسیر میکند؛ حسابرسی با گردآوری شواهد به آن رسیدگی میکند. استقلال و شرایط صلاحیت در حسابرسی مستقل اهمیت دارد و از عنوان حسابدار نتیجه نمیشود.
حسابداری را از کجا شروع کنیم؟
از رویداد مالی، معادله و ماهیت حسابها شروع کنید و بعد به ثبت، دفتر کل، تراز و صورتهای مالی برسید. جدول مسیر یادگیری همین مقاله، پیوند درس و خروجی تمرین هر گام را دارد.
آیا حسابداری بازار کار خوبی دارد؟
فرصت به شهر، صنعت، تجربه، ابزار و مهارت شما بستگی دارد. وجود نیاز به اطلاعات مالی، تضمین استخدام یا حقوق بالا برای هر فرد نیست. بررسی شرح کارهای واقعی معیار عملیتری است.
آیا هوش مصنوعی جای حسابداران را میگیرد؟
میتواند بعضی کارهای تکراری را خودکار کند، اما از آن نمیتوان حذف قطعی حرفه را نتیجه گرفت. بررسی صحت داده، قضاوت و مسئولیت خروجی همچنان باید در فرایند کار مشخص باشند.
بهترین نرمافزار حسابداری چه ویژگیهایی دارد؟
با نیاز واقعی شما تناسب دارد، گزارش قابل پیگیری میدهد و دسترسی، بازیابی، خروج داده و پشتیبانی آن روشن است. بهترین گزینه برای یک فروشگاه الزاماً مناسب پروژه پیمانکاری نیست.
آیا بدون سابقه میتوان وارد بازار کار حسابداری شد؟
میتوان برای کارآموزی یا نقش مقدماتی با وظیفه و سرپرستی روشن اقدام کرد، اما پذیرش تضمینی نیست. یک نمونهکار فرضی دقیق و توان توضیح ثبتها کمک میکند مهارت خود را نشان دهید.
جمعبندی
حسابداری راهی برای پیوند رویداد، سند، ثبت و تصمیم است. شناخت تفاوت نقد و سود، حسابدار و حسابرس، و شاخه تخصصی و کاربرد صنفی، پایه انتخاب مسیر درست است. مثال خدماتی این مقاله هم نشان داد که توازن ثبت لازم است و باید همراه با درک معامله و کنترل اسناد باشد.
قدم بعدی، حل یک تمرین است: از شروع یادگیری رایگان حسابداری در دانشنامه وزیر وارد شوید، درس اول را بخوانید و رویدادهای یک کسبوکار فرضی را طبقهبندی کنید. سپس همین مسیر را تا گزارش مالی ادامه دهید؛ یادگیری هر مفهوم وقتی ماندگارتر میشود که بتوانید نتیجهاش را توضیح دهید.
منابع و ارجاعات
- دانشگاه رایس؛ تعریف و تفاوت حسابداری مالی و مدیریت — تاریخ مراجعه: ۱۱ آبان ۱۴۰۵
- دانشگاه رایس؛ فعالیتها و نقش حسابدار — تاریخ مراجعه: ۱۱ آبان ۱۴۰۵
- دانشگاه رایس؛ معادله حسابداری — تاریخ مراجعه: ۱۱ آبان ۱۴۰۵
- IFRS Foundation؛ چارچوب مفهومی بینالمللی، نه الزام عمومی ایران — تاریخ مراجعه: ۱۱ آبان ۱۴۰۵
- ICAEW؛ پاچیولی و شرح چاپی ثبت دوطرفه در ۱۴۹۴ — تاریخ مراجعه: ۱۱ آبان ۱۴۰۵
- دانشگاه شیکاگو؛ لوحهای خزانه تختجمشید — تاریخ مراجعه: ۱۱ آبان ۱۴۰۵
- جامعه حسابداران رسمی ایران؛ تاریخچه حسابرسی — تاریخ مراجعه: ۱۱ آبان ۱۴۰۵
- جامعه حسابداران رسمی ایران؛ قوانین و مقررات حرفهای — تاریخ مراجعه: ۱۱ آبان ۱۴۰۵
- IESBA؛ اخلاق و استقلال حرفهای — تاریخ مراجعه: ۱۱ آبان ۱۴۰۵
- دانشگاه عقیق؛ نمونه برنامه درسی مصوب ۱۳۹۹، نه تأیید برنامه جاری همه دانشگاهها — تاریخ مراجعه: ۱۱ آبان ۱۴۰۵