مدرک CPA چیست؟ راهنمای جامع حسابدار رسمی در ایران و جهان
CPA در آمریکا، کانادا و ایران یک مسیر واحد نیست. تفاوت مجوزها، راه بررسی شرایط آزمون و سابقه، مدارک، مهارتها و انتخاب مسیر شغلی را بشناسید.
سال موضوع: وضعیت پژوهش: ۲۰۲۶ / ۱۴۰۵؛ برنامه کانادا از ۲۰۲۷ جدا توضیح داده شده است
وقتی از «مدرک CPA حسابداری» صحبت میکنیم، اولین پرسش باید این باشد: CPA کدام کشور و برای انجام چه کاری؟ یک دانشجوی ایرانی ممکن است به آزمون حسابدار رسمی فکر کند، یک حسابرس مسیر مجوز ایالتی آمریکا را بررسی کند و فرد دیگری دنبال عنوان حرفهای کانادا باشد. شباهت حروف این عنوانها، شرایط ورود یا اختیار حرفهای آنها را یکسان نمیکند.
این راهنما برای انتخاب مسیر است: ابتدا تفاوت نظامها را روشن میکنیم، سپس سراغ شرایطی میرویم که باید از مرجع رسمی بررسی کنید، مهارتهای مورد نیاز و تصمیمهای شغلی. اگر تازه وارد این حوزه شدهاید، مطالعه نقش حسابدار در کسبوکار کمک میکند عنوان شغلی را از صلاحیت حرفهای جدا کنید.
مدرک CPA چیست؟
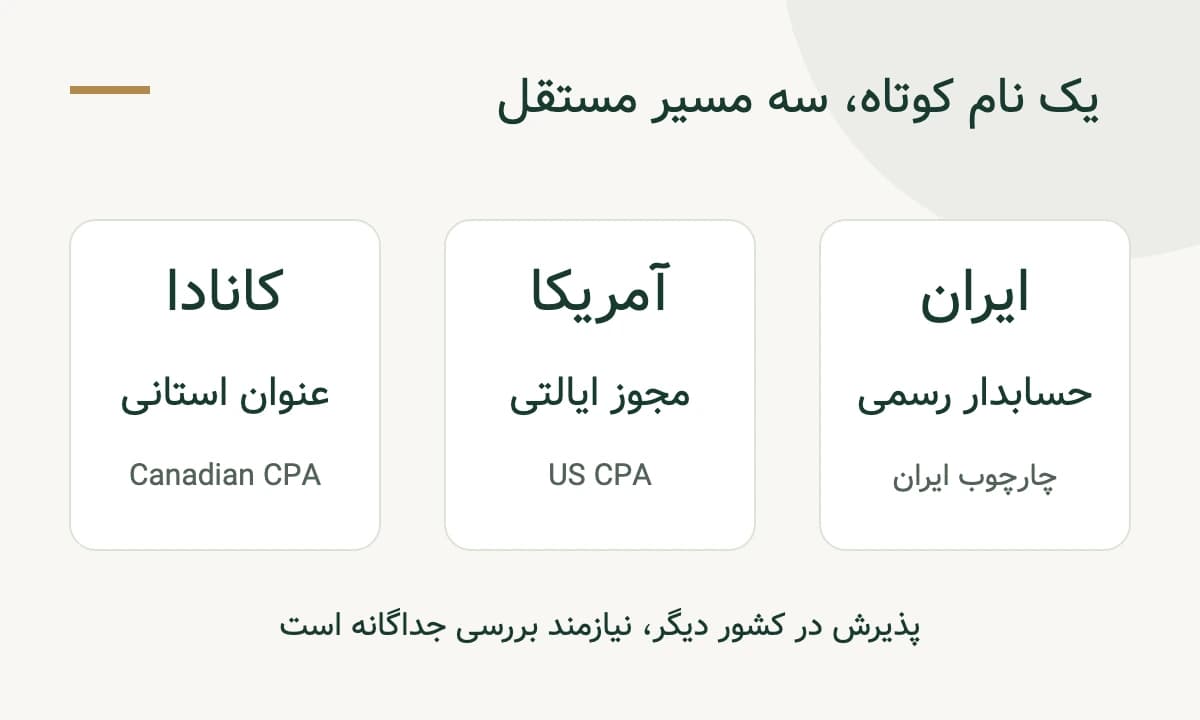
در آمریکا، CPA مخفف Certified Public Accountant است. بهتر است آن را در این بافت «مجوز حرفهای حسابدار رسمی در حوزه قضایی مربوط» بفهمیم؛ صرفاً نام یک دوره آموزشی یا گواهی حضور در کلاس نیست. گذراندن آزمون یکی از اجزای مسیر است و با دریافت مجوز نهایی تفاوت دارد. AICPA آموزش، آزمون و تجربه را اجزای مسیر معرفی میکند و بررسی سایر الزامات را به هیئت حسابداری حوزه مربوط ارجاع میدهد.
در کانادا، همان سه حرف به Chartered Professional Accountant اشاره دارند. عنوان کانادایی را نباید ترجمه دیگری از نام آمریکایی تصور کرد. مسیر آموزش، ارزیابی تجربه و عضویت آن زیر چارچوب نهادهای حرفهای مرتبط در استانها و قلمروها دنبال میشود؛ برای نمونه، CPA Ontario شرایط برنامه خود را منتشر میکند.
در ایران عنوان مورد بحث «حسابدار رسمی» است. استفاده رایج از عبارت «CPA ایران» برای جستوجو، به معنی برگزاری آزمون آمریکایی یا اعطای مجوز یک ایالت آمریکا در ایران نیست. برای تصمیم حرفهای، نام دقیق مرجع، عنوان صلاحیت و مقررات ایران را ملاک قرار دهید.
تفاوت CPA آمریکا، کانادا و حسابدار رسمی ایران
جدول زیر نقشه مقایسه است؛ برای تصمیم نهایی باید به مقررات همان مرجع مراجعه کرد. خانههایی که به اطلاعیه سال وابستهاند عمداً با یک عدد همگانی پر نشدهاند.
| معیار | حسابدار رسمی ایران | CPA آمریکا | CPA کانادا |
|---|---|---|---|
| مرجع اصلی مسیر | هیأت تشخیص صلاحیت حسابداران رسمی در چارچوب ایران؛ تشریفات حرفهای مرتبط با جامعه | هیئت حسابداری ایالت یا حوزه قضایی صادرکننده مجوز | نهاد حرفهای استان یا قلمرو مربوط |
| محدوده مقررات | قوانین و ضوابط ایران | مقررات حوزه قضایی منتخب | مقررات نهاد و استان یا قلمرو مقصد |
| تحصیلات | رشته، اعتبار مدرک و استثناها نیازمند تطبیق با مقررات و اطلاعیه رسمی دوره | مدرک، درسهای لازم و مسیر تحصیل/تجربه وابسته به ایالت | مدرک یا معادل پذیرفتهشده و پیشنیازهای برنامه مربوط |
| آزمون | ساختار و سرفصلهای اعلامشده برای دوره انتخاب حسابدار رسمی ایران | آزمون یکپارچه با سه بخش اصلی و یک بخش تخصصی انتخابی | در مسیر موجود PEP/CFE؛ برنامه جدید اعلامشده از ۲۰۲۷ با ساختار متفاوت |
| تجربه | نوع سابقه، زمان شروع محاسبه و تأییدکننده باید احراز شوند | سابقه مورد قبول هیئت مربوط؛ یک نسخه واحد برای همه ایالتها وجود ندارد | تجربه عملی تأییدشده؛ مدت و نحوه گزارش تابع برنامه و قواعد انتقال |
| اعتبار در مقصد دیگر | نیازمند ارزیابی مقررات مقصد | انتقال یا شناسایی تابع مقررات مربوط | شناسایی برونمرزی تابع توافق و شرایط مقصد |
برای جزئیات آمریکا، هیئت حسابداری کارولینای شمالی نمونهای از مرجع صدور مجوز است. درباره کانادا، مقایسه رسمی برنامهها در CPABC تفاوت مسیر موجود و برنامه ۲۰۲۷ را توضیح میدهد. مرجع پیگیری حرفه در ایران جامعه حسابداران رسمی ایران و اطلاعیههای رسمی هیأت است.
چرا دریافت صلاحیت حرفهای حسابداری اهمیت دارد؟
فایده یک مسیر حرفهای را با کاری بسنجید که میخواهید انجام دهید. برای کسی که به حسابرسی مستقل علاقه دارد، شناخت شرایط مجوز و مسئولیت گزارش مهم است. برای فردی که میخواهد در برنامهریزی مالی یک شرکت رشد کند، عمق تحلیل، تجربه اجرایی و شناخت صنعت هم باید در تصمیم وزن داشته باشند.
آمادگی برای ارزیابی حرفهای میتواند به مطالعه منظم، روشنکردن ضعفهای دانشی و مستندسازی تجربه جهت بدهد. بااینحال، عنوان حرفهای جای سابقه واقعی، کیفیت کار یا توانایی توضیح نتیجه را نمیگیرد. از برنامه آموزشی بخواهید مشخص کند چه چیزی میآموزید و چه گواهیای میگیرید؛ نام یک مؤسسه آموزشی را با نام مرجع صدور صلاحیت اشتباه نگیرید.
برای مقایسه گزینهها، هدف شغلی، امکان احراز شرایط، هزینه کل و زمان مورد نیاز را کنار هم بنویسید. پیش از پرداخت شهریه، روشن کنید خرید دوره فقط آموزش است یا واقعاً بخشی از مسیر مورد قبول نهاد مربوط. هیچ گواهی بهتنهایی استخدام، رشد درآمد، پذیرش وام یا موفقیت مهاجرت را تضمین نمیکند.
وظایف و مسئولیتهای حسابداران رسمی
میان تهیه اطلاعات مالی و اظهارنظر مستقل درباره آن تفاوت وجود دارد. ممکن است حسابدار شرکت اطلاعات را ثبت و صورتهای مالی را تهیه کند؛ حسابرس باید مأموریت، شواهد و مسئولیت اظهارنظر خود را طبق چارچوب مربوط بشناسد. عنوان CPA را نباید مجوز نامحدود برای هر خدمت یا هر کشور دانست.
برای بررسی تناسب یک فرصت کاری، نوع کار را روشن کنید:
-
گزارشگری مالی: شناخت مبنای تهیه صورتها، طبقهبندی و افشای اطلاعات؛ مسیر صورتهای مالی نقطه شروع مناسبی است.
-
حسابرسی و اطمینانبخشی: ارزیابی ریسک، بررسی شواهد و مستندسازی قضاوت در حدود مأموریت و صلاحیت مجاز.
-
کنترلهای مالی: بررسی گردش اطلاعات، تفکیک مسئولیتها و نقاط ضعف فرایند؛ محدوده مشاوره باید از اظهارنظر مستقل روشن باشد.
-
مالیات و انطباق: کار بر اساس قوانین همان حوزه، با شناخت محدودیت صلاحیت و نیاز به متخصص دیگر.
-
مشاوره مالی: تعریف روشن مسئله، فرضها، حدود استفاده از گزارش و مسئولیت طرفین؛ در حدی که مقررات مربوط اجازه میدهد.
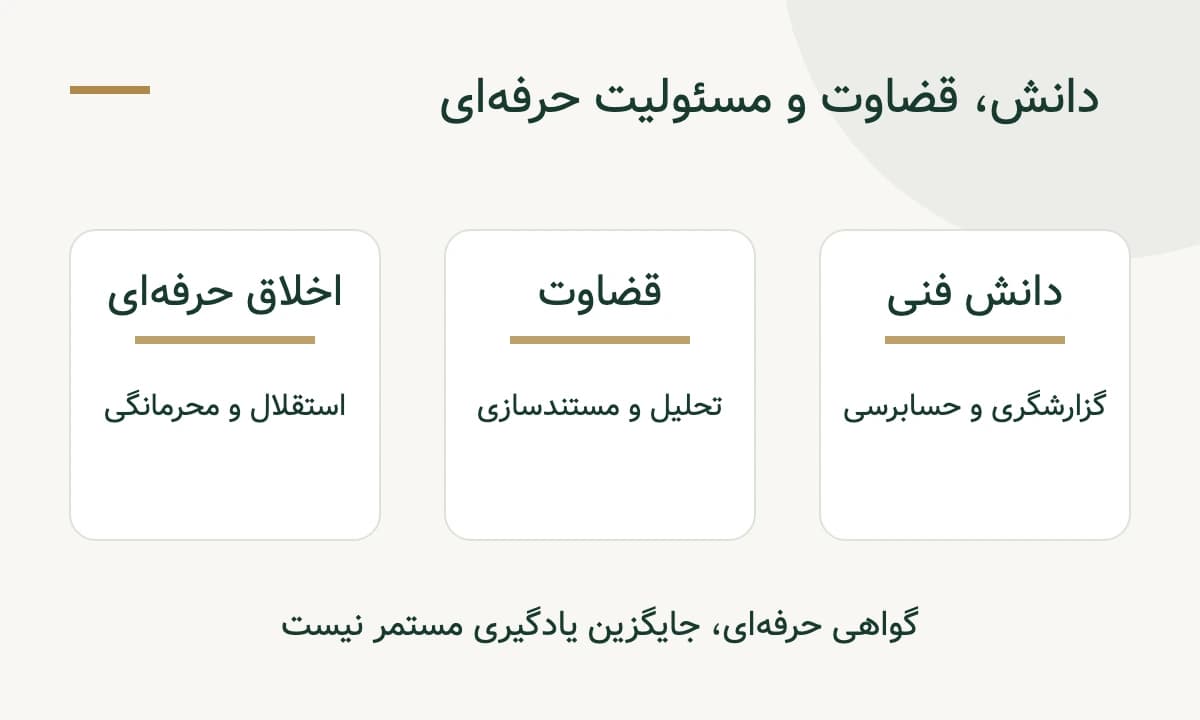
در چارچوب اخلاقی IESBA، درستکاری، بیطرفی، صلاحیت و مراقبت حرفهای، محرمانگی و رفتار حرفهای اصول بنیادیاند؛ استانداردهای استقلال نیز جایگاه جداگانه دارند. استناد به این چارچوب، جای بررسی الزامات اخلاقی و استقلال لازمالاجرای ایران یا کشور محل فعالیت را نمیگیرد. برای ایران، آیین اخلاق و رفتار حرفهای منتشرشده توسط جامعه نیز مرجع بررسی است؛ بخش ۲۹۰ آن به استقلال در خدمات حسابرسی و بررسی اجمالی میپردازد.
چگونه در ایران حسابدار رسمی شویم؟
چارچوب حقوقی این مسیر را میتوان از قانون استفاده از خدمات تخصصی و حرفهای حسابداران ذیصلاح و آییننامه تعیین صلاحیت و چگونگی انتخاب پیگیری کرد. فایل آییننامه در وبسایت جامعه اصلاحات درجشده تا ۱۳۹۶ را نشان میدهد؛ آن را جایگزین اطلاعیه یا تأیید آخرین تغییرات سال ۱۴۰۵ نگیرید. در تشخیص سابقه نیز تفاوت کار حسابداری و کار حسابرسی مهم است؛ عنوان شغلی مشابه، سابقه قابل احتساب یکسان ایجاد نمیکند.
مسیر حسابدار رسمی ایران را از مسیر آموزشی دانشگاه و از آزمونهای رتبهبندی کارکنان مؤسسات جدا کنید. آزمون انتخاب حسابدار رسمی، عضویت حرفهای، وضعیت فعالیت و استخدام مفاهیم یکسانی نیستند. برای شروع، به بخش آزمون حسابدار رسمی و قوانین و مقررات جامعه مراجعه و اطلاعیه رسمی هیأت تشخیص صلاحیت را پیدا کنید؛ در صورت اختلاف بازنشرها، متن صادرکننده و اصلاحیههای آن را بررسی کنید.
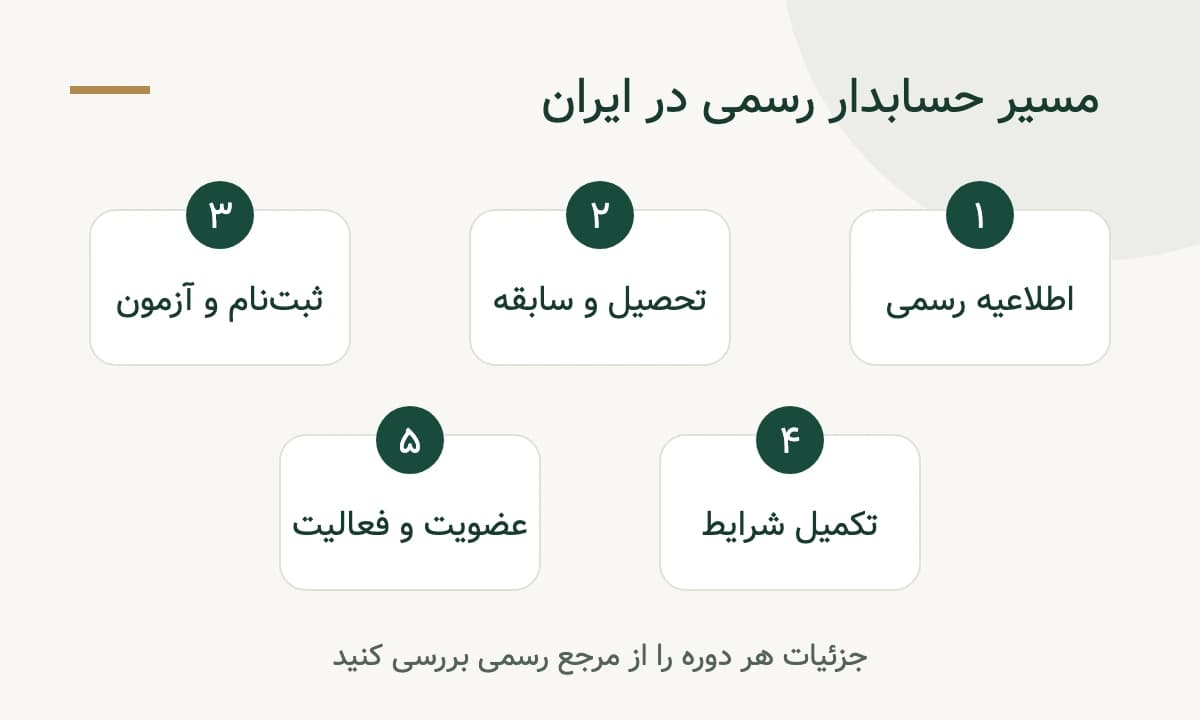
پیشنهاد عملی این است که پرونده تصمیم خود را در پنج مرحله بسازید:
۱. نسخه اطلاعیه رسمی همان دوره، پیوستها و اصلاحیهها را پیدا و تاریخ آنها را ثبت کنید. ۲. مدرک تحصیلی و ریزنمرات را با رشتهها و شرایط پذیرفتهشده تطبیق دهید. ۳. سابقه را با شرح کار واقعی، دوره زمانی و تأییدکننده قابل قبول مستند کنید. ۴. فقط پس از کنترل شرایط، ثبتنام و برنامه آمادگی آزمون را انجام دهید. ۵. بعد از نتیجه آزمون، مراحل باقیمانده احراز صلاحیت، تکمیل پرونده و تشریفات عضویت یا فعالیت مربوط را از مرجع پیگیری کنید.
این ترتیب یک ابزار برنامهریزی است؛ جای دستورالعمل رسمی را نمیگیرد. قبولی در آزمون را مساوی استخدام در جامعه حسابداران رسمی یا صدور خودکار مجوز هر نوع فعالیت ندانید.
شرایط شرکت در آزمون حسابداران رسمی ایران
در این نسخه، حداقل سال سابقه، تعداد واحدهای رشته مشابه یا شرایط معافیت به صورت حکم جاری اعلام نشده است. نبود تأیید متن رسمی آخرین دوره را نباید با انتخاب یکی از اعداد سایتهای آموزشی پنهان کرد. برای ارزیابی اولیه، پاسخ مستند پرسشهای زیر را از مقررات و آگهی همان دوره استخراج کنید.
| موضوع بررسی | پرسش لازم برای پرونده شما |
|---|---|
| تحصیلات | آیا رشته و مدرک شما پذیرفته میشود؟ تکلیف رشته مشابه، ریزنمرات و مدرک خارجی چیست؟ |
| سابقه حرفهای | کدام نوع کار قابل احتساب است؛ حسابرسی، حسابداری یا خدمت دیگر با چه شرایطی؟ |
| زمان احتساب | سابقه از چه تاریخی و تا چه مقطعی محاسبه میشود؟ اشتغال همزمان چگونه بررسی میشود؟ |
| شرایط عمومی | متن جاری درباره تابعیت، سوابق کیفری/حرفهای، شرایط رفتاری و وضعیت خدمت چه میگوید؟ |
| استثنا و معافیت | آیا استثنایی برای وضعیت شما وجود دارد و مرجع تأیید آن کیست؟ |
| مدارک بینالمللی | آیا مدرک یا عضویت مورد نظر در این مسیر پذیرفته میشود و پذیرش دقیقاً چه اثری دارد؟ |
مدرک تحصیلی بالاتر را به معنی معافیت قطعی فرض نکنید. همینطور ممکن است پذیرش یک مدرک خارجی برای یک شرط، به معنی معافیت از آزمون یا دریافت کل صلاحیت نباشد. پاسخ باید به بند مشخص مقررات و تصمیم مرجع مربوط متصل باشد.
برای سابقه، عنوان «حسابدار» یا «مدیر مالی» روی قرارداد به تنهایی شرح کار را روشن نمیکند. یک جدول شخصی بسازید: نام کارفرما، تاریخ شروع و پایان، تماموقت یا پارهوقت بودن، فعالیتهای واقعی، نام تأییدکننده و مدارک پشتیبان. این جدول به پرسیدن سؤال دقیق کمک میکند؛ درباره قابل احتساب بودن سابقه، تصمیم نهایی از آنِ مرجع صلاحیت است.
منابع و موضوعات آزمون حسابداران رسمی
برای آزمون ایران، فهرست سرفصلهای رسمی و نسخه لازمالاجرای منابع همان دوره باید مبنای مطالعه باشد. حسابداری و گزارشگری، حسابرسی، قوانین مالیاتی و مقررات تجاری/مالی موضوعاتیاند که باید جایگاه و دامنه آنها را در آگهی کنترل کنید؛ این فهرست به عنوان دفترچه تأییدشده آزمون ۱۴۰۵ ارائه نمیشود.
از منظر آمادگی، میتوانید مطالعه را در سه لایه مرتب کنید: مبانی، متن استاندارد یا قانون مربوط، و حل مسئله. در لایه مبانی از دانشنامه مبانی حسابداری شروع کنید. برای نقشه مطالعه استانداردها به بخش استانداردها بروید؛ وجود این مسیر آموزشی به معنی معرفی منبع رسمی آزمون نیست.
سؤالهای دورههای قبل برای شناخت سبک مسئله مفیدند، اما پاسخ قدیمی ممکن است با تغییر قانون یا استاندارد نیاز به بازنگری داشته باشد. هنگام حل سؤال، تاریخ و مبنای پاسخ را یادداشت کنید. مدت جلسه، تعداد درسها، نمره منفی، ترتیب تصحیح و اعتبار قبولی در درسها را فقط از اطلاعیه و دستورالعمل رسمی جاری بردارید؛ ساختار آزمون آمریکا را به ایران منتقل نکنید.
نحوه ثبتنام و مدارک لازم
نشانی سامانه هیأت تشخیص صلاحیت برای پیگیری معرفی شده است، اما دسترسی مستقیم آن در این پژوهش تأیید نشد. اطلاعیههای سازمان سنجش و ارجاعات رسمی جامعه را نیز بررسی کنید و تنها در درگاهی ثبتنام کنید که اطلاعیه رسمی همان دوره تعیین کرده است. این نوشته بازبودن ثبتنام یا فعالبودن یک فرم مشخص را اعلام نمیکند.
برای آمادهسازی اولیه، مدارک هویت، مدرک تحصیلی و ریزنمرات، مستندات سابقه و تأییدیه کارفرما، و مدارک مربوط به وضعیت خدمت یا عضویت حرفهای را در صورت مطالبه آماده کنید. اینها دستههای پیشنهادی پرونده هستند، نه فهرست قطعی بارگذاری سال جاری. اندازه عکس، فرمت فایل، مبلغ، مهلت و جزئیات احراز هویت باید از راهنمای رسمی خوانده شوند.
پیش از پرداخت، نام دوره و سال آزمون را دوباره کنترل کنید. پس از ثبتنام، رسید و شماره پیگیری را نگه دارید و بخش اصلاح اطلاعات را دنبال کنید. رمز حسابهای شخصی را به واسطه آموزشی ندهید؛ اگر راهنمایی درباره استعلام سابقه میخواهید، روش امن و رسمی دریافت آن را از مرجع ثبتنام بپرسید.
مدرک CPA در آمریکا؛ مسیر آزمون تا مجوز
ابتدا حوزه قضایی مقصد را انتخاب کنید؛ «قابل شرکت بودن در آزمون» و «واجد شرایط بودن برای صدور مجوز» دو بررسی جدا هستند. برای نمونه، NASBA از تغییر قانون نمونه در ۲۰۲۵ و مسیرهای تازه تحصیل/تجربه گزارش میدهد. قانون نمونه به معنی اجرای یکسان و همزمان در تمام ایالتها نیست.
برای نمونه، هیئت کارولینای شمالی سه مسیر صدور اولیه مجوز را از ۱ ژانویه ۲۰۲۶ توضیح میدهد. در یکی از آنها مدرک کارشناسی، درسهای تعیینشده و دو سال تجربه حسابداری زیر نظر CPA دارای مجوز معتبر آمریکایی مطرح است؛ سایر شرایط نیز برقرارند. این نمونه فهرست کامل الزامات نیست و پذیرش آن را به ایالت دیگر تعمیم ندهید. مدارک خارجی و درسهای گذراندهشده هم نیازمند بررسی مرجع مربوطاند.
ساختار آزمون CPA در AICPA شامل سه بخش اصلی AUD، FAR و REG و یک بخش انتخابی از BAR، ISC یا TCP است؛ هر بخش چهار ساعت است. AUD به حسابرسی و اطمینانبخشی، FAR به حسابداری و گزارشگری، و REG به مالیات و مقررات میپردازد. بخش انتخابی بر تحلیل/گزارشگری، سیستمها/کنترلها یا مالیات پیشرفته متمرکز میشود. این ساختار متعلق به آزمون آمریکاست و چهار روز اجباری یا ساختار آزمون ایران را توصیف نمیکند.
AICPA در تهیه و محتوای آزمون نقش دارد و NASBA خدمات و اطلاعات مرتبط با هیئتهای ایالتی ارائه میکند؛ مرجع مجوز را از خود هیئت مربوط شناسایی کنید. پیش از اقدام، درباره ارزیابی تحصیلات خارجی، درسهای لازم، تجربه مورد قبول، محل آزمون و شرایط متقاضی بینالمللی استعلام بگیرید. راهنمای آزمون بینالمللی NASBA نقطه شروع است؛ این پیوند تضمین پذیرش هر تابعیت یا امکان آزمون در ایران نیست.
CPA کانادا؛ عنوان حرفهای و برنامه انتقالی
برای کانادا استان یا قلمرو مقصد را از ابتدا مشخص کنید. CPA Canada با نهادهای استانی یک نقش یکسان ندارد؛ درخواست عضویت یا مجوز فعالیت را از مرجع مرتبط با محل خود پیگیری کنید. در مثال انتاریو، عنوان CPA و مجوز Public Accounting Licence نیز نباید یک چیز فرض شوند؛ صفحه مجوز حسابداری عمومی CPA Ontario شرایط فعالیت حرفهای مجاز را جدا توضیح میدهد.
در مسیر موجود، آموزش حرفهای PEP، آزمون نهایی CFE و تجربه عملی بخشهای مهم مسیرند. صفحه تجربه عملی CPA Ontario حداقل ۳۰ ماه را برای آن چارچوب بیان میکند. همزمان، CPABC برنامه جدید ۲۰۲۷ را با تغییر در آموزش، ارزیابی و ۲۴ ماه تجربه واجد شرایط، بدون زمان غیبت، مقایسه کرده است. این دو عدد را بدون ذکر برنامه کنار هم نقل نکنید.
CPA Ontario آغاز برنامه جدید را ژانویه ۲۰۲۷ اعلام کرده است. متقاضی تازه و دانشجوی در حال انتقال باید مسیر مربوط به خود را بررسی کنند؛ برنامه آینده را قاعده اجراشده همه متقاضیان امروز ندانید. درباره مدرک غیرحسابداری نیز به جای قاعده کلی «چند سال سابقه جای مدرک را میگیرد»، ارزیابی تحصیلات، پیشنیازها و مسیر ورود همان نهاد را بررسی کنید.
آیا حسابدار رسمی ایران در خارج از کشور معتبر است؟
«اعتبار» میتواند به شناخت کارفرما، ارزیابی تحصیلات، پذیرش تجربه، عضویت حرفهای یا اختیار قانونی امضای گزارش اشاره کند. اینها را جدا بپرسید. ممکن است یک سابقه در رزومه ارزشمند باشد، اما برای استفاده از عنوان حفاظتشده یا انجام حسابرسی قانونی در مقصد کافی نباشد.
NASBA توافقهای شناسایی متقابل مشخصی را منتشر میکند. در فهرست، نامهایی مانند CPA Canada، CPA Australia و CAANZ دیده میشود. این توافقها به نهادهای نامبرده و شرایط خودشان مربوطاند؛ عضویت هر انجمن در IFAC یا مشابهبودن نام آن، چنین توافقی ایجاد نمیکند. در فهرست بررسیشده NASBA، جامعه حسابداران رسمی ایران به عنوان طرف توافق درج نشده بود؛ این مشاهده را به ممنوعیت همیشگی یا ناممکنبودن ارزیابی فردی تعبیر نکنید.
مهارتهای لازم برای حسابرسی و حسابداری رسمی
صرفنظر از عنوان انتخابی، برای برنامه رشد خود خروجی قابل مشاهده تعریف کنید. بهجای نوشتن «تسلط به گزارشگری»، مشخص کنید آیا میتوانید منطق یک طبقهبندی، اثر یک برآورد و محدودیت داده را توضیح دهید. مسیر حسابداری مالی و حسابرسی برای تنظیم نقشه یادگیری اولیه در دسترساند.
-
تحلیل و قضاوت: فرضها، شواهد مؤید و شواهد ناسازگار را جدا ثبت کنید؛ سرعت پاسخ را جای استدلال ننشانید.
-
مستندسازی: شخص دیگری باید بتواند از روی کاربرگ، پرسش، داده، آزمون و نتیجه شما را دنبال کند.
-
فناوری و داده: کنترل کیفیت فایل، تطبیق اقلام و کار با ابزار مناسب را تمرین کنید؛ یک زبان برنامهنویسی خاص شرط عمومی همه صلاحیتها نیست.
-
ارتباط حرفهای: یافته، پیامد و اقدام پیشنهادی را با زبان روشن و متناسب با مخاطب بنویسید.
-
اخلاق و یادگیری: محدودیت دانشی، تعارض منافع و لزوم ارجاع کار را زود تشخیص دهید؛ برای مطالعه تغییرات زمان مشخص بگذارید.
درآمد و بازار کار حسابداران رسمی
درآمد را بدون کشور، سال، نوع قرارداد و تعریف جامعه آماری مقایسه نکنید. حقوق یک کارمند با درآمد شریک مؤسسه یا فروش خدمات مستقل یکسان نیست. حتی دو عنوان شغلی مشابه ممکن است از نظر مسئولیت امضا، صنعت، اندازه مشتری و ساعات کار تفاوت زیادی داشته باشند.
در این مقاله عدد «میانگین جهانی حقوق CPA» ارائه نمیکنیم؛ برای چنین عددی منبع مستقل قابل اتکا با روش محاسبه همگن در دست نیست. جدول حقوق مبتنی بر سابقه، بدون مشخصبودن کشور و نمونه آماری، مبنای بودجهبندی مسیر شغلی نیست.
برای بررسی یک پیشنهاد واقعی، حقوق ثابت، پاداش، مزایا، هزینه زندگی و هزینه حفظ صلاحیت را جدا بنویسید. در کار مستقل، درآمد قرارداد را از سود پس از هزینه کارکنان، ابزار، بیمه و زمان پیگیری تفکیک کنید. الزام به حسابرسی یا استفاده از خدمات مشخص را نیز از قانون مربوط به نوع واحد و شرایط آن بخوانید؛ عنوان CPA بهتنهایی مبنای تعمیم یک الزام به تمام کسبوکارها نیست. مسیرهای قابل بررسی شامل کار در مؤسسات حسابرسی، گزارشگری در شرکتها، کنترلهای داخلی، تحلیل مالی و خدمات تخصصی در حدود مجوز است؛ دسترسی به هر فرصت نیازمند شرایط همان نقش است.
مقایسه CPA با ACCA، ACA و CMA
پرسش مفید این نیست که کدام نام «بالاترین مدرک حسابداری جهان» است؛ بپرسید کدام مسیر با نوع کار و کشور مقصد شما سازگار است. نام حرفهای، عضویت انجمن و مجوز قانونی را در ستونهای جدا مقایسه کنید.
| مسیر | ماهیت و تمرکز کلی | پرسش پیش از انتخاب |
|---|---|---|
| CPA آمریکا | مجوز حرفهای تحت مقررات حوزه صادرکننده | کدام ایالت، کدام مسیر تحصیل/تجربه و چه اختیار فعالیتی؟ |
| CPA کانادا | عنوان حرفهای در چارچوب نهاد مربوط؛ مجوز برخی خدمات جدا بررسی میشود | کدام استان و کدام برنامه موجود یا انتقالی؟ |
| ACCA | مسیر صلاحیت و عضویت حرفهای با آزمون، اخلاق و تجربه عملی | آیا هدف عضویت است یا فعالیتی که مجوز محلی دیگری میخواهد؟ |
| ACA در ICAEW | مسیر آموزش و احراز صلاحیت حسابدار خبره | شرایط آموزش و کارفرمای آموزشی مورد قبول چیست؟ |
| CMA از IMA | گواهی حرفهای با تمرکز بر حسابداری مدیریت و مدیریت مالی | برای نقش مورد نظر چه ارزش مهارتی دارد و چه مجوزی نمیدهد؟ |
| حسابدار رسمی ایران | صلاحیت در چارچوب مقررات ایران | کدام شرایط، تشریفات و دامنه فعالیت باید احراز شوند؟ |
برای مقایسه مستند، ACCA تکمیل آزمون، ماژول اخلاق و تجربه عملی را برای عضویت لازم میداند؛ قبولی آزمون بهتنهایی عضویت کامل نیست. ICAEW مسیر ACA را توضیح میدهد و IMA الزامات CMA را منتشر میکند. هیچکدام را بدون بررسی مقررات مقصد جای مجوز حسابرسی محلی ننشانید.
نهادها را هم دقیق نام ببرید: AICPA و NASBA در مسیر آمریکایی نقشهای متفاوت دارند؛ CPA Canada و نهادهای استانی در کانادا یک شخصیت واحد نیستند؛ و عضویت جامعه حسابداران رسمی ایران در IFAC گواه صدور مجوز جهانی برای تکتک اعضا نیست.
سؤالهای متداول درباره مدرک CPA
آیا CPA همان حسابدار رسمی ایران است؟
خیر. «حسابدار رسمی ایران» صلاحیت ایرانی است؛ US CPA مجوز حوزه قضایی آمریکایی و CPA کانادا عنوان Chartered Professional Accountant است. در معرفی رزومه، کشور و مرجع واقعی را بنویسید.
آیا برای CPA حتماً مدرک حسابداری لازم است؟
پاسخ واحدی ندارد. نوع مدرک، درسهای لازم و ارزیابی معادل به مرجع مقصد وابسته است. مدرک غیرحسابداری را نه پذیرش قطعی بدانید و نه رد قطعی؛ پیش از خرید دوره، نظر مرجع مربوط را درباره پرونده خود بگیرید.
آیا حسابدار رسمی ایران خودبهخود CPA آمریکا میشود؟
خیر. باید شرایط حوزه مقصد و مسیر قابل اعمال را بررسی کند. نام انگلیسی مشابه، سابقه کاری یا عضویت یک نهاد در IFAC مجوز خودکار ایالتی ایجاد نمیکند.
آزمون حسابداران رسمی ایران چگونه برگزار میشود؟
ساختار دقیق باید از اطلاعیه رسمی همان دوره خوانده شود. در این نسخه مدت، تعداد جلسه، نوع سؤال و حدنصاب سال ۱۴۰۵ تأیید نشدهاند؛ الگوی چهار بخش آزمون آمریکا پاسخ این پرسش نیست.
آیا بدون سابقه کار میتوان حسابدار رسمی شد؟
امکان شروع مطالعه یا حتی ورود به یک مرحله را از تکمیل صلاحیت جدا کنید. تجربه پذیرفتهشده و زمان احراز آن در هر مسیر باید کنترل شود؛ وضعیت فرد فاقد سابقه را نمیتوان با یک پاسخ همگانی تعیین کرد.
تفاوت CPA و ACCA چیست؟
US CPA مجوز تحت مقررات حوزه مربوط است؛ ACCA مسیر صلاحیت و عضویت یک نهاد حرفهای با الزامات خودش است. برای کار قانونی مشخص، علاوه بر نام مدرک، مقررات محل فعالیت را بررسی کنید.
آیا CPA برای مهاجرت مفید است؟
ممکن است با هدف شغلی شما مرتبط باشد، اما جای ارزیابی کارفرما، مجوز فعالیت یا فرایند مهاجرت را نمیگیرد. قبل از هزینهکردن، کشور، نقش شغلی و مسیر حقوقی خود را جدا مشخص کنید.
جمعبندی؛ مسیر مناسب را چگونه انتخاب کنیم؟
با هدف شروع کنید: حسابرسی مستقل در ایران، دریافت مجوز یک ایالت آمریکا، عنوان حرفهای در کانادا یا رشد در حسابداری مدیریت؟ سپس شرایط ورود، تجربه قابل قبول، هزینه و دامنه اختیار همان مسیر را بررسی کنید. انتخاب بر اساس نام مشهور مدرک، بدون شناخت مقصد، میتواند برنامه شما را از مسئله واقعی دور کند.
قدم بعدی یک پرونده کوتاه است: هدف شغلی، مرجع تصمیمگیر، متن شرایط و تاریخ آن، تحصیلات موجود، سابقه مستند و سؤالهای بیپاسخ. برای بخش ایران تا دریافت متن رسمی بهروز و بازبینی تخصصی، این مطلب را راهنمای قطعی ثبتنام تلقی نکنید. مطالعه منظم و استعلام دقیق، پایه تصمیمی آگاهانهتر از وعده استخدام یا اعتبار جهانی است.
منابع و ارجاعات
- AICPA؛ ساختار آزمون CPA و تفاوت آزمون با صدور مجوز — تاریخ مراجعه: ۱۰ آبان ۱۴۰۵
- NASBA؛ تغییر مسیرهای قانون نمونه و جابهجایی حرفهای، دسامبر ۲۰۲۵ — تاریخ مراجعه: ۱۰ آبان ۱۴۰۵
- هیئت حسابداری کارولینای شمالی؛ شرایط صدور مجوز و مسیرهای لازمالاجرا از ۲۰۲۶ — تاریخ مراجعه: ۱۰ آبان ۱۴۰۵
- NASBA؛ برگزاری بینالمللی آزمون، با شرایط و محدودیتهای مربوط — تاریخ مراجعه: ۱۰ آبان ۱۴۰۵
- NASBA؛ فهرست توافقهای شناسایی متقابل — تاریخ مراجعه: ۱۰ آبان ۱۴۰۵
- CPA Ontario؛ تجربه عملی در چارچوب موجود — تاریخ مراجعه: ۱۰ آبان ۱۴۰۵
- CPA Ontario؛ برنامه حرفهای جدید اعلامشده برای ژانویه ۲۰۲۷ — تاریخ مراجعه: ۱۰ آبان ۱۴۰۵
- CPABC؛ مقایسه برنامه موجود و برنامه جدید ۲۰۲۷ — تاریخ مراجعه: ۱۰ آبان ۱۴۰۵
- جامعه حسابداران رسمی ایران؛ صفحه آزمون و ارتباط با دبیرخانه هیأت — تاریخ مراجعه: ۱۰ آبان ۱۴۰۵
- جامعه حسابداران رسمی ایران؛ فهرست قوانین، تعیین صلاحیت و آیین اخلاق؛ جایگزین اطلاعیه سال جاری نیست — تاریخ مراجعه: ۱۰ آبان ۱۴۰۵
- IESBA؛ اصول بنیادی اخلاق و استانداردهای استقلال — تاریخ مراجعه: ۱۰ آبان ۱۴۰۵
- IFAC؛ صفحه عضویت جامعه حسابداران رسمی ایران؛ بدون استناد به اطلاعات تاریخی عضویت — تاریخ مراجعه: ۱۰ آبان ۱۴۰۵
- ACCA؛ آزمون، اخلاق و تجربه برای عضویت حرفهای — تاریخ مراجعه: ۱۰ آبان ۱۴۰۵
- ICAEW؛ معرفی مسیر صلاحیت ACA — تاریخ مراجعه: ۱۰ آبان ۱۴۰۵
- IMA؛ معرفی نهاد و الزامات CMA — تاریخ مراجعه: ۱۰ آبان ۱۴۰۵
- قانون استفاده از خدمات تخصصی و حرفهای؛ نسخه منتشرشده توسط جامعه — تاریخ مراجعه: ۱۰ آبان ۱۴۰۵
- آییننامه تعیین صلاحیت؛ نسخه جامعه با اصلاحات درجشده تا ۱۳۹۶، نه تأیید اطلاعیه ۱۴۰۵ — تاریخ مراجعه: ۱۰ آبان ۱۴۰۵
- آیین اخلاق و رفتار حرفهای ایران؛ بخش ۲۹۰ درباره استقلال — تاریخ مراجعه: ۱۰ آبان ۱۴۰۵
- CPA Ontario؛ تفاوت عنوان حرفهای و مجوز حسابداری عمومی PAL — تاریخ مراجعه: ۱۰ آبان ۱۴۰۵