مشوقها و تسهیلات سامانه مؤدیان چیست؟ بررسی کامل قوانین و شرایط
مشوقهای مواد ۱۷، ۱۸ و ۲۱ چه تفاوتی دارند؟ فرمولها، سقفهای تاریخی، بخشنامه معافیت صورتحساب سال ۱۴۰۵ و شرایط بررسی پرونده را با منابع قانونی بخوانید.
سال موضوع: آخرین بررسی منابع: ۱۱ آبان ۱۴۰۵؛ هر حکم با دوره اعتبار خودش
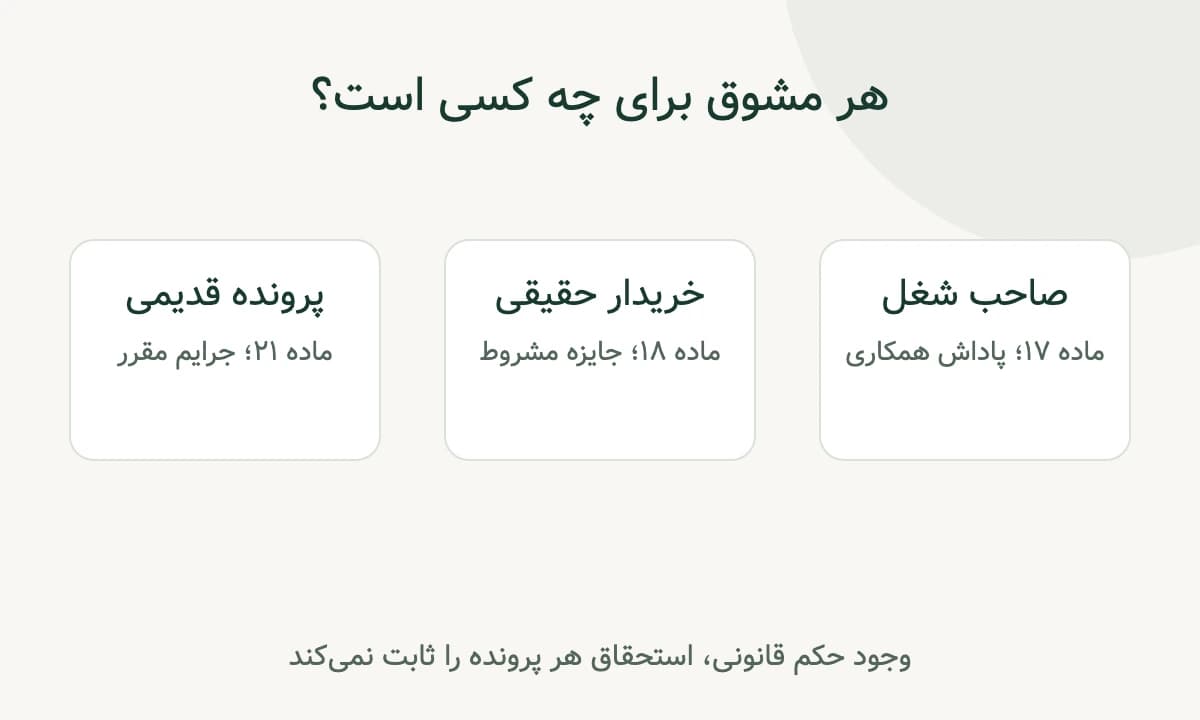
مشوقها و تسهیلات سامانه مؤدیان مجموعهای از پاداش همکاری، جایزه مصرفکننده، سادهسازی تکالیف و تسهیلات جرایم است. هرکدام مخاطب و شرط جداگانه دارد: صاحب شغل ممکن است مشمول ماده ۱۷ باشد، مصرفکننده حقیقی موضوع ماده ۱۸ است و پرونده ارزش افزوده سنوات گذشته باید با ماده ۲۱ سنجیده شود. ثبتنام بهتنهایی همه این امتیازها را ایجاد نمیکند.
وضعیت اعتبار و اجرای مشوقهای سامانه مؤدیان
این جدول، وجود حکم در متن قانونیِ بررسیشده را از اجرای اداری و احراز استحقاق شخص جدا میکند. «اجرای احرازنشده» به معنی لغو مشوق یا اثبات توقف آن نیست. منابع و اصلاحات قابلدسترسی تا تاریخ بررسی کنترل شدهاند؛ از نبود نتیجه جستوجو، اعتبار قطعی همه جزئیات اجرایی استنباط نمیشود.
| مشوق یا تسهیل | مبنا | ذینفع | وضعیت تأییدشده | شرط مهم | منبع |
|---|---|---|---|---|---|
| پاداش همکاری | ماده ۱۷ | صاحب شغل واجد شرایط | فرمول قانونی؛ اجرای جاری احراز نشده | پایانه، خرید واجد شرط و دوره قانونی؛ کسر قطعی فرض نشود | قانون اصلی |
| کسر از عملکرد | تبصره ماده ۱۷ | همان مشاغل غیرمشمول ارزش افزوده | حکم قانونی؛ اجرای جاری احراز نشده | سقف ۵۰٪ عملکرد ابرازی همان سال | قانون اصلی |
| جایزه خرید | ماده ۱۸ و تبصرهها | مصرفکننده نهایی حقیقی | حکم قانونی؛ قرعهکشی و پرداخت جاری احراز نشده | خرید واجد شرایط و انتخاب صورتحساب | قانون اصلی |
| جرایم سنوات گذشته | ماده ۲۱ | پرونده ارزش افزوده ۱۳۹۶ و قبل | حکم قانونی؛ دستورالعمل اجرایی قابلاتکا احراز نشده | ثبتنام، تکالیف، تصمیم پرونده و نبود تخلف مقرر | قانون اصلی |
| تسهیل اظهارنامه و اسناد | مواد ۱۹ و ۲۰ | مؤدی دارای شرایط | حکم قانونی؛ شمول عملی باید احراز شود | رعایت تکالیف و ضوابط؛ حفظ مدارک | قانون و اصلاحات |
| گواهی تسهیلات بانکی | تبصره یک ماده ۱۸۶ | صاحب شغل یا شخص حقوقی | ارقام ۱۴۰۲ تاریخی؛ سقف ریالی ۱۴۰۵ احراز نشده | مجموع تسهیلات سال و آخرین ضوابط بانک | بخشنامه ۱۴۰۲ |
| معافیت صورتحساب نوع اول و دوم | ماده ۱۴ مکرر | گروه مشخصی از صاحبان مشاغل | بخشنامه ۱۴۰۵/۵۱ تأیید شده | سابقه معافیت، نصاب پرونده و استثناهای فعالیت | بخشنامه ۱۴۰۵ |
تفاوت قانون سامانه مؤدیان و قانون تسهیل تکالیف
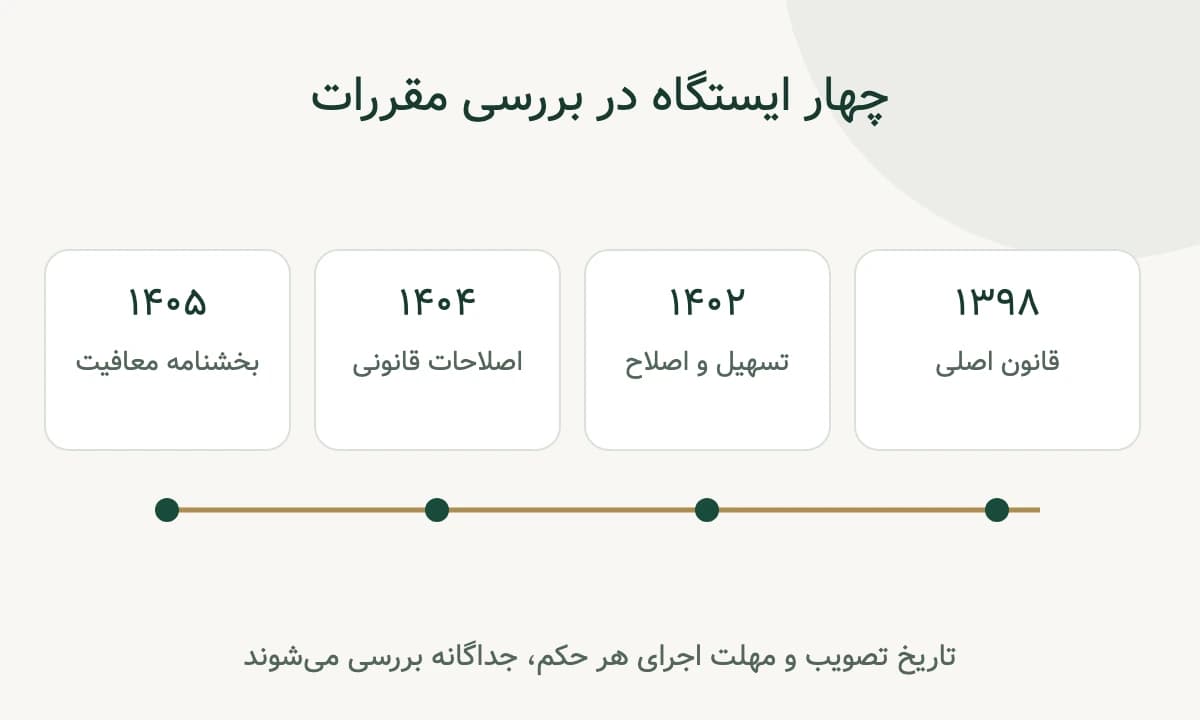
قانون اصلی مصوب ۱۳۹۸/۰۷/۲۱ چارچوب سامانه، پایانه، صورتحساب و مواد تشویقی را ایجاد کرد. قانون تسهیل مصوب ۱۴۰۲/۰۸/۲۳ برای اجرای این چارچوب، زمانبندی و ترتیبات انتقالی گذاشت و ماده ۱۴ مکرر را افزود. بنابراین مشوق ماده ۱۷ را نباید ساخته قانون تسهیل دانست. تاریخ تصویب قانون تسهیل نیز با تاریخ ابلاغ یا انتشار آن متفاوت است.
| تاریخ | رویداد | کاربرد در بررسی امروز |
|---|---|---|
| ۱۳۹۸/۰۷/۲۱ | تصویب قانون اصلی | مبنای مواد ۹ و ۱۷ تا ۲۲ |
| ۱۴۰۲/۰۸/۲۳ | تصویب قانون تسهیل | احکام انتقالی و افزودن ماده ۱۴ مکرر |
| ۱۴۰۲/۱۰/۱۸ | اصلاح ماده ۱ قانون تسهیل | تعیین ۱۴۰۲/۱۰/۰۱ در متن اصلاحی برای الزام حقیقی و حقوقی، با احکام معافیت مربوط |
| پایان ۱۴۰۳ | پایان مهلت مندرج در متن اولیه مواد ۲ و ۳ قانون تسهیل | مجوز بخشودگی و پذیرش انتقالی را بدون بررسی تمدیدها به امروز تعمیم ندهید |
| ۱۴۰۴/۰۴/۰۸ | تصویب قانون مالیات بر سوداگری و سفتهبازی | اصلاح تعاریف، تکالیف و ارجاعات قانون سامانه |
| ۱۴۰۵/۰۶/۲۹ | بخشنامه ۲۰۰/۱۴۰۵/۵۱ | شرایط معافیت صورتحساب نوع اول و دوم در ۱۴۰۵ |
قانون تسهیل در متن اولیه ماده ۲ به سازمان اجازه بخشودگی تا صددرصد جرایم ماده ۲۲ تا پایان ۱۴۰۳ میداد؛ این اختیار، بخشودگی خودکار همه پروندهها نبود. ماده ۳ نیز پذیرش صورتحسابهای خارج از سامانه را در یک دوره انتقالی پیشبینی میکرد. این تاریخها گذشتهاند؛ مقاله آنها را مجوز جاری برای ندادن صورتحساب معرفی نمیکند. تمدیدهای بودجهای و بخشنامه مرتبط با دوره واقعی پرونده باید جداگانه احراز شوند.
کدام مهلتها تغییر کردهاند؟
| قاعده | مهلت اولیه | اصلاح یا تمدید | وضعیت تأییدشده در تاریخ بررسی | منبع |
|---|---|---|---|---|
| اختیار بخشودگی ماده ۲۲ | پایان ۱۴۰۳ در ماده ۲ تسهیل | گزارشهای تمدید ۱۴۰۵ نیازمند احراز منبع رسمی اجراییاند | مهلت اولیه تاریخی است؛ بخشودگی خودکار جاری ادعا نمیشود | قانون تسهیل |
| پذیرش عمومی صورتحساب خارج سامانه | پایان ۱۴۰۳ در ماده ۳ تسهیل | بودجه ۱۴۰۴: تا پایان آذر ۱۴۰۴ | از ۱ دی ۱۴۰۴، اعتبار خرید ارزش افزوده طبق بخشنامه صرفاً مستند به صورتحساب الکترونیکی است، با رعایت سایر مقررات | بخشنامه ۱۶۴۲۸ |
| پذیرش هزینه صورتحساب غیرالکترونیکی | دوره انتقالی پیشین | تبصره ۵ ماده ۲۵ و ماده ۲۸ قانون اصلاحی ۱۴۰۴ | دوره بیستماهه پس از لازمالاجراشدن قانون اصلاحی؛ پذیرش هزینه با رعایت مقررات مربوط است | بخشنامه ۱۶۴۲۸ |
| رسید کارتخوان یا درگاه برای گروه واجد شرایط | پایان ۱۴۰۴ در متن اولیه تبصره ۲ ماده ۱۴ مکرر | بخشنامه ۱۴۰۵/۵۱: پایان ۱۴۰۵ | حکم مشروط جاری برای عرضه واحد یا نرخ یکسان؛ معافیت عمومی نیست | بخشنامه ۵۱ |
| ارسال صورتحساب اسفند ۱۴۰۴ و بخشی از بهار ۱۴۰۵ | موعدهای دوره مربوط | نامه ۱۴۰۵/۰۱/۱۱: بهترتیب ۲۴ و ۳۰ فروردین ۱۴۰۵ | تمدید موردیِ گذشته؛ مهلت عمومی امروز نیست | نامه رسمی |
هزینه قابلقبول با اعتبار مالیاتی ارزش افزوده یکی نیست. بخشنامه ۲۰۰/۱۶۴۲۸/ص مورخ ۱۴۰۴/۰۹/۱۲، ادامه پذیرش هزینه صورتحساب غیرالکترونیکیِ دارای مشخصات خریدار را در دوره مقرر و با رعایت مقررات توضیح میدهد؛ از آن حق اعتبار ارزش افزوده ایجاد نمیشود. این حکم را نیز نباید بدون بررسی محدودیت خاص خرید از مؤدیِ معاف موضوع ماده ۱۴ مکرر تعمیم داد. تاریخهای بخشنامه جایگزین کنترل آخرین وضعیت پرونده نیستند.
پاداش همکاری صاحبان مشاغل طبق ماده ۱۷
مخاطب ماده ۱۷ صاحبان مشاغل موضوع فصل چهارم باب سوم قانون مالیاتهای مستقیماند؛ نمیتوان صرف داشتن شخصیت حقوقی را مبنای دریافت این پاداش دانست. در متن ماده، فروش با پایانه فروشگاهی و خرید کالا و خدمات موردنیاز از واحدهای اقتصادی عضو سامانه از شرایط است.
دوره تشویقی، پنج سال اول پس از استقرار سامانه مؤدیان است. این عبارت با پنج سال پس از تصویب قانون یا پنج سال از ثبتنام هر فروشگاه تفاوت دارد. خبر رونمایی یا فراخوان گروهی از مؤدیان، بهتنهایی تاریخ آغاز استحقاق پاداش این ماده را ثابت نمیکند. تاریخ رسمی قابلاتکا برای محاسبه پایان این دوره و احراز بازبودن آن برای درخواست فعلی در این پژوهش به دست نیامد. اجرای جاری این مشوق و نحوه بهرهمندی از آن بر اساس منابع رسمی بررسیشده احراز نشده است.
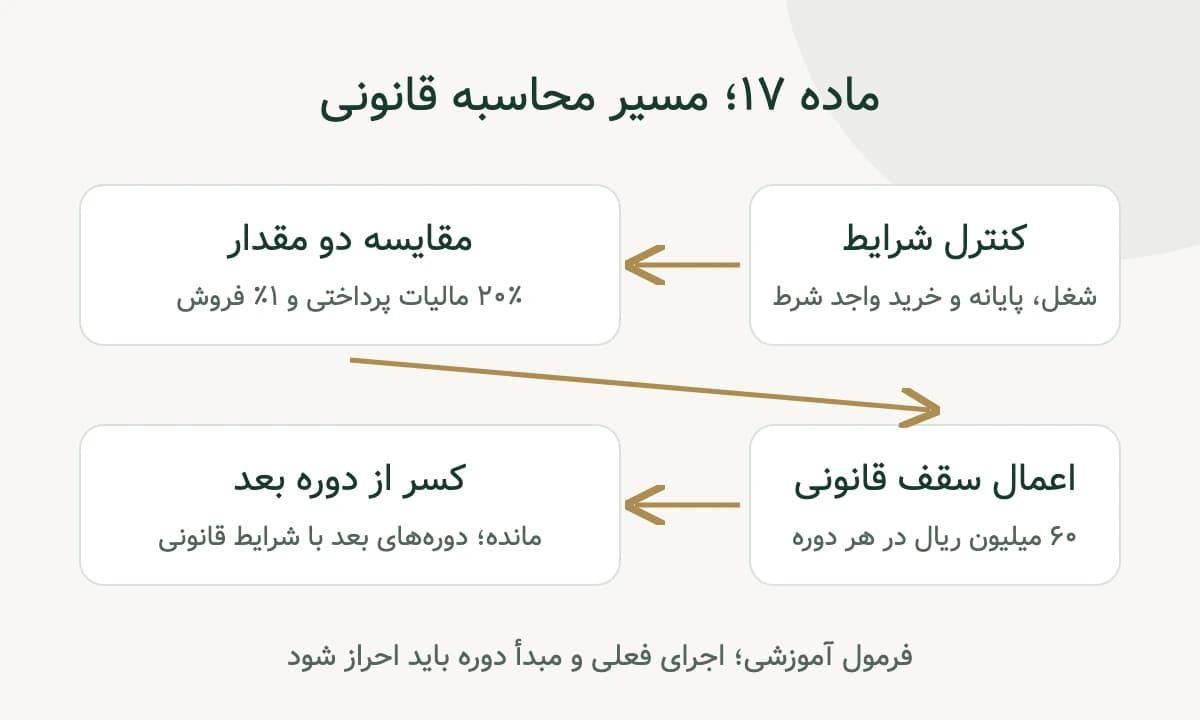
پاداش هر دوره = کمترینِ سه مقدار: ۲۰٪ مالیات بر ارزش افزوده پرداختشده به سازمان در آن دوره؛ ۱٪ فروش مؤدی؛ ۶۰٬۰۰۰٬۰۰۰ ریال.
سقف شصت میلیون ریال، معادل شش میلیون تومان، در متن ماده ۱۷ برای هر دوره مالیاتی آمده است. در منابع بررسیشده سند مشخصی برای اصلاح این سقف به دست نیامد؛ این نتیجه، تأیید مبلغ قابلپرداخت امروز نیست. تعدیل مبالغ ثابت جرایم ماده ۲۲ نیز بهخودیخود مجوز افزایش سقف پاداش ماده ۱۷ محسوب نمیشود.
مبنای ۲۰٪، مالیات پرداختی مؤدی به سازمان است؛ جمع ارزش افزوده درجشده در خریدها یا فروشها الزاماً همان عدد نیست. پاداش طبق ماده از مالیات ارزش افزوده دوره بعد و اگر بیشتر باشد از دورههای بعد کسر میشود؛ متن ماده وعده واریز نقدی مستقیم به همه فروشندگان نمیدهد.
مثال محاسبه پاداش همکاری
در این محاسبه، دریافت پاداش و امکان استفاده از مانده فرض شده است. حسابدار باید رسید پرداخت مالیات، فروش دوره، شرایط خرید و مستند پذیرش سازمان را کنار محاسبه نگه دارد؛ عدد حاصل بهتنهایی سند شناسایی یک طلب قطعی نیست.
تسهیلات اشخاص غیرمشمول مالیات بر ارزش افزوده
تبصره ماده ۱۷ درباره مؤدیان موضوع همان ماده است که طبق قانون مشمول ارزش افزوده نیستند. پاداش آنها از مالیات عملکرد همان سال کسر میشود و بیش از ۵۰٪ مالیات عملکرد ابرازی نیست. این حکم، تخفیف ثابت پنجاهدرصدی برای هر شخص غیرمشمول ارزش افزوده نیست؛ ابتدا باید اصل شمول ماده و مبلغ پاداش احراز شود.
برای مثال، اگر پاداش محاسبهشده و پذیرفتهشده فرضی ۲۰٬۰۰۰٬۰۰۰ ریال و عملکرد ابرازی همان سال ۳۰٬۰۰۰٬۰۰۰ ریال باشد، محدودیت تبصره ۱۵٬۰۰۰٬۰۰۰ ریال است. پس مبلغ قابلکسر در این فرض از ۱۵٬۰۰۰٬۰۰۰ ریال بیشتر نمیشود. ماده را نباید مجوز انتقال خودکار باقیمانده این مثال به سال بعد یا استرداد نقدی تلقی کرد؛ اجرای فعلی این سازوکار نیز در منابع بررسیشده احراز نشده است.
تکالیف اشخاص حقیقی در صدور صورتحساب الکترونیکی
نصاب ۱۸۰ میلیارد ریال مربوط به چه زمانی بود؟
اطلاعیه تاریخی سازمان مالیاتی برای اشخاص حقیقی، عبور از فروش خالص کالا و خدمات ۱۸۰ میلیارد ریال را با سه نقطه سنجش توضیح میداد: فروش از ابتدای ۱۴۰۲ تا پایان شهریور، آذر و اسفند آن سال؛ شروع تکلیف متناظر بهترتیب اول دی ۱۴۰۲، اول فروردین ۱۴۰۳ و اول تیر ۱۴۰۳ بود. بنابراین مبلغ و تاریخ باید با هم خوانده شوند.
این اطلاعیه برای بعضی فعالیتها، از جمله گروههای پزشکی و حقوقی، طلا و جواهر و فروشندگان مواد معدنی به واحدهای فرآوری، استثنا داشت. فروش پایینتر بهتنهایی دلیل نداشتن تکلیف این گروهها نبود. جدول تاریخی را نباید بهعنوان فراخوان تازه سال جاری به مشتری ارائه کرد.
بخشنامه تأییدشده سال ۱۴۰۵ چه میگوید؟
بخشنامه ۲۰۰/۱۴۰۵/۵۱ مورخ ۱۴۰۵/۰۶/۲۹ ناظر به صاحبان مشاغلی است که تا پایان ۱۴۰۴ طبق مقررات از معافیت صدور برخوردار بودهاند یا در ۱۴۰۵ شروع فعالیت میکنند. مادامی که مجموع فروش کالا و خدمات آنها در ۱۴۰۵ کمتر از ۱۲۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال باشد، با شرایط بخشنامه از صدور و ثبت صورتحساب نوع اول و دوم معافاند. معیار نصاب در این بخشنامه هر پرونده مالیاتی شخص حقیقی، انفرادی یا مشارکتی، است.
این حکم شامل همه اشخاص کمفروش نمیشود. اشخاص حقوقی، گروههای پزشکی، پیراپزشکی، داروسازی، داروخانه، دامپزشکی و فروش تجهیزات پزشکی، کسبوکارهای حقوقی از جمله وکالت و مشاوره حقوقی و خانواده، عرضهکنندگان مرتبط با طلا، جواهر و پلاتین، فروشندگان مواد معدنی به واحدهای فرآوری و واحدهای آلاینده با شرایط زمانی مقرر، استثنا هستند. متن بخشنامه شرایط هر گروه را مشخص میکند.
برای پرونده دارای شرایط قبلی، بخشنامه نصاب ۱۸۰ میلیارد ریال ۱۴۰۲ و ۱۴۴ میلیارد ریال هر یک از سالهای ۱۴۰۳ و ۱۴۰۴ را نیز در بررسی سابقه عبور لحاظ میکند. اگر پرونده در ۱۴۰۵ از نصاب عبور کند، شروع تکلیف طبق جدول زیر است:
| دوره عبور فروش تجمعی سال از نصاب ۱۴۰۵ | ابتدای الزام نوع اول یا دوم |
|---|---|
| بهار ۱۴۰۵ | مهر ۱۴۰۵ |
| تابستان ۱۴۰۵ | دی ۱۴۰۵ |
| پاییز ۱۴۰۵ | فروردین ۱۴۰۶ |
| زمستان ۱۴۰۵ | تیر ۱۴۰۶ |
افت فروش در دورههای بعد، طبق همین بخشنامه، معافیت ازدسترفته را خودکار برنمیگرداند. همچنین برای عرضهکنندگان کالا و خدمت واحد یا با نرخ یکسان ارزش افزوده، پذیرش رسید کارتخوان یا درگاه بهعنوان صورتحساب تا پایان ۱۴۰۵، با شرایط مندرج در بخشنامه آمده است. این حکم با معافیت نوع اول و دوم یا حق اعتبار خرید مشتری یکی نیست. ماده ۱۴ مکرر برای خرید سایر مؤدیان از اشخاص معاف، محدودیت اعتبار و هزینه مقرر کرده؛ اثر اصلاحات بعدی و وضعیت طرف معامله باید پیش از اتکا بررسی شود.
تسهیلات بانکی و گواهی مالیاتی ماده ۱۸۶
بحث تسهیلات بانکی بدون گواهی تبصره یک ماده ۱۸۶، مسیر حقوقی جداگانهای از پاداش سامانه دارد. بخشنامه بانک مرکزی ۰۲/۲۳۴۹۲۰ مورخ ۱۴۰۲/۰۹/۲۷ نشان میدهد تغییر موردبحث صرفاً پیشنهاد باقی نماند و ابلاغ شد. معیار آن، مجموع تسهیلات در یک سال شمسی و درصدی از سقف معاملات متوسط بود؛ کمتر از نصاب، خارج از شمول گواهی مربوط قرار میگرفت.
| گروه | ضریب در بخشنامه ۱۴۰۲ | حد تاریخی سال ۱۴۰۲؛ ریال |
|---|---|---|
| اشخاص حقیقی صاحب شغل | ۳۵٪ سقف معاملات متوسط | کمتر از ۵٬۰۷۵٬۰۰۰٬۰۰۰ |
| اشخاص حقوقی | ۶۵٪ سقف معاملات متوسط | کمتر از ۹٬۴۲۵٬۰۰۰٬۰۰۰ |
برابر یا بالاتر از حد را نمیتوان «کمتر از نصاب» حساب کرد. ضریب به نصاب معاملات متوسط پیوند دارد و مبلغ ریالیِ مثال هر سال ثابت نمیماند؛ با این حال، استفاده از ضرایب تاریخی برای اعلام سقف قطعی امروز، بدون کنترل اصلاحات و بخشنامه جاری، درست نیست. در این پژوهش سقف بانکی قابلاتکای ۱۴۰۵ احراز نشده و ارقام قبلی پنج و دو میلیارد ریالی نیز توصیه جاری نیستند. توضیح رسمی بانک مرکزی در ۱۴۰۳/۰۷/۲۶، بر جمع تسهیلات سال شمسی و رعایت ضوابط هنگام عبور از حد تأکید دارد. اصلاحیه صدور گواهی در ۱۴۰۵/۰۳/۰۲ نیز درباره بدهیهای قطعی و ترتیبات گواهی است؛ آن را ابلاغ سقف جدید وام بدون گواهی تلقی نکنید.
نداشتن الزام به این گواهی، به معنی بخشودگی مالیات، حذف همه مدارک بانکی یا تضمین پرداخت وام نیست. پیش از درخواست، مبنای جاری، مجموع تسهیلات همان سال و شمول متقاضی را از بانک بهصورت مستند دریافت کنید.
جوایز مصرفکنندگان نهایی طبق ماده ۱۸
ماده ۱۸، مصرفکننده نهایی شخص حقیقی را مخاطب قرار میدهد که از فروشنده مجهز به پایانه، از طریق شبکه پرداخت بانکی خرید میکند. سازمان باید از هر ده صورتحساب الکترونیکی صادرشده توسط پایانهها، یک صورتحساب را با قرعهکشی برخط برگزیند و دو برابر ارزش افزوده پرداختیِ آن صورتحساب را به حساب بانکی خریدار مسترد کند. پرداخت از محل وصولی جاری سازمان و طبق دستورالعمل مصوب وزیر پیشبینی شده است.
برای نمونه، اگر ارزش افزوده یک صورتحساب فرضی ۲٬۰۰۰٬۰۰۰ ریال باشد، جایزه قانونیِ آن در صورت انتخاب و اجرای سازوکار ۴٬۰۰۰٬۰۰۰ ریال است. قانون نمیگوید هر فرد با ده خرید حتماً یک جایزه میگیرد. نسبت انتخاب صورتحسابها، تضمین برد شخصی یا بازپرداخت همه خریدها نیست. خرید از مؤدیِ استفادهکننده از معافیت ماده ۱۴ مکرر نیز در متن آن ماده از حکم تشویقی ماده ۱۸ مستثنا شده است.
تبصره اول: مشاهده صورتحسابها و جوایز
سازمان باید امکان مشاهده صورتحساب خرید و جوایز تعلقگرفته را برای مصرفکننده، در صورت تمایل او، فراهم کند. تکلیف قانونی به ایجاد خدمت روشن است؛ وجود صفحه فعال و پرداخت جاری در زمان بررسی احراز نشد. بنابراین این راهنما مسیر منویی برای دریافت جایزه معرفی نمیکند.
تبصره دوم: معافیت مالیاتی جوایز
جوایز هر شخص در هر سال، تا میزان معافیت مالیات بر درآمد حقوق ماده ۸۴ قانون مالیاتهای مستقیم، از مالیات و تسلیم اظهارنامه مالیاتی مربوط به این جایزه معاف است. معافیت اظهارنامه بخشی از خود حکم است؛ معرفی آن بهعنوان جایزهای که در همین محدوده الزاماً اظهارنامه میخواهد، نادرست است. این حکم تعهدات سایر درآمدهای شخص را حذف نمیکند. رقم ریالی ماده ۸۴ و وضعیت مازاد باید با مقررات سال مربوط بررسی شود؛ اینجا مبلغ بودجهای تأییدنشده درج نمیشود.
تبصره سوم: بررسی اصالت صورتحسابها
سازمان مکلف به فراهمکردن امکان اطمینان مصرفکننده از اصالت صورتحساب فروشنده است. این پژوهش نشانی یک خدمت عمومیِ فعال و دستور کار جاری آن را مستقلاً تأیید نکرد. وجود شماره روی رسید، بهتنهایی اثبات اصالت نیست؛ از تبلیغ یا پیوند دریافتشده در پیامرسان بهعنوان مرجع استعلام استفاده نکنید و مسیر اعلامی رسمی را بررسی کنید.
تسهیلات مالیات بر ارزش افزوده و جرایم سنوات گذشته
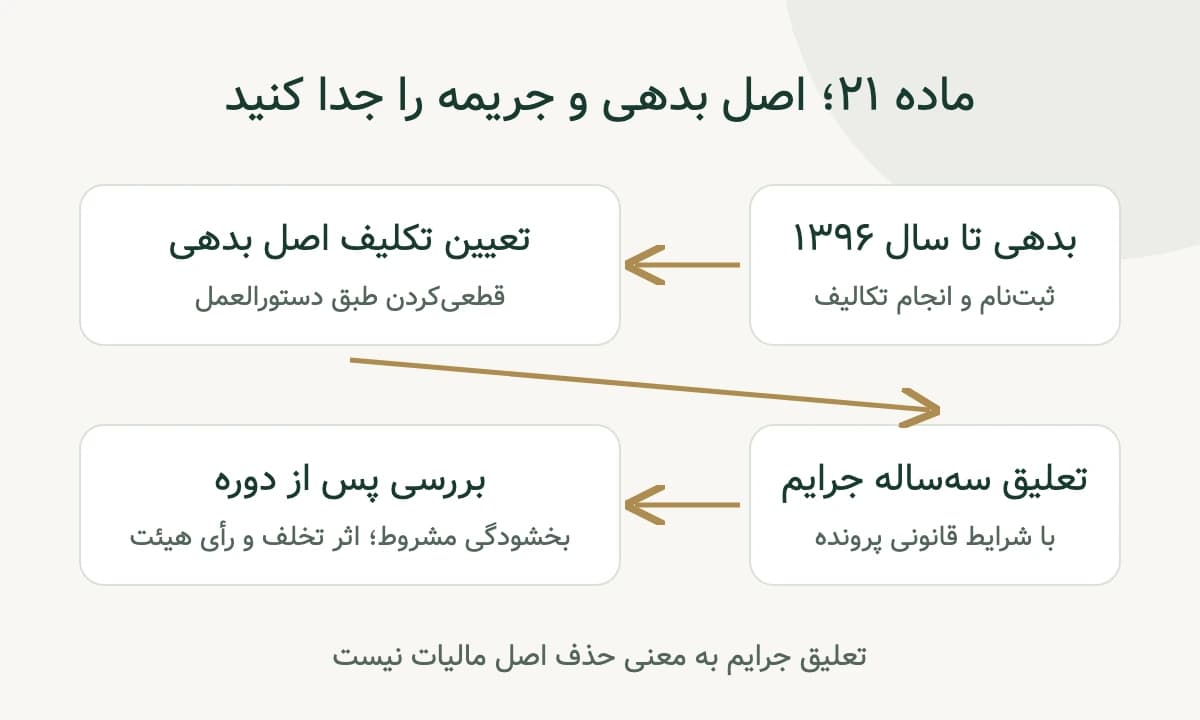
ماده ۲۱ ناظر به بدهی ارزش افزوده ۱۳۹۶ و پیش از آن است. با ثبتنام مؤدی و انجام تکالیف قانونی، سازمان اجازه دارد طبق دستورالعمل پیشنهادی خود و مورد تأیید وزیر، بدهی را قطعی کند و همه جرایم مربوط را سه سال معلق نگه دارد. سه مفهوم را جدا کنید: قطعیشدن، تعیین تکلیف اصل مالیات است؛ تعلیق، توقف مشروط جرایم برای مدت مقرر؛ بخشودگی، اثر بعدی در صورت تحقق شرایط است.
اگر در مدت تعلیق، تخلف ماده ۹ رخ دهد و مؤدی در هیئت حل اختلاف محکوم شود، با رأی هیئت پرداخت تمام یا بخشی از جرایم معلق لازم میشود. اگر پس از انقضای مدت، تخلفات مقرر رخ نداده باشد، قانون بخشودگی جرایم تعلیقشده را پیشبینی کرده است. پس گذشت زمان بدون بررسی ثبتنام، تکالیف و وضعیت تخلف کافی نیست.
مثلاً در پروندهای فرضی با اصل مالیات ۸۰٬۰۰۰٬۰۰۰ ریال و جریمه ۲۴٬۰۰۰٬۰۰۰ ریال، موضوع تعلیق، مبلغ جریمه است. اصل مالیات با عنوان «تعلیق سهساله» حذف نمیشود. برای پرونده واقعی، تاریخ شروع تعلیق، اقلام مشمول و دستورالعمل قابلاعمال باید از اداره مالیاتی احراز شود؛ شماره و نسخه مصوبِ قابلاتکای چنین دستورالعملی در منابع رسمی بررسیشده تأیید نشد. بنابراین از متن ماده، تاریخ شروع خودکار تعلیق برای هر مؤدی یا امکان ثبت درخواست جاری نتیجه گرفته نمیشود.
تخلفات ماده ۹ و تأثیر آن بر تسهیلات
ماده ۹ شامل کتمان فعالیت یا معامله، خودداری از صدور صورتحساب از طریق سامانه و کماظهاری یا بیشاظهاری قیمت یا مقدار فروش است. سازمان ابتدا موارد را از طریق سامانه به مؤدی اطلاع میدهد. اگر مؤدی بپذیرد و در کارپوشه ثبت یا اصلاح کند، مطابق این ماده فقط جرایم ماده ۲۲ مطرح است.
اگر مؤدی نپذیرد و اصلاح نکند، سازمان باید مستندات را به هیئت حل اختلاف مالیاتی ارجاع دهد. پس از تأیید تخلف در هیئت، حسابرسی دورههای مالیاتی سال تخلف با مراجعه یا مطالبه اسناد امکان دارد و جرایم ماده ۲۲ نیز مطرح میشود. بنابراین تشخیص اولیه سازمان، مرحله اعتراض و رأی هیئت را نباید یکی دانست.
ماده ۹ فرایند رسیدگی و واکنش به این تخلفات را توضیح میدهد؛ ماده ۲۲ ضمانت اجراها را تعیین میکند. علاوه بر این، ماده ۲۱ به محکومیت مربوط در دوره تعلیق اثر میدهد. برای برآورد جریمه واقعی باید نسخه و تعدیلهای مربوط به همان دوره را دید؛ این مقاله جدول مبالغ ثابت قدیمی را بهعنوان جریمه جاری بازنشر نمیکند.
تسهیل اظهارنامه و اسناد در مواد ۱۹ و ۲۰
ماده ۱۹ پذیرش بدون رسیدگی اظهارنامه عملکرد را برای مؤدیِ رعایتکننده تمام مقررات، تنظیمکننده اظهارنامه بر مبنای داده سامانه و تسلیمکننده در مهلت، پس از راستیآزمایی و نبود مغایرت با پایگاه سازمان پیشبینی کرده است. تبصرههای همان ماده همچنان امکان رسیدگی مقرر را دارند؛ این امتیاز تضمین مصونیت همیشگی از حسابرسی نیست.
ماده ۲۰ نیز رعایت همه تکالیف و استفاده از نرمافزار حسابداری مورد تأیید کارگروه را در چارچوب دستورالعمل برای مستثناشدن از ارائه دفاتر و اسناد مطرح میکند. این حکم را دستور امحای مدارک تلقی نکنید. اصلاحات ۱۴۰۴، از جمله تغییر ارجاعات اشخاص مشمول در مواد ۱۹ و ۲۰، باید همراه متن اولیه خوانده شود؛ داشتن هر نرمافزار حسابداری بهتنهایی شرایط ماده ۲۰ را ثابت نمیکند. آخرین دستورالعمل قابلاتکا و فهرست معتبر نرمافزارهای تأییدشده این ماده در منابع رسمی بررسیشده احراز نشد؛ از فروشنده نرمافزار باید مستند رسمیِ مربوط به همین ماده را خواست. داشتن مجوز یک شرکت معتمد یا امکان ارسال فاکتور، بهتنهایی تأیید موضوع ماده ۲۰ نیست.
کدام مشوقها در حال حاضر قابل استفادهاند؟
برای معافیت صورتحساب، شرایط بخشنامه ۱۴۰۵/۵۱ را با پرونده تطبیق دهید. درباره پاداش۱۷، جایزه۱۸ و جرایم۲۱، متن قانونیِ توضیحدادهشده را جای تأیید اجرای جاری نگذارید. برای تسهیلات۱۹و۲۰ نیز ضوابط قابلاعمال باید احراز شود. ارقام وام۱۴۰۲ مبنای تصمیم درباره سقف۱۴۰۵ نیستند. جدول ابتدای مقاله وضعیت شواهد و منبع هر مورد را یکجا نشان میدهد.
راهنمای عملی بررسی شرایط استفاده از تسهیلات
۱. پرونده و هویت مؤدی را از مسیر رسمی درگاه ملی خدمات الکترونیک مالیاتی بررسی کنید. صفحه عمومی این نشانی با عنوان رسمی درگاه در تاریخ بررسی در دسترس بود؛ ورود احرازشده و جزئیات رابط داخل حساب در این پژوهش آزموده نشده است.
۲. اطلاعات فعالیت، نشانی، شعب و حسابهای مربوط به کسبوکار را با پرونده تطبیق دهید. کد شعبه را از اطلاعات همان پرونده و راهنمای معتبر بگیرید؛ یک کد حدسی مشترک برای همه شرکتها وارد نکنید.
۳. وضعیت کارپوشه، شناسههای موردنیاز و روش مجاز صدور و ارسال را طبق آخرین راهنمای رسمی کنترل کنید. ساخت فایل صورتحساب یا ثبت در نرمافزار داخلی، بهتنهایی اثبات پذیرش آن در سامانه نیست.
۴. نتیجه ارسال و خطاها را نگه دارید و خرید، فروش، برگشت و اصلاحات را با دفتر و پرداختهای بانکی تطبیق دهید. برای نظم بایگانی از چکلیست مدارک حسابداری و آموزش سند حسابداری استفاده کنید.
۵. مهلت صدور، ارسال و واکنش به صورتحساب را برای دوره واقعی از آخرین اعلام سازمان بگیرید. مهلت درجشده در یک راهنمای قدیمی را بدون کنترل تمدیدها به سال جاری منتقل نکنید.
۶. پیش از درخواست امتیاز، ماده قانونی، بازه اعتبار، گروه مشمول، مستندات احراز و پاسخ اداره را در یک کاربرگ ثبت کنید. مفاهیم مالیات و قوانین ایران و درآمد و هزینه به فهم موضوع کمک میکنند؛ شرایط تسهیل باید جداگانه مستند شود.
سوالات متداول
آیا همه اعضای سامانه مؤدیان پاداش ماده ۱۷ میگیرند؟
خیر. گروه مشمول، پایانه، خرید از اعضای سامانه، دوره پنجساله و اجرای قابلاعمال باید احراز شوند. ثبتنام تنها یکی از اجزای بررسی است.
تخلفات ماده ۹ چیست؟
کتمان فعالیت و معامله، ندادن صورتحساب سامانهای و کم یا زیاد نشاندادن قیمت یا مقدار فروش از موارد مادهاند. مسیر اطلاع، اصلاح یا ارجاع مستند به هیئت نیز بخشی از حکم است.
شرکتها از چه نشانی به سامانه دسترسی دارند؟
نشانی درگاه عمومی سازمان، my.tax.gov.ir است؛ پرونده و کارپوشه شرکت باید با دسترسی مجاز پیگیری شود. سامانه مالیات حقوق را جای درگاه عمومی شرکت معرفی نکنید؛ دسترسی نماینده و پرونده شرکت باید صحیح باشد.
کد شعبه را از کجا بیاوریم؟
از اطلاعات شعب همان پرونده و مستند رسمی معتبر. این مقاله کد ثابتی مانند صفرهای تکراری برای همه اشخاص تجویز نمیکند؛ مغایرت شعبه باید پیش از صدور اصلاح شود.
ثبتنام به معنی صدور صحیح صورتحساب است؟
خیر. اطلاعات پرونده، دسترسی کارپوشه، روش صدور و ارسال و وضعیت پذیرش صورتحساب مراحل جداگانهاند. رسید پرداخت بانکی هم فقط در شرایط مقرر حکم صورتحساب دارد.
آیا فروش کمتر از ۱۸۰ میلیارد ریال امروز معاف است؟
چنین نتیجه عمومیای درست نیست. این نصاب تاریخی است؛ بخشنامه ۱۴۰۵ برای گروه مشخصی نصاب ۱۲۰ میلیارد ریال به ازای پرونده و استثناهای حرفهای تعیین کرده است.
جایزه ماده ۱۸ اظهارنامه میخواهد؟
تا سقف ارجاعی ماده ۸۴ برای هر شخص در سال، تبصره دوم هم معافیت مالیاتی و هم معافیت اظهارنامه مربوط به همان جایزه را مقرر میکند. تکالیف دیگر شخص موضوع جداگانهای است.
آیا با ده رسید خرید حتماً برنده میشویم؟
خیر. نسبت قرعهکشی در قانون تضمین شخصی نیست؛ اجرای پرداخت جاری نیز در منابع این پژوهش تأیید نشده است.
آیا ماده ۲۱ بدهی ارزش افزوده را میبخشد؟
ماده درباره قطعیکردن بدهی سنوات مشخص و تعلیق و بخشودگی مشروط جرایم است. حذف خودکار اصل مالیات از آن استنباط نمیشود.
آیا وام کممبلغ همه گواهیهای مالیاتی را حذف میکند؟
خیر. بحث تاریخی مربوط به گواهی تبصره یک ماده ۱۸۶، با حدود و شرایط خودش است. سقف ریالی جاری و مدارک بانک را باید جداگانه تأیید کرد.
منابع قانونی و تاریخ بررسی
مبنای این نوشته، قانون اصلی ۱۳۹۸، قانون تسهیل ۱۴۰۲ و اصلاح ماده اول آن، اصلاحات قانون مالیات بر سوداگری و سفتهبازی ۱۴۰۴، بخشنامه معافیت صورتحساب ۱۴۰۵ و بخشنامه تاریخی بانک مرکزی است. منابع با عنوان و تاریخ نسخه در فهرست انتهای صفحه آمدهاند؛ تاریخ آخرین بررسی منابع ۱۱ آبان ۱۴۰۵ است. برای هر منبع، نسخه و موضوع استفاده مشخص شده است.
جزئیات پژوهش درباره وضعیت اجرای مشوقها از احکام قطعی متن قانون جدا نگه داشته شده است. این نوشته از نتیجهنگرفتن یک جستوجو، عدم اجرای برنامه یا قطعیت یک رأی را استنباط نمیکند.
جمعبندی
صاحب شغل باید ابتدا تکلیف صورتحساب و سپس شرایط ماده ۱۷ را بررسی کند. مصرفکننده لازم است جایزه پیشبینیشده را از پرداخت عملی تأییدشده جدا بداند. دارنده پرونده قدیمی ارزش افزوده نیز باید اصل بدهی، جریمه و تاریخ تعلیق را مستقل کنترل کند. برای تصمیم مالی، متن قانونیِ مربوط به دوره پرونده و مستند اجرایی معتبر را کنار هم قرار دهید.
منابع و ارجاعات
- قانون پایانههای فروشگاهی و سامانه مؤدیان؛ مصوب ۱۳۹۸/۰۷/۲۱ — تاریخ مراجعه: ۱۱ آبان ۱۴۰۵
- قانون تسهیل تکالیف مؤدیان؛ مصوب ۱۴۰۲/۰۸/۲۳ — تاریخ مراجعه: ۱۱ آبان ۱۴۰۵
- اصلاح ماده ۱ قانون تسهیل؛ مصوب ۱۴۰۲/۱۰/۱۸ — تاریخ مراجعه: ۱۱ آبان ۱۴۰۵
- قانون مالیات بر سوداگری و سفتهبازی؛ مصوب ۱۴۰۴/۰۴/۰۸ — تاریخ مراجعه: ۱۱ آبان ۱۴۰۵
- بخشنامه ۲۰۰/۱۴۰۵/۵۱ مورخ ۱۴۰۵/۰۶/۲۹؛ معافیت صدور صورتحساب — تاریخ مراجعه: ۱۱ آبان ۱۴۰۵
- بخشنامه بانک مرکزی ۰۲/۲۳۴۹۲۰ مورخ ۱۴۰۲/۰۹/۲۷؛ ماده ۱۸۶ — تاریخ مراجعه: ۱۱ آبان ۱۴۰۵
- اطلاعیه تاریخی سازمان مالیاتی درباره تکالیف اشخاص حقیقی؛ نسخه ابلاغی به نظام پزشکی قزوین — تاریخ مراجعه: ۱۱ آبان ۱۴۰۵
- بخشنامه ۲۰۰/۱۶۴۲۸/ص مورخ ۱۴۰۴/۰۹/۱۲؛ تفکیک اعتبار ارزش افزوده و هزینه صورتحساب غیرالکترونیکی — تاریخ مراجعه: ۱۱ آبان ۱۴۰۵
- نامه ۲۰۰/۲۶۲/د مورخ ۱۴۰۵/۰۱/۱۱؛ تمدید موردی ارسال صورتحسابهای زمستان و بهار — تاریخ مراجعه: ۱۱ آبان ۱۴۰۵
- بانک مرکزی؛ توضیحات ضوابط تبصره یک ماده ۱۸۶؛ ۰۳/۱۷۵۶۵۰ مورخ ۱۴۰۳/۰۷/۲۶ — تاریخ مراجعه: ۱۱ آبان ۱۴۰۵
- اصلاحیه ترتیبات صدور گواهی ماده ۱۸۶؛ ۲۰۰/۱۴۰۵/۱۹ مورخ ۱۴۰۵/۰۳/۰۲ — تاریخ مراجعه: ۱۱ آبان ۱۴۰۵
- درگاه ملی خدمات الکترونیک سازمان امور مالیاتی؛ صفحه عمومی ورود — تاریخ مراجعه: ۱۱ آبان ۱۴۰۵