تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم در سال ۱۴۰۵؛ شرایط، سقف فروش و مهلت پرداخت
سقف فروش، مهلت اعلامشده و مورد عمل سازمان امور مالیاتی، تقسیط و مالیات صفر را با منابع و توضیح شفاف اختلاف حقوقی تمدید بررسی کنید.
سال موضوع: عملکرد ۱۴۰۴؛ انجام تکلیف در ۱۴۰۵
تبصره ماده ۱۰۰ در سال ۱۴۰۵ برای بسیاری از صاحبان مشاغل، راه سادهتری برای تعیین مالیات عملکرد ۱۴۰۴ فراهم میکند؛ اما کم بودن فروش، بهتنهایی کافی نیست. دستورالعمل شماره ۲۰۰/۱۴۰۵/۶۰ مورخ ۲۹ مهر ۱۴۰۵، نصاب فروش، نحوه برخورد با اختلاف اطلاعات، اظهارنامه پیشفرض و شرایط پرداخت را مشخص کرده است. پیش از انتخاب مسیر، باید سال پرونده، فروش واقعی و اطلاعاتی را که سازمان مبنای محاسبه قرار داده کنترل کنید.
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم چیست؟
ماده ۱۰۰ چارچوب تکلیف اظهارنامه صاحبان مشاغل را بیان میکند. تبصره آن، امکان تعیین مالیات مقطوع برای بخشی از این مؤدیان را فراهم میسازد. در این مسیر، سازمان بر اساس اطلاعات خود مبلغی برای پرونده تعیین میکند و استفاده از تسهیلات، تابع شرایط دستورالعمل همان عملکرد است. بنابراین نمیتوان سقف یا شیوه اجرای یک سال را به سال بعد منتقل کرد.
طبق بند ۱ دستورالعمل عملکرد ۱۴۰۴، صاحبان مشاغل واجد شرایط که فرم برایشان بارگذاری میشود، از ارائه دفاتر، اسناد و مدارک و اظهارنامه مربوط به این عملکرد معافاند؛ شمول این حکم به عدم تسلیم اظهارنامه وابسته است. این موضوع به معنی بینیازی از اطلاعات درست یا مجوز حذف مستندات فروش و تراکنشها نیست: بندهای ۴، ۱۲ و ۱۶ درباره اطلاعات تازه، درآمد کتمانشده و مدارک وجوه غیرتجاری حکم دارند. منبع: بندهای ۱، ۴، ۱۲ و ۱۶ دستورالعمل.
آخرین مقررات بررسیشده در سال ۱۴۰۵
سند اصلی این راهنما، دستورالعمل ۲۰۰/۱۴۰۵/۶۰ است که به ماده ۱۰۰ و تبصره آن و جزء ۱ بند ۵ ماده واحده قانون بودجه ۱۴۰۵ استناد میکند. بخش «الف» درباره مالیات مقطوع، بخش «ب» درباره اظهارنامه پیشفرض برخی مؤدیان گروههای اول، دوم و سوم آییننامه ماده ۹۵ و بخش «د» شامل مقررات مشترک است.
سال صدور دستورالعمل ۱۴۰۵ و سال درآمد و فعالیت مورد بررسی ۱۴۰۴ است. این دو را هنگام انتخاب پرونده یا مقایسه گزارش حسابداری از هم جدا نگه دارید. در این مقاله، افزایش یا کاهش مالیات نسبت به سال قبل ادعا نمیشود؛ برای چنین مقایسهای باید دو دستورالعمل و شرایط همان پرونده کنار هم بررسی شوند. صفحه رسمی انتشار و فایل کامل سند در بخش منابع آمدهاند.
چه کسانی مشمول تبصره ماده ۱۰۰ میشوند؟
بند ۱، صاحبان مشاغل انفرادی و مشارکتی را پوشش میدهد که مجموع فروش خالص کالا و ارائه خدماتشان در عملکرد ۱۴۰۴ حداکثر نصاب مقرر است و فرم مالیات مقطوع برایشان در درگاه سازمان بارگذاری میشود. این حکم درباره صاحبان مشاغل است؛ نباید آن را به اظهارنامه شرکتها تعمیم داد.
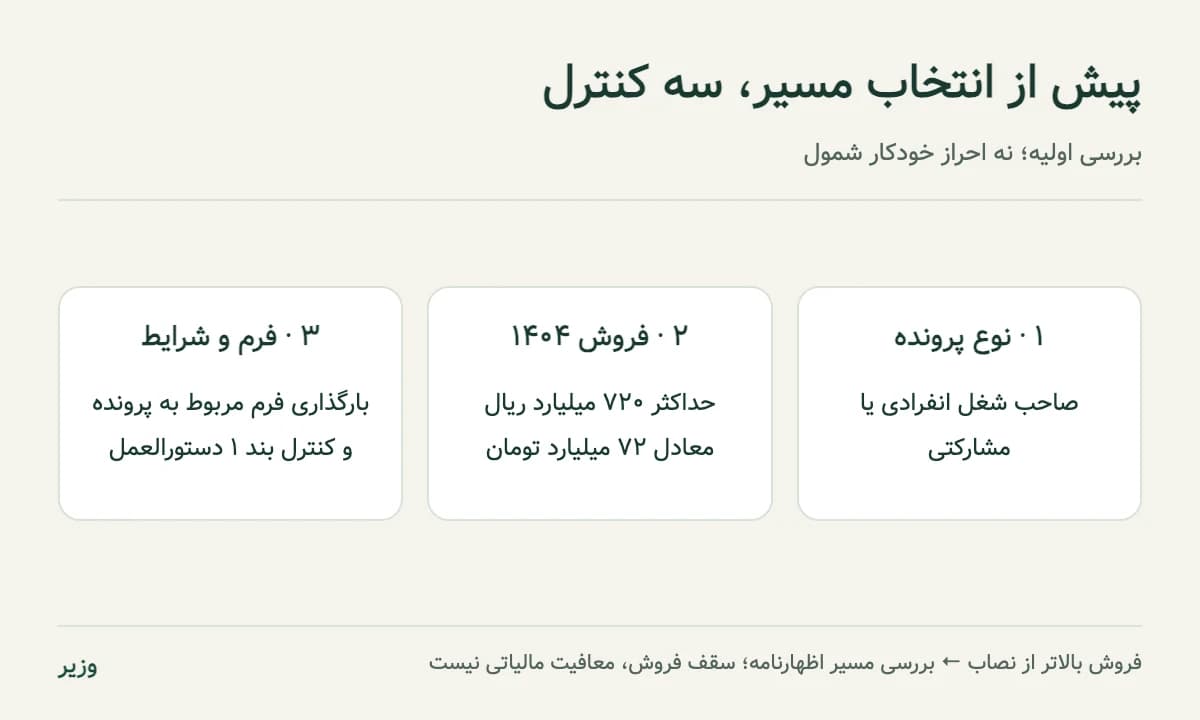
برای بررسی اولیه، سه سؤال را پاسخ دهید: پرونده مربوط به چه شخص و چه فعالیتی است؟ فروش واقعی سال ۱۴۰۴ چقدر بوده؟ آیا فرم مربوط به همان پرونده بارگذاری شده است؟ قرار گرفتن در گروه اول، دوم یا سوم بهتنهایی پاسخ نهایی نیست؛ بخش «ب» برای برخی پروندههای بالاتر از نصاب، مسیر متفاوت اظهارنامه پیشفرض را پیشبینی کرده است.
در مشارکت مدنی، تبصره بند ۱ درباره بالاتر بودن سهم درآمد یا فروش مشارکت از ۷۲۰ میلیارد ریال تصریح دارد. با تقسیم دلخواه فروش میان شرکا نمیتوان واجد شرایط بودن را نتیجه گرفت؛ اطلاعات پرونده مشارکتی و سهم ثبتشده باید بررسی شود. همچنین فروش بالاتر از نصاب، مشمول مسیر مقطوع بخش «الف» نیست. منبع: بند ۱، تبصره و اجزای ۱–۱ و ۱–۲.
سقف فروش تبصره ماده ۱۰۰ در سال ۱۴۰۵
| موضوع | مقدار یا توضیح |
|---|---|
| سال عملکرد | ۱۴۰۴ |
| سال انجام تکلیف مورد بحث | ۱۴۰۵ |
| سقف ریالی | ۷۲۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال |
| معادل تومانی | ۷۲٬۰۰۰٬۰۰۰٬۰۰۰ تومان |
| مبنای سنجش بند ۱ | مجموع فروش خالص کالا و ارائه خدمات |
| شرط همراه | بارگذاری فرم و رعایت سایر مقررات دستورالعمل |
مبلغ نصاب را با سود خالص، مانده حساب بانکی یا فروش یک کارتخوان اشتباه نگیرید. اگر فروش خالص یک واحد ۲۰ میلیارد تومان و سود آن ۲ میلیارد تومان باشد، رقم مورد مقایسه با نصاب، فروش است. فروش دقیقاً ۷۲ میلیارد تومان از حیث عبارت «حداکثر»، بالاتر از سقف نیست؛ سایر شرایط همچنان باید احراز شوند.
اگر فروش اعلامی سازمان کمتر از فروش واقعی باشد، بند ۲ مؤدی را مکلف به درج فروش واقعی میکند. تا زمانی که فروش ابرازی در محدوده نصاب باشد، مالیات مقطوع بر مبنای آن تعیین میشود. پایینتر بودن عدد سامانه، مجوز پذیرفتن فروش ناقص نیست. برای تفکیک فروش، هزینه و سود میتوانید به راهنمای حسابداری چیست مراجعه کنید.
نحوه مشاهده و تأیید فرم تبصره ماده ۱۰۰
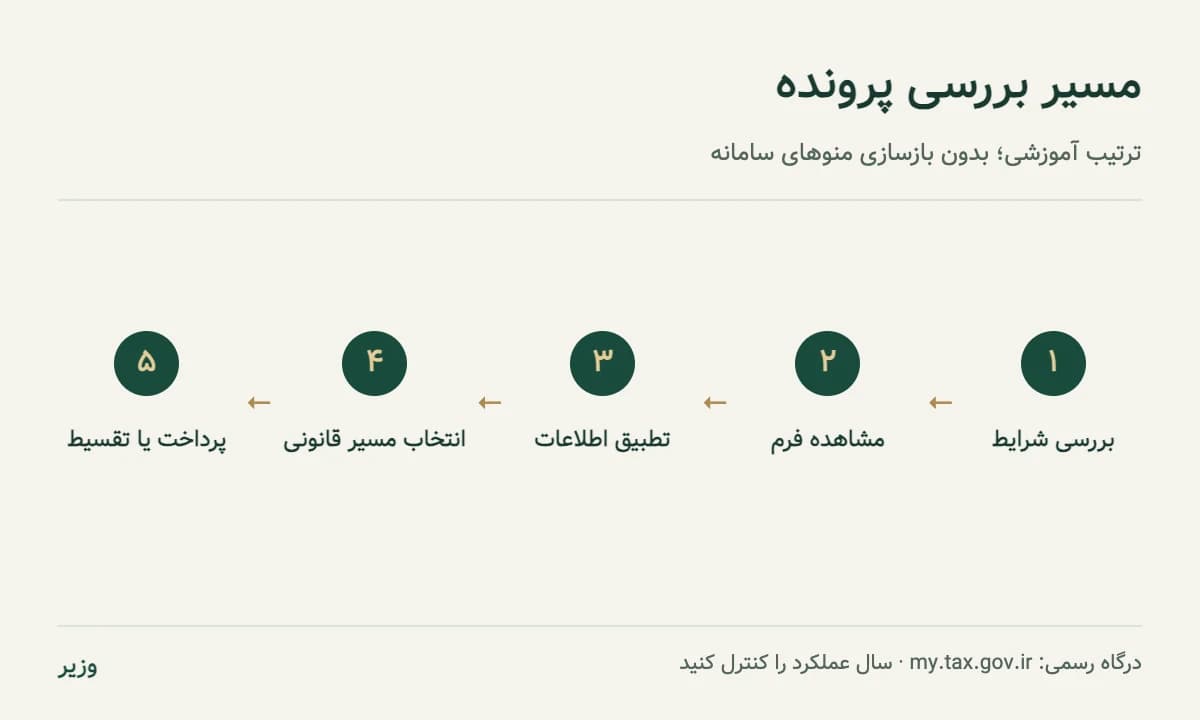
ثبت نام تبصره ماده ۱۰۰ را با ایجاد یک پرونده مستقل اشتباه نگیرید. اقدام مربوط به پرونده مالیاتی و فرم بارگذاریشده در درگاه ملی خدمات الکترونیک مالیاتی انجام میشود. نام دکمهها ممکن است با وضعیت پرونده تغییر کند؛ مراحل زیر، ترتیب کنترل اطلاعات است و بازسازی رابط کاربری سامانه نیست.
-
نشانی درگاه رسمی را مستقیم وارد کنید و به حساب مالیاتی خود وارد شوید.
-
پرونده شغلی مرتبط را بررسی و سال عملکرد ۱۴۰۴ را کنترل کنید؛ پرونده فعالیت دیگر یا سال قبل را انتخاب نکنید.
-
فرم بارگذاریشده و مبلغ فروش، درآمد و مالیات پیشنهادی را با سوابق خود مقایسه کنید.
-
در صورت کمتر بودن فروش اعلامی از فروش واقعی، تکلیف اصلاح موضوع بند ۲ را رعایت کنید. برای وجوه غیرتجاری، مستندات را جداگانه آماده کنید.
-
مسیر متناسب با پرونده را انتخاب کنید: مالیات مقطوع، یا در صورت نپذیرفتن آن، تسلیم اظهارنامه در موعد مقرر. سپس پرداخت یا ترتیب پرداخت را مطابق شرایط نمایشدادهشده انجام دهید.
-
نسخه نهایی فرم، رسید ثبت و برنامه اقساط را برای پیگیری نگه دارید. مشاهده یک صفحه، بهتنهایی اثبات ثبت نهایی نیست.
اگر فرم نمایش داده نشود چه کنیم؟
اطلاعیه رسمی ۲ آبان ۱۴۰۵ بارگذاری تدریجی تا ۱۵ آبان را اعلام کرده بود. اکنون تاریخ بررسی مقاله پس از آن موعد است؛ نبود فرم را صرفاً به «هفته اول بارگذاری» نسبت ندهید. سال، پرونده و شرایط شمول را کنترل و از مسیر پاسخگویی رسمی پیگیری کنید. نبود فرم را نیز معادل مالیات صفر ندانید.
مهلت ارسال فرم و پرداخت مالیات
موعد اولیه ماده ۱۰۰ برای اظهارنامه صاحبان مشاغل، پایان خرداد سال بعد از عملکرد است؛ متن این حکم در نظر رسمی رئیس مجلس نیز نقل شده است. سپس بند ۲ بخشنامه ۲۰۰/۱۴۰۵/۳۶ مورخ ۳۰ تیر ۱۴۰۵، اظهارنامه مشاغل، فرم تبصره ماده ۱۰۰ و پرداخت عملکرد ۱۴۰۴ را تا ۳۱ شهریور ۱۴۰۵ تمدید کرد. تصویر کامل بخشنامه؛ نسخه بازنشرشده در دسترس است؛ این نسخه روی میزبان رسمی سازمان قرار ندارد.
تمدید بعدی تا پایان آبان، در تصویبنامه دولت آمده و با ایراد رئیس مجلس مواجه شده است. در مقابل، دستورالعمل ۲۰۰/۱۴۰۵/۶۰ همچنان ۳۰ آبان را برای اجرای احکام مربوط مبنا قرار میدهد. اسناد اجرایی یادشده، بهتنهایی اختلاف درباره اعتبار قانونی تمدید را برطرف نمیکنند.
| اقدام | مهلت اعلامشده و مورد عمل سازمان در اسناد بررسیشده | مستند و محدودیت |
|---|---|---|
| تأیید و ارسال فرم مقطوع غیرصفر | اقدام در چارچوب موعد اجرایی اعلامشده ۳۰ آبان ۱۴۰۵؛ همراه تصمیم درباره پذیرش و ترتیب پرداخت | بندهای ۳، ۱۳ و ۱۵؛ این تاریخ مهلت قانونی بیاختلاف معرفی نمیشود |
| تسلیم اظهارنامه عادی در صورت نپذیرفتن مالیات مقطوع | حداکثر ۳۰ آبان ۱۴۰۵ بنا بر دستورالعمل | بند ۳؛ با لحاظ اختلاف حقوقی تمدید |
| تأیید و تسلیم اظهارنامه پیشفرض | موعد اعلامی پرونده را کنترل کنید؛ دستورالعمل عبارت «موعد مقرر قانونی» را به کار برده است | بندهای ۹ و ۱۰؛ از موعد پرداخت، مهلت مستقل و قطعی استنتاج نمیکنیم |
| پرداخت مالیات بخشهای الف و ب | ۳۰ آبان ۱۴۰۵؛ یا ترتیب پرداخت طبق شرایط مقرر | بند ۱۳ و جزء ۱۳–۱؛ موعد اعلامی سازمان، با اختلاف حقوقی توضیحدادهشده |
| فرم مقطوع صفرِ مشمول بند ۱۸ | تأیید و ارسال فرم صفر لازم نیست | بند ۱۸؛ فقط صفر محاسبهشده سازمان |
مهلت ارسال فرم، تسلیم اظهارنامه، پرداخت و سررسید هر قسط را جداگانه کنترل کنید. بند ۱۳ صریحاً درباره پرداخت و بند ۳ درباره اظهارنامه مؤدی نپذیرنده است؛ نباید عبارت یک بند را بدون توضیح به همه اقدامات تعمیم داد. مهلت ارزش افزوده یا اشخاص حقوقی نیز جانشین موعد این پرونده نیست.
وضعیت اعتبار حقوقی تمدید در این مقاله «نیازمند تأیید حقوقی نهایی» است. صرف متأخر بودن دستورالعمل سازمان نسبت به نظر رئیس مجلس، حل حقوقی تعارض را اثبات نمیکند. مؤدیان بهتر است اقدام را به روزهای پایانی موکول نکنند، آخرین اطلاعیه و ابلاغ پرونده را بررسی کنند و رسید ارسال، پرداخت، ترتیب پرداخت و ابلاغیههای مرتبط را نگه دارند.
تقسیط مالیات مقطوع؛ چند ماه یا چند قسط؟
جزء ۱۳–۱، متناسب با نوع و محل فعالیت و تأثیر آسیب جنگ، تقسیط عادی را ۴ تا ۸ ماه، معادل ۵ تا ۹ قسط مساوی پیشبینی کرده است. در صورت ترتیب پرداخت با ثبت چک الکترونیکی، این دامنه ۵ تا ۹ ماه، معادل ۶ تا ۱۰ قسط مساوی است. بنابراین «۹ ماه» و «۹ قسط» یک معنا ندارند.
| مسیر پرداخت | مدت مقرر | تعداد اقساط مساوی |
|---|---|---|
| تقسیط عادی واجد شرایط | ۴ تا ۸ ماه | ۵ تا ۹ قسط |
| ثبت چک الکترونیکی واجد شرایط | ۵ تا ۹ ماه | ۶ تا ۱۰ قسط |
| نپذیرفتن فرم مقطوع و تسلیم اظهارنامه طبق بند ۱۴ | حداکثر ۱ ماه | ۲ قسط |
این دامنهها تضمین بیشترین تعداد قسط برای هر پرونده نیستند. نوع فعالیت، محل فعالیت و شرایط مربوط به آسیب جنگ باید در پرونده احراز شوند. دستورالعمل، درصد عمومی و یکسانی برای کاهش مالیات همه کسبوکارهای آسیبدیده تعیین نکرده است؛ چنین درصدی را نباید از خبرها استخراج کرد.
مالیات صفر و پرونده غیرفعال
طبق بند ۱۸، اگر سازمان مالیات مقطوع مؤدی مشمول را صفر محاسبه کرده باشد، مراجعه به درگاه و تأیید و ارسال فرم صفر لازم نیست؛ اطلاعرسانی پیامکی نیز پیشبینی شده و آخرین اقدام مؤدی ملاک عمل خواهد بود. این حکم محدود به پروندهای با وضعیت مشخص است، نه هر فردی که خودش فعالیتش را کمدرآمد میداند.
بند ۱۹ موضوع دیگری دارد: در صورت اعلام مؤدی مبنی بر غیرفعال بودن پرونده در تمام سال، تسلیم اظهارنامه یا فرم برای آن موضوعیت ندارد. پروندهای که بخشی از سال فعالیت داشته یا فقط مالیات پیشنهادی آن صفر است، خودکار «تمامسال غیرفعال» محسوب نمیشود. اطلاعات فعالیت و اعلام عدم فعالیت باید با واقعیت منطبق باشند. منبع: بندهای ۱۸ و ۱۹.
اگر مالیات مقطوع را قبول نکنیم چه میشود؟
بند ۳، برای مؤدی نپذیرنده مالیات مقطوع، تسلیم اظهارنامه تا ۳۰ آبان را در چارچوب مهلت اعلامشده و مورد عمل سازمان مقرر میکند؛ اختلاف حقوقی این تمدید در بخش مهلتها توضیح داده شد. اگر اظهارنامه تسلیم نشود، بر اساس مالیات مقطوع بارگذاریشده برگ قطعی صادر میشود. پس بیاقدامی را راه اعتراض تلقی نکنید و اختلاف با سامانه را بدون انتخاب مسیر قانونی رها نکنید.
اظهارنامه پیشفرض بخش «ب» با فرم مقطوع بخش «الف» یکی نیست. بند ۹ برای مؤدیانی که تکالیف ماده ۱۹ قانون پایانهها را انجام دادهاند، تأیید و تسلیم بهموقع و نبود مغایرت با اطلاعات سازمان را در پذیرش کمریسک مؤثر میداند. بند ۱۰ درباره تهیه اظهارنامه برای برخی پروندههای بالاتر از نصاب که تکالیف را انجام ندادهاند حکم دارد. تغییر اطلاعات یا ارائه اظهارنامه اصلاحی، مطابق تبصره همان بند، رسیدگی سیستمی بر مبنای اطلاعات مؤدی را به همراه دارد.
پذیرش اولیه نیز مصونیت مطلق ایجاد نمیکند. بند ۱۲، اطلاعاتی را که قبلاً در محاسبه استفاده شدهاند از مطالبه مجدد همان مابهالتفاوت جدا میکند؛ اطلاعات تازه موضوع بندهای ۴ و ۱۱ میتواند پیامد دیگری داشته باشد. ادعای «هیچ رسیدگیای ممکن نیست» با این تفکیک سازگار نیست.
تراکنشهای غیرتجاری و اصلاح اطلاعات
هر واریزی لزوماً فروش نیست؛ اما حذف مبلغ از محاسبه به ادعای شفاهی ختم نمیشود. بند ۱۶، مبالغ اعلامی مربوط به تراکنشهای بانکی مشکوک به تجاری و چکهای انتقالی غیرتجاری را از محاسبات کسر میکند، در عین حال بررسی ماهیت آنها و مطالبه مالیات و جرایم در صورت احراز درآمدی بودن را محفوظ میداند.
برای نمونه، انتقال میان حسابهای خود شخص، بازپرداخت قرض یا وجه امانی را فقط زمانی غیرتجاری معرفی کنید که منشأ و گردش آن قابل اثبات باشد. قرارداد، گردش متناظر حساب، مشخصات طرف مقابل و توضیح ارتباط با معامله به بازسازی مسیر وجه کمک میکند. این مثالها، معافیت قانونی مستقل برای هر واریز با آن عنوان ایجاد نمیکنند.
بند ۱۶ امکان بارگذاری الکترونیکی مستندات در «سامانه اتا» را نیز پیشبینی کرده است. این سامانه بخشی از رسیدگی به تراکنشهای بانکی است؛ نام آن را با پیامرسانها اشتباه نگیرید و برای دسترسی از مسیر رسمی پرونده پیگیری کنید. کتمان فروش واقعی با عنوان غیرتجاری میتواند مالیات و جرایمی ایجاد کند که تفویض اختیار بخشودگی درباره آنها جاری نیست.
تسهیلات و بخشودگی جرایم؛ کدام جریمه؟
بند ۱۵، با رعایت ماده ۱۹۱، امکان بخشودگی ۱۰۰ درصد جرایم مواد ۱۶۹ و ۲۷۲ مربوط به عملکرد ۱۴۰۴ را برای مؤدیانی پیشبینی میکند که فرم یا اظهارنامه مشمول را طبق شرایط تأیید و ارسال کنند. این حکم، بخشودگی خودکار همه جرایم یا اصل مالیات نیست.
بند ۸ درباره جرایم ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان جدول جداگانه دارد. برای گروههای تصریحشده در همان بند، درصدها از ۱۰۰ تا ۹۲ تغییر میکنند و باقیمانده جرایم با برگ مطالبه محاسبه میشود. مبنای دامنهها، فروش کالا و ارائه خدمات پرونده انفرادی یا مشارکتی در ۱۴۰۴ است.
| دامنه فروش به میلیارد ریال | درصد بخشودگی جدول بند ۸ |
|---|---|
| تا ۱۴۴ | ۱۰۰٪ |
| بیش از ۱۴۴ تا ۲۸۸ | ۹۸٪ |
| بیش از ۲۸۸ تا ۴۳۲ | ۹۶٪ |
| بیش از ۴۳۲ تا ۵۷۶ | ۹۴٪ |
| بیش از ۵۷۶ تا ۷۲۰ | ۹۲٪ |
| بیش از ۷۲۰ | ۹۲٪ |
بند ۱۶ نیز برای جرایم ناشی از درآمدی بودن وجوهی که غیرتجاری معرفی شدهاند محدودیت صریح دارد. برای شناخت تفاوت پاداش، معافیت و بخشودگی، راهنمای مشوقها و تسهیلات سامانه مؤدیان را بخوانید؛ هیچیک از این مفاهیم را جانشین دیگری نکنید.
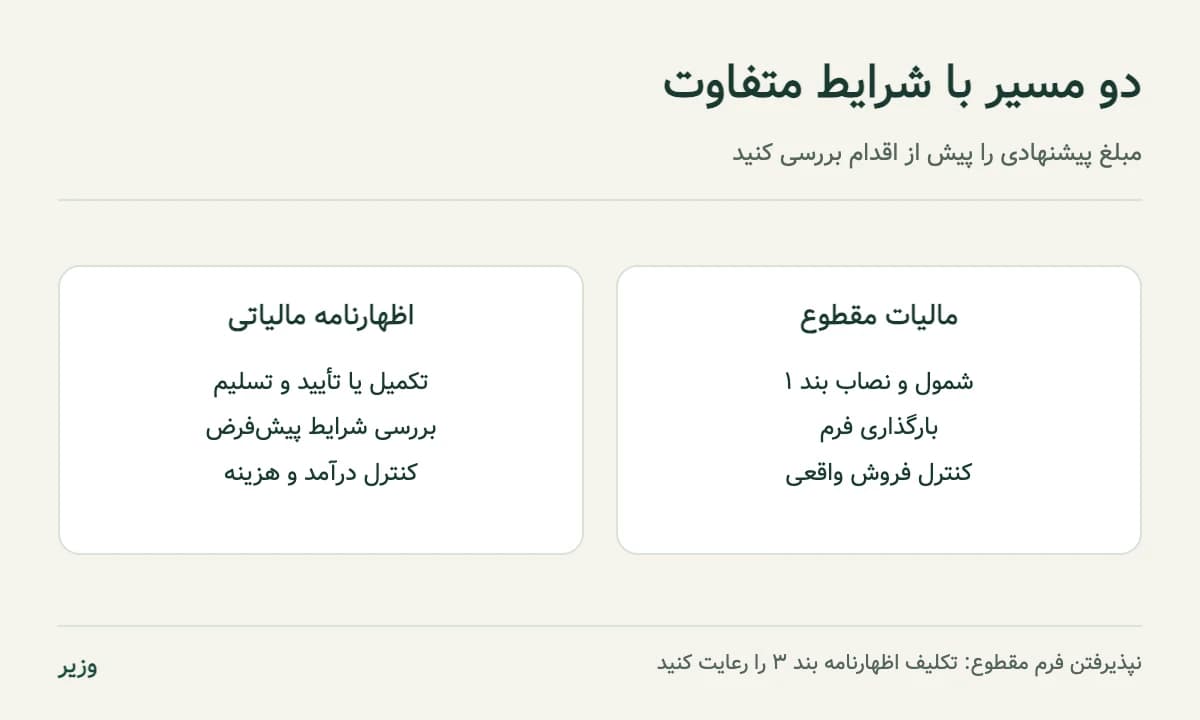
تفاوت تبصره ماده ۱۰۰ با اظهارنامه مالیاتی
| موضوع | مالیات مقطوع بخش الف | اظهارنامه عادی یا پیشفرض |
|---|---|---|
| شمول | نصاب و شرایط بند ۱؛ بارگذاری فرم | وضعیت پرونده و مقررات اظهارنامه؛ شرایط بخش ب برای پیشفرض |
| تعیین مالیات | مبلغ محاسبهشده سازمان با اصلاحات مقرر | اطلاعات اظهارنامه و قواعد رسیدگی؛ پذیرش کمریسک مشروط |
| تکلیف اظهارنامه | معافیت موضوع بند ۱ مشروط به عدم تسلیم | تکمیل یا تأیید و تسلیم در موعد لازم |
| مستندات | معافیت ارائه مقرر؛ لزوم صحت اطلاعات و اثبات موارد اختلاف | مستندات درآمد، هزینه و اطلاعات ابرازی متناسب با مقررات |
| اصلاح اطلاعات | فروش واقعی و موارد مقرر در دستورالعمل | تغییر اقلام یا اظهارنامه اصلاحی با آثار تبصره بند ۱۰ |
| بار اداری | سادهتر در صورت انطباق اطلاعات | نیازمند تکمیل و کنترل اقلام بیشتر |
| تقسیط | دامنه بند ۱۳–۱ با شرایط پرونده | برای نپذیرنده فرم مقطوع، محدودیت بند ۱۴ |
| پیامد پذیرش | قطعیت با حفظ احکام اطلاعات تازه | پذیرش بدون رسیدگی در موارد واجد شرایط؛ نه تضمین عمومی |
سه مثال کاربردی با فرضهای روشن
فروشگاه زیر نصاب
فرض کنید فروش خالص یک فروشگاه انفرادی در ۱۴۰۴، ۸ میلیارد تومان است و فرم برای همان پرونده بارگذاری شده است. این فروش معادل ۸۰ میلیارد ریال و از نصاب کمتر است. اگر فروش واقعی با فرم منطبق باشد، فروشگاه میتواند شرایط مسیر مقطوع را بررسی کند. از روی رقم فروش، مبلغ مالیات یا صفر بودن آن قابل محاسبه نیست؛ دادهها و مقررات پرونده نیز مؤثرند.
کسبوکار بالاتر از نصاب
فرض کنید فروش خالص یک کسبوکار ۸۰ میلیارد تومان، معادل ۸۰۰ میلیارد ریال است. این پرونده از نصاب ۷۲۰ میلیارد ریالی بیشتر است و در محدوده بخش «الف» قرار نمیگیرد. مسیر اظهارنامه، از جمله امکان اظهارنامه پیشفرض در صورت احراز شرایط بخش «ب»، باید بررسی شود. تقسیم فروش میان چند دستگاه کارتخوان این نتیجه را تغییر نمیدهد.
اختلاف فرم با دفاتر
فرض کنید فروش سامانه ۱۰ میلیارد و فروش واقعی مستند ۱۲ میلیارد تومان است. مؤدی باید فروش واقعی را طبق بند ۲ درج کند؛ انتخاب رقم پایینتر صرفاً به دلیل نمایش در فرم صحیح نیست. اگر برعکس، بخشی از گردش بانکی مربوط به قرض مستند باشد، باید ماهیت آن در مسیر بند ۱۶ بررسی شود. این دو اختلاف مسیر یکسانی ندارند: افزایش فروش واقعی با ادعای غیرتجاری بودن واریز تفاوت دارد.
اشتباهات رایج مؤدیان
-
ریال و تومان: ۷۲۰ میلیارد ریال، ۷۲ میلیارد تومان است؛ یک صفر اشتباه میتواند تصمیم را عوض کند.
-
نصاب قدیمی: عدد مقاله مربوط به عملکرد دیگر را برای ۱۴۰۴ به کار نبرید.
-
سال اشتباه: سال صدور دستورالعمل با سال کسب درآمد یکسان نیست.
-
همه واریزیها برابر فروش: منشأ وجه را بررسی کنید؛ نه جمع کورکورانه درست است و نه حذف بدون مدرک.
-
عدم پذیرش برابر اعتراض: بند ۳ برای نپذیرنده، تکلیف اظهارنامه تعیین کرده است.
-
بخشودگی همگانی: نوع جریمه، شرایط بند و محدودیتهای آن را مشخص کنید.
-
مالیات صفر برابر نبود فرم: حکم بند ۱۸ درباره صفر محاسبهشده سازمان است.
-
نادیده گرفتن اجاره: بند ۱۷ اثر هزینه اجاره احرازشده محل فعالیت را در محاسبه مالیات مقطوع پیشبینی کرده؛ اطلاعات محل فعالیت را دقیق بررسی کنید.
برای کاهش مغایرتها، آموزش حسابداری و ثبت رویدادها و مباحث مالیات در دانشنامه میتواند به سازماندهی اطلاعات کمک کند. این آموزش جای بررسی مقررات همان عملکرد را نمیگیرد.
پرسشهای متداول تبصره ماده ۱۰۰
سقف فروش در سال ۱۴۰۵ چقدر است؟
برای عملکرد ۱۴۰۴، بند ۱ سقف را ۷۲۰ میلیارد ریال، معادل ۷۲ میلیارد تومان مجموع فروش خالص کالا و ارائه خدمات تعیین کرده؛ بارگذاری فرم و سایر شرایط نیز لازم است.
آیا ۷۲ میلیارد تومان معافیت مالیاتی است؟
خیر. این عدد نصاب فروش برای بررسی شمول مسیر مقطوع است؛ میزان مالیات پرونده از آن بهتنهایی به دست نمیآید.
آیا پذیرش مالیات مقطوع اجباری است؟
بند ۳ مسیر نپذیرفتن را پیشبینی کرده و برای اظهارنامه این مؤدی، ۳۰ آبان ۱۴۰۵ را مبنا قرار داده است. این تاریخ، مهلت اعلامشده و مورد عمل سازمان است؛ اعتبار حقوقی تمدید نیازمند تأیید نهایی است. بیاقدامی میتواند به صدور برگ قطعی بر مبنای فرم منجر شود.
آخرین مهلت پرداخت چه زمانی است؟
۳۰ آبان ۱۴۰۵، مهلت اعلامشده و مورد عمل سازمان امور مالیاتی در بند ۱۳ دستورالعمل بررسیشده است؛ نه مهلت قانونی قطعی و بدون اختلاف. شرایط ترتیب پرداخت و ابلاغهای بعدی پرونده را بررسی و تکلیف را به روزهای پایانی موکول نکنید.
آیا همه میتوانند ده قسط پرداخت کنند؟
خیر. ده قسط، بالاترین تعداد در دامنه ثبت چک الکترونیکی است؛ نوع و محل فعالیت و شرایط مقرر در جزء ۱۳–۱ تعیینکنندهاند.
اگر فرم نمایش داده نشود، مالیات صفر است؟
خیر. نبود فرم با صفر محاسبهشده سازمان تفاوت دارد. بعد از موعد اعلامی بارگذاری، پرونده و شرایط شمول را از مسیر رسمی پیگیری کنید.
مالیات صفر نیاز به تأیید دارد؟
برای مشمولان بند ۱۸ که سازمان مالیات مقطوعشان را صفر محاسبه کرده، تأیید و ارسال فرم صفر لازم نیست؛ آخرین اقدام مؤدی ملاک عمل است.
پرونده غیرفعال چه وضعی دارد؟
بند ۱۹ ناظر به اعلام غیرفعال بودن پرونده در تمام سال است. فعالیت محدود یا تعطیلی بخشی از سال را خودکار تمامسال غیرفعال تلقی نکنید.
آیا شرکتها هم مشمول همین فرماند؟
دامنه این دستورالعمل، صاحبان مشاغل است. تسهیلات آن را بدون مستند به مالیات عملکرد اشخاص حقوقی تعمیم ندهید.
آیا تمام جرایم بخشیده میشود؟
خیر. بند ۱۵ درباره مواد ۱۶۹ و ۲۷۲ با شرایط مقرر و ماده ۱۹۱ است؛ ماده ۲۲ جدول دیگری دارد و بند ۱۶ نیز محدودیت خاص دارد.
آیا چک انتقالی خودکار از فروش حذف میشود؟
ماهیت غیرتجاری و مستندات آن مهم است. بند ۱۶ امکان بررسی بعدی و مطالبه مالیات و جرایم در صورت احراز درآمدی بودن را محفوظ میداند.
پیامک فرم را از کجا تشخیص دهیم؟
اطلاعیه رسمی ۲ آبان، سرشماره «MALIAT» را اعلام کرده است. برای اقدام، نشانی درگاه را مستقیم وارد کنید و اطلاعات ورود را در لینکهای ناشناس ثبت نکنید.
جمعبندی و اقدام بعدی
ابتدا فروش واقعی عملکرد ۱۴۰۴ و پرونده درست را مشخص کنید؛ سپس فرم و اطلاعات سازمان را با مستندات تطبیق دهید. نصاب ۷۲ میلیارد تومانی شرط بررسی است، نه معافیت از پرداخت. مهلت پرداخت، مسیر اظهارنامه در صورت نپذیرفتن فرم و شرایط تقسیط را جداگانه کنترل کنید. وضعیت مالیات صفر و غیرفعال بودن تمامسال نیز دو حکم متفاوت دارند.
انجام تکالیف را به روزهای پایانی موکول نکنید و رسیدهای الکترونیکی و ابلاغیههای مرتبط را نگه دارید. این مطلب آموزشی است و نتیجه مالیاتی پرونده مشخصی را تضمین نمیکند. برای تصمیم نهایی، متن دستورالعمل، ابلاغهای جدید و وضعیت واقعی پرونده خود را بررسی کنید؛ بهویژه اگر اطلاعات فروش، شرکا، اجاره یا تراکنشهای بانکی مغایرت دارد.
منابع و دامنه بررسی
-
تصویر بخشنامه ۲۰۰/۱۴۰۵/۳۶ مورخ ۳۰ تیر؛ بند ۲، تمدید قبلی تا ۳۱ شهریور؛ نسخه بازنشرشده.
-
نظر رئیس مجلس درباره مغایرت قانونی تمدید؛ مورخ ۲۲ مهر، انتشار ۲۶ مهر ۱۴۰۵.
-
فایل کامل دستورالعمل ۲۰۰/۱۴۰۵/۶۰؛ شش صفحه، ۲۹ مهر ۱۴۰۵: بندهای ۱ و ۲ شمول و فروش؛ ۳ و ۱۳ مهلتها؛ ۸ و ۱۵ جرایم؛ ۹ تا ۱۲ اظهارنامه؛ ۱۳–۱ و ۱۴ تقسیط؛ ۱۶ تراکنش؛ ۱۷ اجاره؛ ۱۸ و ۱۹ صفر و غیرفعال.
-
اطلاعیه رسمی ۲ آبان ۱۴۰۵ درباره بارگذاری تدریجی، مالیات صفر و پیامکها.
بررسی منابع در ۱۷ آبان ۱۴۰۵ انجام شده است. موعدهای بالا از دستورالعمل نامبرده نقل شدهاند؛ این تاریخ بررسی، تضمین نبود ابلاغ بعدی یا حکم اختصاصی پرونده نیست.
منابع و ارجاعات
- دستورالعمل ۲۰۰/۱۴۰۵/۶۰ مورخ ۱۴۰۵/۰۷/۲۹؛ صفحه رسمی سازمان امور مالیاتی — تاریخ مراجعه: ۱۷ آبان ۱۴۰۵
- متن کامل دستورالعمل مالیات مقطوع و اظهارنامه پیشفرض عملکرد ۱۴۰۴؛ بندهای ۱ تا ۱۹ — تاریخ مراجعه: ۱۷ آبان ۱۴۰۵
- اطلاعیه سازمان امور مالیاتی؛ بارگذاری تدریجی فرمها و مالیات صفر، ۲ آبان ۱۴۰۵ — تاریخ مراجعه: ۱۷ آبان ۱۴۰۵
- تصویبنامه تمدید مهلت اظهارنامه و پرداخت مالیات مشاغل؛ ۱۱ شهریور ۱۴۰۵ — تاریخ مراجعه: ۱۷ آبان ۱۴۰۵
- نظر رئیس مجلس درباره تصویبنامه تمدید مهلت؛ ۲۲ مهر ۱۴۰۵ — تاریخ مراجعه: ۱۷ آبان ۱۴۰۵
- تصویر بخشنامه ۲۰۰/۱۴۰۵/۳۶ مورخ ۳۰ تیر ۱۴۰۵؛ بند ۲، تمدید تا ۳۱ شهریور؛ نسخه بازنشرشده — تاریخ مراجعه: ۱۷ آبان ۱۴۰۵