مالیات بر ارزش افزوده قراردادهای پیمانکاری در سال ۱۴۰۵؛ بررسی بخشنامه ۲۰۰/۱۴۰۵/۸
اگر درآمد شناساییشده از مبلغ صورتحساب بیشتر باشد، چه باید کرد؟ تفاوت دارایی قرارداد، دریافتنی و ارزش افزوده را با مثال و چکلیست تطبیق بررسی میکنیم.
سال موضوع: ۱۴۰۵
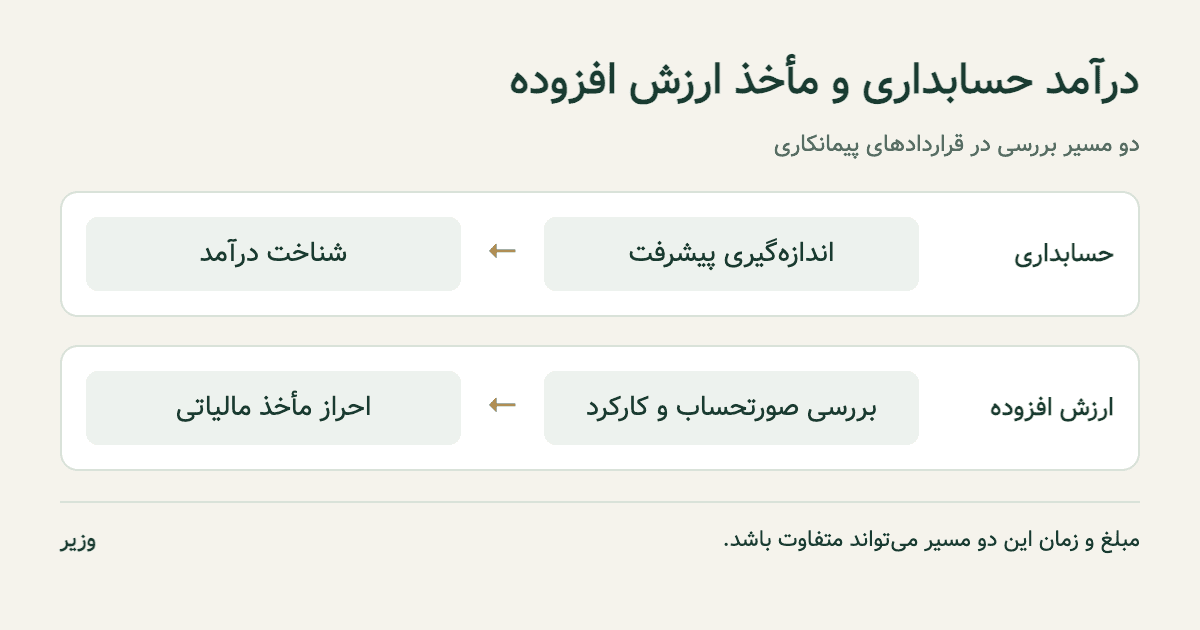
شرکت پیمانکاری در پایان دوره، پیشرفت پروژه را ۴۰ درصد اندازهگیری کرده و ۴۰ میلیارد ریال درآمد در دفاتر نشان میدهد؛ اما مبلغ کار تأییدشده و صورتحسابشده فقط ۳۰ میلیارد ریال است. آیا باید روی اختلاف ۱۰ میلیارد ریالی نیز مالیات بر ارزش افزوده محاسبه کند؟ برای پاسخ، ابتدا باید منشأ هر مبلغ، اسناد آن و زمان رویدادهای قرارداد را از هم جدا کرد.
پاسخ آموزشی کوتاه این است: درآمد برآوردی حاصل از پیشرفت کار را نباید صرفاً به دلیل ثبت در دفاتر، با مأخذ ارزش افزوده برابر گرفت. در گزارش چرتکهپرداز درباره بخشنامه ۲۰۰/۱۴۰۵/۸، ملاک بحث، انعکاس درآمد در صورتحساب صادره، با اشاره به صورتوضعیت تأییدشده، است. در ادامه، همین موضوع را با تفکیک زمان تعلق، شرایط پرداخت و مثال حسابداری بررسی میکنیم.
بخشنامه ۲۰۰/۱۴۰۵/۸ چیست؟
بر اساس گزارش چرتکهپرداز، بخشنامه شماره ۲۰۰/۱۴۰۵/۸ مورخ ۵ اردیبهشت ۱۴۰۵ سازمان امور مالیاتی کشور برای روشنکردن نحوه رسیدگی به درآمدهای برآوردی قراردادهای پیمانکاری صادر شده است. متن بازنشرشده در چیستارا نیز همان موضوع را بیان میکند: شناسایی درآمد از اندازهگیری پیشرفت، بهتنهایی معادل تحقق مأخذ ارزش افزوده نیست. کاربرد عملی این تفکیک، رسیدگی به اختلاف میان درآمد دفاتر و مبالغ صورتحساب است.
| مشخصه | شرح بر اساس گزارش و متن بازنشرشده |
|---|---|
| شماره | ۲۰۰/۱۴۰۵/۸ |
| تاریخ صدور | ۵ اردیبهشت ۱۴۰۵ |
| مرجع صادرکننده در گزارش | سازمان امور مالیاتی کشور |
| موضوع | درآمد برآوردی پیمانکاری و مأخذ ارزش افزوده |
| مستندات مورد اشاره | ماده ۳ و تبصره ۲ ماده ۴ قانون ارزش افزوده |
| جرایم مورد اشاره | بند الف ماده ۲۲ قانون پایانهها و بند ب ماده ۳۶ قانون ارزش افزوده |
دامنه بحث، درآمد برآوردی ناشی از درصد پیشرفت است. این موضوع را به فروش واقعی که باید صورتحساب داشته باشد یا به تمام قراردادهای یک شرکت تعمیم ندهید. همچنین تاریخ صدور یک بخشنامه بهتنهایی نشان نمیدهد چگونه باید آن را بر هر دوره گذشته اعمال کرد؛ در رسیدگی، دوره مالیاتی و وضعیت اسناد همان پرونده اهمیت دارند.
مالیات بر ارزش افزوده در قراردادهای پیمانکاری چگونه محاسبه میشود؟
برای تحلیل، چهار پرسش مستقل مطرح کنید: خدمت موردنظر مشمول است یا معاف؟ مبلغ معامله مرتبط با آن چیست؟ رویداد قانونی تعلق مالیات چه زمانی رخ میدهد؟ پرداخت و گزارش آن تابع چه ترتیبی است؟ نام «قرارداد پیمانکاری» بهتنهایی جواب این پرسشها نیست؛ ماهیت خدمت، دوره و شرایط پرونده نیز باید بررسی شود.
در کاربرگ حسابداری، مبلغ ناخالص قرارداد را از مبلغ کارکرد دوره، کارکرد تجمعی، کسورات، پیشدریافت و مالیات جدا نگه دارید. جمع دریافتی بانک ممکن است به دلیل سپرده حسن انجام کار یا بازیافت پیشپرداخت کمتر از مبلغ صورتحساب باشد. بنابراین وجه واریزشده، بدون تحلیل اجزای آن، عدد مناسبی برای جایگزینی مأخذ مالیاتی نیست.
در نسخه ابلاغی قانون مالیات بر ارزش افزوده، ماده ۳ تاریخ تعلق را به صدور صورتحساب مطابق مقررات پیوند میدهد. تبصره ۲ ماده ۴ نیز درباره معاملات غیرنقدی، از جمله قراردادهای پیمانکاری و مشاورهای، بین تعلق مالیات و پرداخت آن تفکیک میکند. استفاده از ترتیب پرداخت متناسب با وصول، به رعایت شرایط آن تبصره و ترتیبات ثبت موضوع تبصره ۱ وابسته است؛ پس نبود وصول وجه، بهتنهایی مجوز تعویق همه تکالیف نیست. این ارجاع، ناظر به متن ابلاغی است و جای کنترل تغییرات معتبر دوره را نمیگیرد.
مالیات و عوارض فروش = مأخذ احرازشده × نرخ معتبر دوره. مبلغ نهایی صورتحساب = بهای خدمت بدون مالیات + مالیات و عوارض فروش. بدهی نهایی دوره ممکن است پس از بررسی اعتبار خرید و تعدیلات، با مالیات فروش یک صورتحساب تفاوت داشته باشد.
تفاوت درآمد حسابداری و مأخذ مالیات بر ارزش افزوده
هر مبلغ، پاسخ یک سؤال متفاوت است. درآمد حسابداری درباره عملکرد واحد تجاری در دوره گزارش میدهد؛ دریافتنی درباره حق مطالبه وجه است؛ دارایی قرارداد بیانگر حقی است که در فرض مثال هنوز برای تبدیل به دریافتنی، به تحقق شرطی دیگر وابسته است. برای آشنایی با مبانی این تحلیل، راهنمای شناخت درآمد عملیاتی را ببینید.
| مفهوم | کاربرد در تحلیل قرارداد | آنچه بهتنهایی ثابت نمیکند |
|---|---|---|
| درآمد شناساییشده | سنجش عملکرد طبق مبنای حسابداری مربوط | رقم نهایی مأخذ ارزش افزوده |
| درآمد برآوردی پیشرفت | برآورد درآمد مرتبط با کار انجامشده | صدور صورتحساب قانونی |
| صورتوضعیت تأییدشده | مستندسازی کارکرد پذیرفتهشده قراردادی | انجام همه تکالیف صورتحساب الکترونیکی |
| صورتحساب | مستندسازی معامله با الزامات مربوط | وصول کامل وجه |
| مأخذ ارزش افزوده | مبلغ احرازشده برای محاسبه مالیات فروش | درآمد خالص یا سود پیمانکار |
| وجه وصولشده | جریان نقد ناشی از تسویه | اندازه درآمد دوره یا بهای کامل خدمت |
در بررسی شناخت درآمد، استاندارد ۴۳ «درآمد عملیاتی حاصل از قرارداد با مشتریان» نیز باید با توجه به نسخه لازمالاجرای دوره و شرایط قرارداد بررسی شود. این راهنما تاریخ اجرای استاندارد یا احراز شرایط تمام پیمانها را تعیین نمیکند. در مثال، شناخت درآمد در طول زمان و اعتبار روش سنجش پیشرفت را فرض کردهایم؛ هر درصد پیشرفتی، بدون بررسی شرایط مربوط، مبنای خودکار شناخت درآمد نیست.
آیا درآمد برآوردی مشمول ارزش افزوده است؟
طبق شرح چرتکهپرداز و متن بازنشرشده بخشنامه، درآمد برآوردی ناشی از درصد پیشرفت، تا زمانی که در صورتحساب صادره با اشاره به صورتوضعیت تأییدشده اعمال نشده، مبنای احتساب مأخذ نیست. نتیجه برای حسابدار روشن است: بهجای انتقال خودکار عدد درآمد به گزارش ارزش افزوده، رابطه هر مبلغ را با کارکرد، صورتحساب و دوره مربوط مستند کند. این توضیح، به معنی اجازه خودداری از صدور صورتحسابی که تکلیف آن ایجاد شده نیست.
از نظر کنترل داخلی، اختلاف دفاتر با صورتحسابها باید توضیح داشته باشد. اگر اختلاف ناشی از برآورد مستند پیشرفت باشد، آن را در جدول تطبیق جدا کنید. اگر ناشی از معاملهای باشد که صورتحساب آن فراموش شده، صرف نامگذاری مبلغ بهعنوان «درآمد برآوردی» مشکل را حل نمیکند. مدارک باید واقعیت رویداد را نشان دهند، نه فقط عنوان حساب را.
همچنین از این بحث نمیتوان معافیت عمومی پیمانکاران را نتیجه گرفت. معافیت خدمت، تعیین مأخذ، تاریخ تعلق و شرایط پرداخت چهار موضوع متفاوتاند. هر تصمیم باید با حکم مربوط به همان موضوع و همان دوره پشتیبانی شود.
مثال عددی محاسبه ارزش افزوده پیمانکاری
فرض آموزشی ما قراردادی به مبلغ ۱۰۰ میلیارد ریال، بدون مالیات و عوارض است. برای سادهسازی، تغییر مبلغ قرارداد، تعدیل قیمت، کسورات، پیشدریافت، تضمین و اعتبار مالیاتی خرید نداریم. فرض میکنیم شرایط شناخت درآمد در طول زمان احراز شده، پیشرفت معتبر تجمعی ۴۰ درصد است و تاکنون درآمد یا صورتحساب دیگری ثبت نشده است.
تا پایان دوره، کارفرما فقط ۳۰ میلیارد ریال کارکرد را تأیید کرده و برای همان مبلغ صورتحساب معتبر صادر شده است. اختلاف ۱۰ میلیارد ریالی در فرض مثال ناشی از زمانبندی رسیدگی به کارکرد باقیمانده است؛ اختلاف درباره کیفیت کار یا قابلیت وصول را در نظر نگرفتهایم. در پرونده واقعی، این علت باید با مدارک مهندسی و قراردادی ثابت شود.
| شرح | مبلغ به میلیارد ریال |
|---|---|
| کل قرارداد بدون مالیات | ۱۰۰ |
| درآمد تجمعی فرضی: ۱۰۰ × ۴۰٪ | ۴۰ |
| کارکرد تأییدشده و صورتحسابشده | ۳۰ |
| اختلاف درآمد و مبلغ صورتحساب | ۱۰ |
| مأخذ مفروض مثال، پس از احراز حقوقی | ۳۰ |
| مالیات با نرخ فرضی صرفاً آموزشی ۱۰٪ | ۳ |
| جمع صورتحساب مفروض | ۳۳ |
نرخ ۱۰ درصد صرفاً برای آموزش محاسبه انتخاب شده و در این مقاله بهعنوان نرخ قانونی سال ۱۴۰۵ معرفی نمیشود. مثال، یک دوره مالیاتی واقعی را بازسازی نمیکند. برای استفاده در پرونده، نرخ معتبر همان خدمت و دوره را از مقررات و اطلاعات مربوط احراز کنید. فرمول عمومی مثال «۳۰ میلیارد ریال × نرخ معتبر» است؛ اگر نرخ متفاوت باشد، مالیات و جمع صورتحساب نیز تغییر میکنند.
در این سناریو، محاسبه ۴ میلیارد ریال مالیات صرفاً از ضرب درآمد ۴۰ میلیارد ریالی در نرخ فرضی، دو مبنا را با هم مخلوط میکند. استفاده از مأخذ ۳۰ نیز در اینجا یک فرض حقوقی آموزشی است؛ برای پرونده واقعی باید احراز شود مبلغ دیگری به دلایل قانونی در مأخذ قرار نمیگیرد.
ثبت حسابداری درآمد و ارزش افزوده پیمانکاری
ثبتهای زیر ادامه همان مثالاند؛ همه مبالغ میلیارد ریال است. فرض کردهایم حق مطالبه درآمد در ابتدا مشروط است، سپس ۳۰ میلیارد ریال آن به حق دریافتنی تبدیل میشود و مالیات فرضی در همان مرحله ثبت میگردد. این ترتیب برای همه قراردادها نسخه واحد نیست. مبانی عمومی ثبت دوطرفه در راهنمای ثبتهای روزنامه آمده است.
در قرارداد واقعی، کسورات و سپردهها میتوانند حسابهای تفصیلی دیگری لازم داشته باشند. ثبت بهای تمامشده، کاهش ارزش، تسویه مالیات با سازمان و آثار تغییر برآورد نیز خارج از مثال است. برای جلوگیری از ثبت تکراری درآمد، گردش دارایی قرارداد و دریافتنی را با شناسه هر صورتوضعیت کنترل کنید و ماندهها را در پایان دوره مستند سازید.
جرایم مالیاتی و بخشنامه جدید
گزارش مرجع و متن بازنشرشده، نبود موضوع مطالبه جرایم نسبت به همان درآمد برآوردی را مطرح میکنند و به بند الف ماده ۲۲ قانون پایانهها و بند ب ماده ۳۶ قانون ارزش افزوده اشاره دارند. در نسخه ابلاغی قانون پایانهها، بند الف ماده ۲۲ به عدم صدور صورتحساب الکترونیکی مربوط است. بند ب ماده ۳۶ قانون ارزش افزوده نیز مواردی مانند کتمان معامله و کماظهاری مالیات فروش را در بر میگیرد. اینجا بحث، انتساب چنین تخلفی صرفاً از روی درآمد برآوردی موردنظر است؛ تعیین جریمه پرونده نیازمند بررسی رفتار واقعی مؤدی و مقررات دوره است.
نباید تفاوت میان «موضوع نداشتن یک مطالبه» و «بخشودگی جریمه محققشده» را نادیده گرفت. از این توضیح نمیتوان حذف همه جرایم، بخشودگی خودکار، یا رفع تکالیف مستقل صورتحساب، اظهار و پرداخت را استنتاج کرد. برای آشنایی با این تفکیک، نوشته مشوقها و تسهیلات سامانه مؤدیان مسیر مطالعه مکمل است؛ هر حکم آن نیز باید در دوره خودش بررسی شود.
ارتباط با سامانه مؤدیان
ثبت سند داخلی، تأیید کارکرد و ثبت صورتحساب الکترونیکی سه کارکرد متفاوت دارند. سند داخلی برای دفاتر است؛ صورتوضعیت برای مستندسازی کارکرد قرارداد؛ صورتحساب برای مستندسازی معامله مطابق مقررات مربوط. داشتن یکی، بهتنهایی اثبات نمیکند دیگری صادر یا بهدرستی گزارش شده است.
در کاربرگ تطبیق، شماره قرارداد، شماره صورتوضعیت، تاریخ تأیید، شناسه صورتحساب، وضعیت ارسال، مبلغ بدون مالیات و مالیات را کنار هم قرار دهید. اصلاح یا ابطال صورتحساب را به سند اولیه وصل کنید تا یک کارکرد دوبار گزارش نشود. مهلت ارسال و استثناهای مربوط به هر مؤدی را از آخرین مقررات همان دوره کنترل کنید؛ بخشنامه درباره درآمد برآوردی را جایگزین قواعد مستقل سامانه مؤدیان قرار ندهید.
اشتباهات رایج شرکتهای پیمانکاری
-
تبدیل خودکار هر درآمد برآوردی دفتر کل به فروش مشمول، بدون تحلیل قرارداد و مدارک.
-
استفاده از تاریخ واریز بانک به جای بررسی تاریخ صورتحساب و شرایط قانونی پرداخت.
-
یکیگرفتن صورتوضعیت تأییدشده با انجام تمام الزامات صورتحساب الکترونیکی.
-
برابرکردن اجباری درآمد حسابداری و مبلغ گزارش مالیاتی با ثبت اصلاحی بدون مستند.
-
برداشت معافیت عمومی پیمانکاری یا حذف همه جرایم از یک گزارش بخشنامه.
-
نگهدارینکردن برآورد پیشرفت، مکاتبات تأیید و توضیح اختلاف دورهها.
یک خطای دیگر، مقایسه مبلغ تجمعی صورتوضعیت با درآمد فقط یک دوره است. پیش از تطبیق، هر دو گزارش را همدوره و همواحد کنید؛ ریال و تومان، ارقام ناخالص و خالص و مبلغ قبل و بعد از مالیات نباید مخلوط شوند. روش پیشنهادی تهیه کاربرگ در راهنمای کنترل و تطبیق حسابهای مالی توضیح داده شده است.
چکلیست حسابداران پیمانکاری
-
قرارداد، الحاقیهها، ماهیت خدمت و وضعیت مالیاتی آن مستند شده است.
-
استاندارد حسابداری قابل اعمال و مبنای شناخت درآمد مشخص است.
-
درصد پیشرفت با گزارش فنی و برآوردهای قابل پیگیری پشتیبانی میشود.
-
کارکرد تجمعی و کارکرد دوره، جداگانه کنترل شدهاند.
-
صورتوضعیتهای ارسالی، تأییدشده و مورد اختلاف تفکیک شدهاند.
-
صورتحسابهای صادره و وضعیت ثبت مربوط در سامانه کنترل شدهاند.
-
اختلاف درآمد با مأخذ پیشنهادی، شرح و مدرک مشخص دارد.
-
نرخ، تاریخ تعلق و شرایط پرداخت برای دوره مربوط احراز شدهاند.
-
گزارش دوره و اظهارنامه با کاربرگ تطبیق و اعتبار خرید بررسی شدهاند.
-
اسناد دریافت وجه، کسورات و مانده دارایی قرارداد بایگانی شدهاند.
-
متن اصیل بخشنامه و آخرین اصلاحات، پیش از تصمیم مالیاتی بررسی شدهاند.
مسئول تهیه و مسئول بازبینی کاربرگ را مشخص کنید. برای هر اختلاف، وضعیت «حلشده»، «نیازمند مدرک» یا «نیازمند نظر حرفهای» ثبت شود. این کار باعث میشود اختلاف شناساییشده در پایان فصل، بدون توضیح به دوره بعد منتقل نشود و پاسخ به رسیدگی نیز به حافظه اشخاص وابسته نباشد.
سؤالات متداول
آیا درآمد برآوردی پیمانکاری مشمول ارزش افزوده است؟
بر اساس گزارش بخشنامه، صرف شناسایی درآمد برآوردی مبتنی بر پیشرفت، تا پیش از انعکاس در صورتحساب مربوط، مأخذ ارزش افزوده ایجاد نمیکند. این نتیجه به همان درآمد برآوردی محدود است؛ فروش واقعی بدون صورتحساب را نمیتوان با تغییر نام حساب از تکلیف خارج کرد.
تاریخ تعلق مالیات ارزش افزوده پیمانکاری چه زمانی است؟
ماده ۳ در نسخه ابلاغی قانون، تاریخ صدور صورتحساب مطابق مقررات را مبنای تعلق قرار میدهد و گزارش بخشنامه همین تفکیک را درباره پیمانکاری توضیح میدهد. تعلق مالیات با تاریخ ثبت سند داخلی یا روز وصول وجه یکی نیست؛ شرایط پرداخت را جدا بررسی کنید.
تفاوت صورتوضعیت و صورتحساب چیست؟
صورتوضعیت، گزارش کارکرد و محاسبات قراردادی است؛ صورتحساب، سند معامله با الزامات مربوط. ارتباط این دو باید روشن باشد، اما تشابه مبلغ یا پیوستکردن آنها به یکدیگر، بهتنهایی احرازکننده انطباق با همه الزامات قانونی نیست.
آیا تأیید صورتوضعیت برای تعلق مالیات کافی است؟
متن بازنشرشده بخشنامه، صورتوضعیت تأییدشده را در ارتباط با صورتحساب صادره مطرح میکند. نباید هر تأیید فنی را بدون بررسی ماهیت سند، معادل انجام تمام الزامات صورتحساب دانست. حسابدار باید ارتباط صورتوضعیت، سند مطالبه و صورتحساب الکترونیکی مربوط را روشن کند.
آیا پیمانکار باید قبل از دریافت وجه مالیات پرداخت کند؟
در نسخه ابلاغی تبصره ۲ ماده ۴، برای معاملات غیرنقدی از جمله پیمانکاری، امکان پرداخت متناسب با وصول با رعایت شرایط مربوط پیشبینی شده است. این ترتیب به معنی انتقال تاریخ تعلق یا تعویق خودکار همه تکالیف نیست؛ ثبت معامله، دریافتها و پرداختها و مقررات معتبر دوره باید کنترل شوند.
آیا درآمد دفاتر باید با اظهارنامه ارزش افزوده برابر باشد؟
مقایسه باید پس از همسانکردن دوره و اقلام انجام شود. در سناریوی آموزشی، تفاوت ۱۰ میلیارد ریالی با دارایی قرارداد توضیح داده شد. هر اختلاف واقعی باید مستند باشد؛ اختلاف عددی بهتنهایی اثبات تخلف یا اثبات صحت گزارش نیست.
بخشنامه ۲۰۰/۱۴۰۵/۸ چه جرایمی را شامل میشود؟
گزارش، بند الف ماده ۲۲ قانون پایانهها و بند ب ماده ۳۶ قانون ارزش افزوده را در ارتباط با درآمد برآوردی مورد بحث نام میبرد. مقصود آن را نباید بخشودگی عمومی جرایم دانست؛ تکلیف مستقل صدور صورتحساب، گزارش و پرداخت و تخلفات واقعی دیگر همچنان جدا بررسی میشوند.
آیا این بخشنامه برای تمام قراردادهای پیمانکاری قابل اعمال است؟
تعمیم آن بدون بررسی دامنه متن، دوره مالیاتی و ماهیت قرارداد قابل دفاع نیست. قرارداد معاف، خدمت مشمول، کارکرد برآوردی و فروش صورتحسابنشده وضعیت یکسان ندارند. بررسی پرونده باید بر واقعیت و مقررات مربوط تکیه کند.
جمعبندی
یک پروژه میتواند همزمان درآمد حسابداری، دارایی قرارداد، دریافتنی و وجه وصولشده با مبالغ متفاوت داشته باشد. ارزش کاربرگ تطبیق در توضیح همین تفاوتهاست. مثال ۴۰ میلیارد ریال درآمد و ۳۰ میلیارد ریال صورتحساب، شیوه تحلیل را نشان میدهد؛ نرخ و ثبتهای آن، فرضهای آموزشیاند و برای پرونده واقعی باید با مدارک و مقررات دوره تطبیق داده شوند.
پیشنهاد عملی برای تیم مالی، ساختن زنجیره قابل پیگیری از گزارش پیشرفت تا سند حسابداری، صورتوضعیت و صورتحساب است. برای تمرین این زنجیره، از مسیر چرخه حسابداری و اسناد وزیر استفاده کنید. با نگهداری اسناد و بررسی حرفهای مقررات دوره، میتوان اختلاف را توضیح داد و از ثبت تکراری درآمد یا محاسبه مالیات بر مبنای نامناسب جلوگیری کرد.
منابع و مستندات قانونی
تاریخ مراجعه و تطبیق منابع: ۱۸ آبان ۱۴۰۵، برابر با ۹ نوامبر ۲۰۲۶. شرح بخشنامه با گزارش معرفیشده از سوی کاربر و متن بازنشرشده مقایسه شده است. تفکیک نوع منبع برای استفاده دقیق از اطلاعات ضروری است.
| منبع | مرجع و تاریخ | دامنه استفاده |
|---|---|---|
| قانون مالیات بر ارزش افزوده | مجلس شورای اسلامی؛ مصوب ۱۴۰۰/۰۳/۰۲؛ منتشرشده در پایگاه معاونت حقوقی ریاست جمهوری | مشاهده نسخه ابلاغی رسمی؛ ماده ۳، تبصره ۲ ماده ۴ و بند ب ماده ۳۶ |
| قانون پایانههای فروشگاهی و سامانه مؤدیان | مجلس شورای اسلامی؛ مصوب ۱۳۹۸/۰۷/۲۱؛ پایگاه معاونت حقوقی ریاست جمهوری | مشاهده نسخه ابلاغی رسمی؛ بند الف ماده ۲۲ |
| گزارش چرتکهپرداز | مؤسسه چرتکهپرداز؛ ۱۶ آبان ۱۴۰۵ | مرجع ثانویه برای شماره، تاریخ و شرح موضوع بخشنامه |
| بازنشر متن بخشنامه در چیستارا | بازنشر بخشنامه سازمان امور مالیاتی مورخ ۱۴۰۵/۰۲/۰۵ | تطبیق متن درباره درآمد برآوردی، صورتحساب و دو جریمه مورد اشاره؛ منبع ثانویه |
نسخههای ابلاغی رسمی از PDF قانون ارزش افزوده و PDF قانون پایانهها قابل پیگیریاند. این نسخهها بهتنهایی گواه بررسی همه اصلاحات بعدی نیستند. نشانی معرفیشده برای اصل بخشنامه هنگام بررسی بهجای PDF صفحه HTML برگرداند؛ بنابراین اصالت آن فایل مستقلاً تأیید نشده است. برای اقدام مالیاتی، متن معتبر دوره و وضعیت پرونده را با متخصص مالیاتی بررسی کنید.
منابع و ارجاعات
- قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰/۰۳/۰۲؛ اعلان و پیوند متن رسمی — تاریخ مراجعه: ۱۸ آبان ۱۴۰۵
- قانون پایانههای فروشگاهی و سامانه مؤدیان مصوب ۱۳۹۸/۰۷/۲۱؛ اعلان و پیوند متن رسمی — تاریخ مراجعه: ۱۸ آبان ۱۴۰۵
- چرتکهپرداز؛ گزارش بخشنامه ۲۰۰/۱۴۰۵/۸ در ۱۶ آبان ۱۴۰۵ — تاریخ مراجعه: ۱۸ آبان ۱۴۰۵
- بازنشر متن بخشنامه مورخ ۱۴۰۵/۰۲/۰۵ در چیستارا؛ منبع ثانویه — تاریخ مراجعه: ۱۸ آبان ۱۴۰۵